

Factura entra el 10, otra el 18, un cliente paga tarde y aparece recién el 2 del mes siguiente. Todo ese dinero cae en la misma cuenta o la misma billetera donde también está la plata para el supermercado, el alquiler y la cuota del gimnasio. En algún momento del mes alguien mira el saldo, no sabe cuánto de eso ya tiene que salir para el monotributo, y gasta como si todo fuera libre.
Ese es el problema específico de ser monotributista: no hay un sueldo fijo que llega una vez y ya está. Hay ingresos variables, un costo mensual de monotributo e impuestos que hay que pagar sí o sí, y gastos del negocio (herramientas, insumos, un curso) mezclados con gastos personales en el mismo movimiento de plata. Sin separar eso, cualquier mes con buena facturación se siente mejor de lo que es, y cualquier mes flojo golpea el doble.
Comparamos diez apps disponibles en Argentina según qué tan bien resuelven esa separación entre lo que es del negocio, lo que hay que reservar para impuestos, y lo que efectivamente queda como plata personal.
Qué criterios usamos para esta comparación
Para ordenar esta lista evaluamos:
- Separación negocio y personal: ¿distingue lo facturado de los gastos propios, o todo cae en un mismo lugar?
- Ingresos variables: ¿el ingreso de facturación se carga distinto cada mes sin reconfigurar todo de nuevo?
- Reserva para impuestos y monotributo: ¿hay forma de apartar ese monto antes de gastar el resto?
- Sin depender de un contador para el día a día: ¿se puede usar sin esperar el cierre contable del mes?
- Precio real: ¿tiene costo en pesos, en dólares, o no tiene costo?
- Mobile-first: ¿se carga desde el celular entre un cliente y otro, o exige sentarse a completar una planilla?
Cuadro comparativo
| App | Separa negocio/personal | Ingresos variables | Reserva para impuestos | Sin banco | Gratis |
|---|---|---|---|---|---|
| Monthly | ✅ | ✅ | ✅ | ✅ | ✅ |
| Google Sheets | ✅ manual | ✅ manual | ✅ manual | ✅ | ✅ |
| Mercado Pago | ❌ | ❌ | ❌ | ❌ | ✅ |
| Naranja X | ❌ | ❌ | ❌ | ❌ | ✅ |
| Brubank | ✅ parcial | ❌ | ❌ | ❌ | ✅ |
| Ualá | ✅ parcial | ❌ | ❌ | ❌ | ✅ |
| Fintual | ❌ | ❌ | ❌ | ❌ | ✅ |
| Wallet BudgetBakers | ✅ | ✅ parcial | ❌ | Opcional | ❌ |
| Toshl Finance | ✅ | ✅ parcial | ❌ | Opcional | ❌ (USD) |
| Notas / Memo | ❌ | ✅ manual | ❌ | ✅ | ✅ |
1. Monthly: Mejor para separar facturación de plata personal
A favor
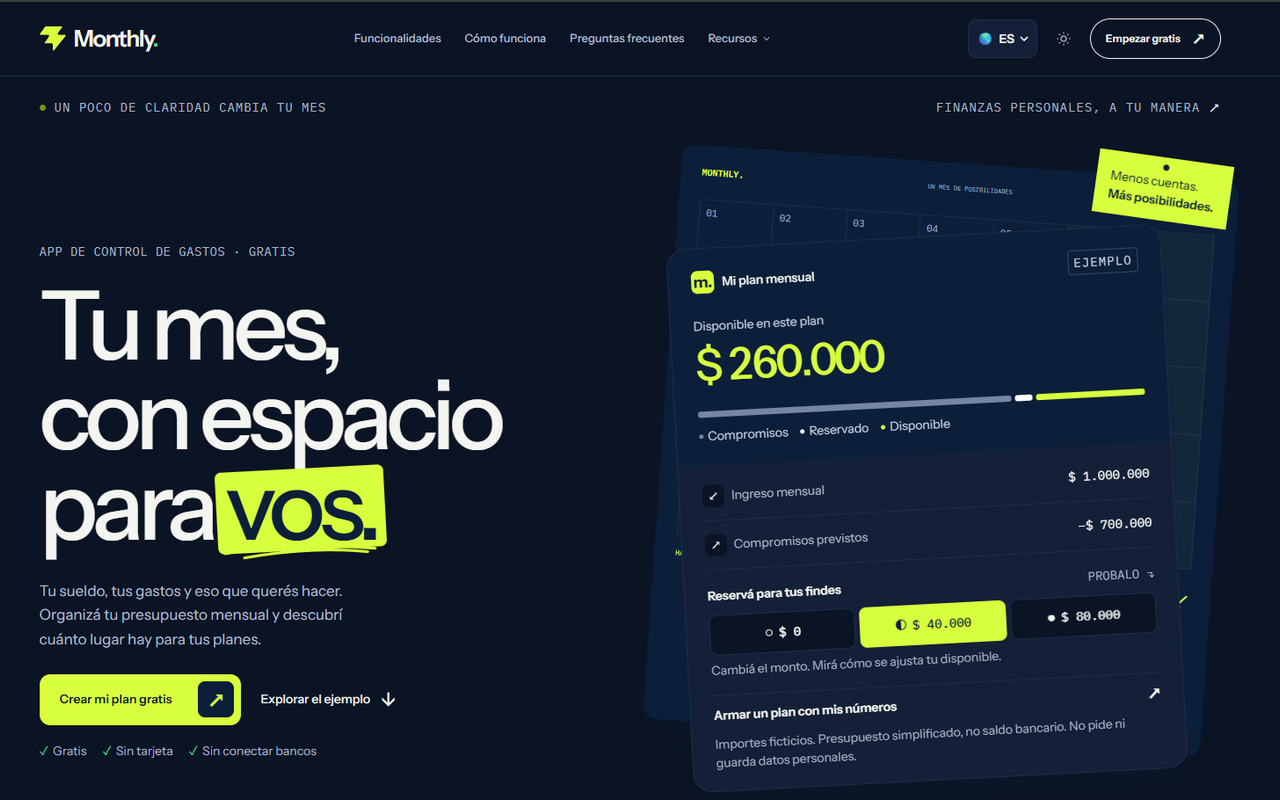
- Carga la facturación del mes como ingreso variable, sin planilla previa
- Reserva un monto fijo para monotributo e impuestos antes de gastar el resto
- Separa gastos del negocio (insumos, herramientas) de los gastos personales
- Calcula cuánto queda como plata personal después de descontar todo lo anterior
- Gratis, sin conexión bancaria, funciona desde el celular
- Asistente con IA que entiende ingresos variables y sueldo en pesos
En contra
- No calcula ni liquida el monotributo: solo separa y planifica el dinero
- Sin exportación de datos para AFIP o para el contador
- Enfocada en planificación mensual, no en inversiones del negocio
La diferencia de Monthly para un monotributista está en el orden de las cosas. En vez de ver primero el saldo total y después preguntarse cuánto hay que reservar, se carga la facturación del mes como ingreso, se anota el monto de monotributo e impuestos como un gasto fijo más, y recién ahí aparece el número real: la plata personal disponible.
Los gastos del negocio (una herramienta, un curso, insumos) se cargan aparte de los gastos personales (alquiler, super, salidas), así que al final del mes queda claro qué salió de cada lado. No hace falta esperar el cierre contable para saber si el mes rindió o no: el cálculo está disponible apenas se carga la facturación.
No reemplaza a un contador ni liquida impuestos. Lo que resuelve es la pregunta del día a día: de lo que entró este mes, cuánto es realmente mío para gastar.
2. Google Sheets: Mejor para armar columnas propias de negocio y personal
A favor
- Columnas separadas para facturación, gastos del negocio y gastos personales
- Gratis con una cuenta de Google
- Se adapta a facturación mensual variable sin límite de categorías
En contra
- Armar la estructura de negocio y personal desde cero lleva horas
- Poco cómodo de cargar entre reuniones o clientes desde el celular
- Sin reserva automática para monotributo: hay que calcularla a mano cada mes
Una planilla bien pensada puede separar perfectamente el negocio de lo personal, con tantas columnas como haga falta para clientes, categorías de gasto y meses de facturación distinta. El costo es armar esa estructura una vez y mantenerla actualizada mes tras mes.
Para quien ya tiene el hábito de las planillas, es una alternativa gratuita y flexible. Para quien no, suele abandonarse apenas la facturación se pone irregular.
Ver Google Sheets →3. Mercado Pago: Mejor para cobrar a clientes con QR
A favor
- Cobros con QR y link de pago para clientes, con historial por fecha
- Rendimiento automático sobre el saldo mientras no se retira
- Muy aceptado por clientes que ya lo tienen instalado
En contra
- El dinero cobrado del negocio y el uso personal quedan en la misma cuenta
- No reserva automáticamente lo que corresponde al monotributo
- No distingue facturación del mes de gastos personales
Para cobrar a un cliente rápido, con QR o link de pago, Mercado Pago funciona sin fricción y el rendimiento automático es un plus mientras la plata está ahí parada. El historial de cobros sirve como referencia a la hora de armar la facturación del mes.
Lo que no hace es distinguir esa plata de la personal una vez que entra: todo queda en el mismo saldo, listo para gastarse sin distinción.
Ver Mercado Pago →4. Naranja X: Mejor para financiar compras del negocio en cuotas
A favor
- Financiación en cuotas disponible tanto para compras del negocio como personales
- Ve el total de cuotas pendientes en un solo resumen
- Billetera y tarjeta del mismo ecosistema, sin apps separadas
En contra
- No separa qué cuotas corresponden al negocio y cuáles son gasto personal
- Sin reserva para monotributo ni impuestos
- El foco está en financiar compras, no en organizar ingresos variables
Comprar una herramienta o un insumo en cuotas y verlo junto con el resto de la tarjeta es cómodo, pero esa comodidad tiene un costo: no queda registrado qué compra fue del negocio y cuál fue personal. Con varias cuotas activas a la vez, esa mezcla se vuelve difícil de desarmar al cierre del mes.
Ver Naranja X →5. Brubank: Mejor para aislar la plata del negocio en otra cuenta
A favor
- Cuenta remunerada que puede destinarse solo a lo facturado del negocio
- Tarjeta física y virtual sin costo de mantenimiento
- Trámite de apertura completo sin pisar una sucursal
En contra
- No tiene categorías para diferenciar ingresos y gastos dentro de la cuenta
- No calcula cuánto conviene reservar para el monotributo
- Requiere mover manualmente lo que corresponde a gasto personal
Abrir una cuenta bancaria separada de la personal, exclusivamente para los ingresos que factura el negocio, es una forma directa de no mezclar la plata desde el origen. Brubank sirve bien para eso, con la ventaja de que el saldo rinde mientras no se mueve.
El límite aparece adentro de esa cuenta: no hay categorías ni cálculo de cuánto de lo que entró corresponde a impuestos o a plata personal para transferir.
Ver Brubank →6. Ualá: Mejor para una tarjeta exclusiva de gastos del negocio
A favor
- Tarjeta prepaga que puede reservarse solo para gastos del negocio
- Rendimiento diario sobre el saldo cargado
- Sirve sin necesidad de una cuenta bancaria tradicional
En contra
- No registra facturación ni ingresos variables por mes
- No reserva automáticamente lo que corresponde a impuestos
- El saldo no distingue negocio de personal salvo que se administre a mano
Cargar en Ualá solo lo que corresponde al negocio, y dejar el resto en otro lado, es una forma manual pero efectiva de no mezclar los gastos. La tarjeta prepaga ayuda porque impide gastar más de lo cargado para ese fin específico.
Ver Ualá →7. Fintual: Mejor para lo que el negocio no necesita gastar ya

A favor
- Fondos de inversión indexados con seguimiento simple
- Sirve para destinar a mediano plazo lo que el negocio no necesita este mes
- Disponible en Argentina con transferencia directa
En contra
- No separa ingresos del negocio de gastos personales
- Sin registro de gastos fijos ni de facturación mensual
- Pensada para invertir, no para organizar el mes a mes del monotributo
Un mes de buena facturación deja plata que no hace falta gastar de inmediato. Fintual sirve como destino para esa parte, con fondos indexados en lugar de dejarla parada en una cuenta.
No resuelve nada de la organización mensual: ni separa negocio de personal, ni calcula cuánto reservar para monotributo. Es un paso posterior, no el primero.
Ver Fintual →8. Wallet by BudgetBakers: Mejor para categorías detalladas de negocio
A favor
- Permite crear categorías separadas para ingresos del negocio y gasto personal
- Sincronización con cuentas bancarias para categorizar automáticamente
- Reportes mensuales por categoría
En contra
- Las categorías múltiples quedan detrás de una suscripción paga
- Soporte limitado para bancos y billeteras argentinas
- No calcula específicamente cuánto reservar para monotributo
Con categorías bien armadas, Wallet puede mostrar cuánto entró por el negocio y cuánto se gastó en cada rubro personal. El detalle es que esas categorías avanzadas, junto con la sincronización bancaria, quedan atrás de un pago mensual.
Ver Wallet by BudgetBakers →9. Toshl Finance: Mejor para facturar en pesos y cobrar en dólares
A favor
- Soporte multidivisa para facturar en pesos y cobrar algún cliente en dólares
- Etiquetas flexibles para separar negocio de gasto personal
- Disponible en múltiples plataformas
En contra
- Funciones avanzadas de presupuesto requieren suscripción paga
- Sin cálculo específico de lo que corresponde reservar para impuestos
- Menos usado en Argentina, con soporte y comunidad limitados
Para un monotributista con algún cliente que paga en dólares, Toshl resuelve la parte de llevar ambas monedas sin perder de vista el tipo de cambio del día. Las etiquetas permiten marcar qué es negocio y qué es personal, aunque el cálculo de cuánto reservar sigue siendo manual.
Ver Toshl Finance →10. Notas / Memo: Para anotar una factura antes de que se olvide
Mejor para: apuntar un monto o una fecha de cobro sin abrir ninguna app de finanzas.
Anotar rápido que tal cliente pagó tanto, o que falta cobrar tal factura, cumple como recordatorio. Lo que no hace es ningún tipo de separación entre negocio y personal, así que al cierre del mes hay que reconstruir todo de memoria.
¿Qué app te conviene según tu monotributo?
| Si tu problema es… | Usá |
|---|---|
| No saber cuánto de lo facturado es plata personal | Monthly |
| Armar tu propio sistema de columnas a medida | Google Sheets |
| Cobrar rápido a clientes con QR | Mercado Pago |
| Financiar una compra del negocio en cuotas | Naranja X |
| Tener una cuenta aparte solo para el negocio | Brubank |
| Invertir lo que el negocio no necesita este mes | Fintual |
| Facturar en pesos y cobrar algún cliente en dólares | Toshl Finance |
Con qué te quedás
Ser monotributista significa que la plata entra distinto cada mes y que una parte de lo facturado nunca fue realmente para gastar: tiene que salir para el monotributo, para impuestos, o para sostener el negocio el mes que viene. Confundir esa parte con plata personal es lo que hace que un mes de buena facturación termine igual de ajustado que uno flojo.
Las billeteras y tarjetas de esta lista resuelven bien cobrar, pagar y financiar. Separar lo que es del negocio de lo que es personal, y ver cuánto queda libre después de reservar lo que corresponde a impuestos, es la parte que Monthly cubre.