

Las vacaciones terminan, pero la tarjeta sigue pagando el viaje varios meses más. Se vuelve con seis cuotas activas: el vuelo, el hotel, un par de compras que en el momento parecían razonables. El sueldo que entra este mes ya tiene que cubrir eso, además de todo lo de siempre: alquiler, servicios, la cuota del colegio.
El error más común en ese primer mes de vuelta es gastar como si nada hubiera cambiado. El sueldo entró completo, así que se siente disponible completo, aunque una parte ya esté comprometida en cuotas que ni siquiera aparecen todavía en el resumen de la tarjeta. Para cuando llega ese resumen, el mes ya está gastado y las cuotas se pagan con lo que quedaba para lo demás.
Comparamos diez apps disponibles en Argentina según qué tan bien ayudan a armar ese mes de recuperación: ver las cuotas del viaje a tiempo y saber cuánto queda realmente disponible una vez descontadas.
Los criterios detrás de este ranking
Para esta comparación evaluamos:
- Visibilidad de cuotas pendientes: ¿muestra con claridad cuánto queda de las cuotas del viaje?
- Planificación del mes de vuelta: ¿arma el mes completo con sueldo, cuotas y gastos fijos, o solo registra lo que ya pasó?
- Dinero libre real: ¿calcula cuánto queda disponible una vez descontado todo lo comprometido?
- Sin conexión bancaria obligatoria: ¿se puede usar sin atar una cuenta o tarjeta?
- Rapidez de configuración: ¿se carga en minutos apenas se vuelve del viaje, o exige armar algo desde cero?
- Precio real: ¿tiene costo en pesos, en dólares, o no tiene costo?
Tabla comparativa
| App | Muestra cuotas pendientes | Planifica el mes de recuperación | Dinero libre real | Sin banco | Gratis |
|---|---|---|---|---|---|
| Monthly | ✅ | ✅ | ✅ | ✅ | ✅ |
| Naranja X | ✅ | ❌ | ❌ | ❌ | ✅ |
| Brubank | ✅ parcial | ❌ | ❌ | ❌ | ✅ |
| Ualá | ❌ | ❌ | ❌ | ❌ | ✅ |
| Mercado Pago | ✅ parcial | ❌ | ❌ | ❌ | ✅ |
| YNAB | ✅ | ✅ | ✅ | Opcional | ❌ (USD) |
| Monefy | ❌ | ❌ | ❌ | ✅ | ✅ parcial |
| Spendee | ✅ parcial | ✅ parcial | ❌ | Opcional | ❌ (USD) |
| Fintual | ❌ | ❌ | ❌ | ❌ | ✅ |
| Notas / Memo | ✅ manual | ✅ manual | ✅ manual | ✅ | ✅ |
1. Monthly: Mejor para armar el mes de vuelta con las cuotas ya adentro
A favor
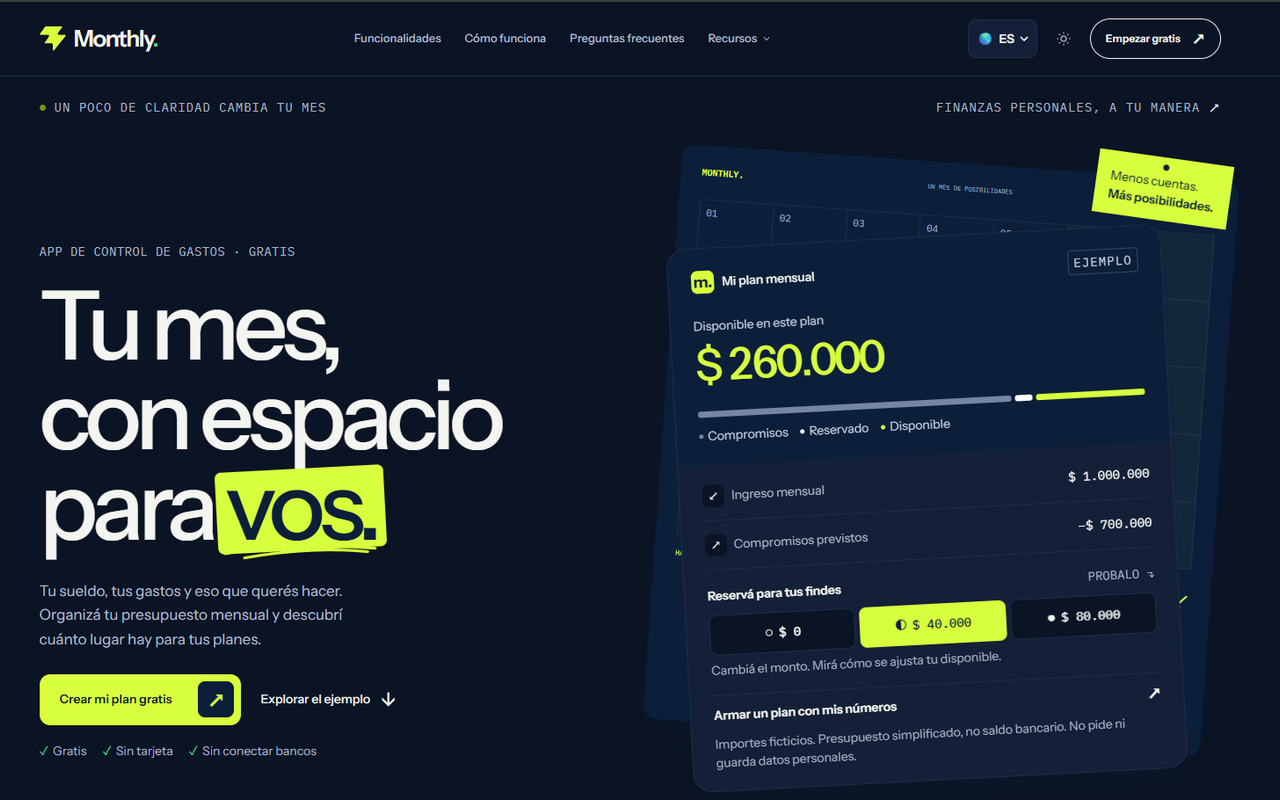
- Suma las cuotas del viaje como gasto fijo más dentro del mes de vuelta
- Calcula cuánto dinero libre real queda después de cuotas y gastos fijos
- Reserva igual un monto para el fin de semana, aunque el mes venga ajustado
- Se carga en minutos apenas se vuelve del viaje, sin configuración previa
- Gratis, sin conexión bancaria, funciona desde el celular
- Asistente con IA que entiende cuotas e inflación
En contra
- No importa las cuotas automáticamente desde la tarjeta: se cargan a mano
- Sin historial comparativo entre meses todavía
- Enfocada en planificar el mes, no en gestionar la deuda de la tarjeta en sí
El primer día de vuelta de vacaciones es el momento exacto para cargar en Monthly lo que dejó el viaje: cuánto queda de cuota, en cuántos meses, y sumarlo junto con el resto de los gastos fijos habituales. El resultado es un número distinto al de un mes normal, y verlo antes de empezar a gastar cambia por completo cómo se administra esa primera quincena.
Esto evita el error más frecuente después de un viaje: tratar el sueldo como si estuviera entero disponible, cuando en realidad una parte ya tiene destino fijo por varios meses. Con ese monto restado desde el principio, el dinero libre que muestra la app es el que realmente se puede gastar sin generar otro problema el mes siguiente.
No conecta con la tarjeta ni trae las cuotas de forma automática, así que hay que cargarlas a mano apenas se sabe el monto. Cargar esa cuota toma un par de minutos y evita meses de sorpresas con el dinero libre real.
2. Naranja X: Mejor para ver todas las cuotas del viaje en un solo lugar
A favor
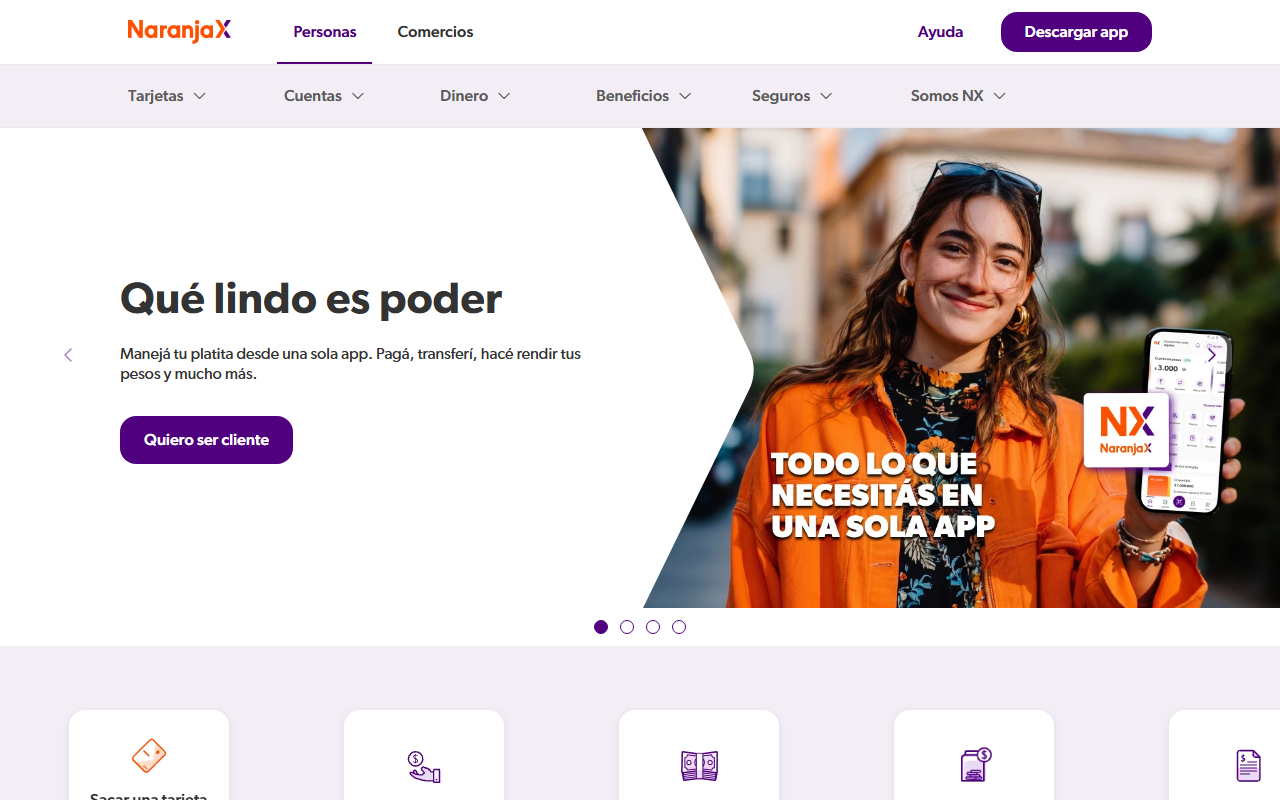
- Ve todas las cuotas pendientes de la tarjeta en un solo resumen
- Financiación en cuotas integrada si hace falta reprogramar un pago
- Billetera y tarjeta del mismo ecosistema, sin apps separadas
En contra
- No calcula cuánto dinero libre queda después de esas cuotas
- Sin reserva ni planificación del resto del mes
- El foco está en pagar y financiar, no en organizar el ingreso
Después de un viaje pagado en cuotas, tener todas juntas a la vista (cuánto queda, hasta cuándo) ya ordena bastante la cabeza. Naranja X cumple bien esa parte puntual, incluso con la opción de refinanciar si alguna cuota se complica.
Lo que no hace es cruzar esas cuotas con el sueldo del mes y el resto de los gastos fijos. Esa cuenta sigue quedando del lado del usuario.
Ver Naranja X →3. Brubank: Mejor para ver el impacto real en la cuenta
A favor
- Home banking claro para ver el descuento de las cuotas mes a mes
- Cuenta remunerada mientras el sueldo espera para pagar lo fijo
- Tarjeta física y virtual sin costo de mantenimiento
En contra
- No separa las cuotas del viaje de otros gastos fijos
- No calcula cuánto dinero libre queda después de pagar todo
- Requiere completar un trámite de apertura de cuenta
Ver el movimiento exacto de la cuota saliendo de la cuenta, con fecha y monto, ayuda a confirmar que todo se está pagando como corresponde. Brubank cumple bien esa función de registro bancario claro.
Fuera de mostrar el movimiento, no arma ningún plan para el resto del mes: no hay categorías ni un cálculo de cuánto queda disponible después de esa cuota.
Ver Brubank →4. Ualá: Mejor para limitar el gasto mientras se paga el viaje
A favor
- Tarjeta prepaga que impide gastar más de lo cargado durante el mes ajustado
- Rendimiento diario sobre el saldo mientras se recupera el mes
- Transferencias sin costo para separar la plata del mes de la del viaje
En contra
- No muestra las cuotas de otra tarjeta ni las suma al panorama
- No calcula cuánto sueldo queda comprometido por el viaje
- El rendimiento varía según la tasa vigente cada mes
Cargar en Ualá solo lo que se puede gastar ese mes, dejando afuera lo que ya está destinado a la cuota del viaje, funciona como un límite físico contra el gasto de más. Es una forma manual de aplicar la misma idea que Monthly calcula automáticamente.
Ver Ualá →5. Mercado Pago: Mejor para pagos del día a día mientras se recupera el mes
A favor
- Rendimiento automático sobre el saldo disponible
- Pagos QR y transferencias sin costo
- Cuotas y préstamos propios integrados en la misma app
En contra
- No distingue las cuotas del viaje de otros gastos fijos
- No calcula cuánto dinero libre queda después de lo comprometido
- Mezcla cobros, pagos e inversiones en un mismo resumen
Para el gasto cotidiano de un mes ajustado (el supermercado, los servicios, algún pago suelto) Mercado Pago sigue siendo práctico por lo extendido que está. El rendimiento automático ayuda a que el sueldo no quede parado sin generar nada mientras se espera para pagar los gastos fijos.
Ver Mercado Pago →6. YNAB: Mejor para metodología de sobres aplicada a la deuda del viaje
A favor
- Metodología de asignar cada peso a una categoría, incluida la deuda del viaje
- Reportes detallados por categoría de gasto
En contra
- Cuesta USD 14.99 por mes, en dólares
- Interfaz mayormente en inglés
- No está pensada para cuotas en pesos ni para la inflación argentina
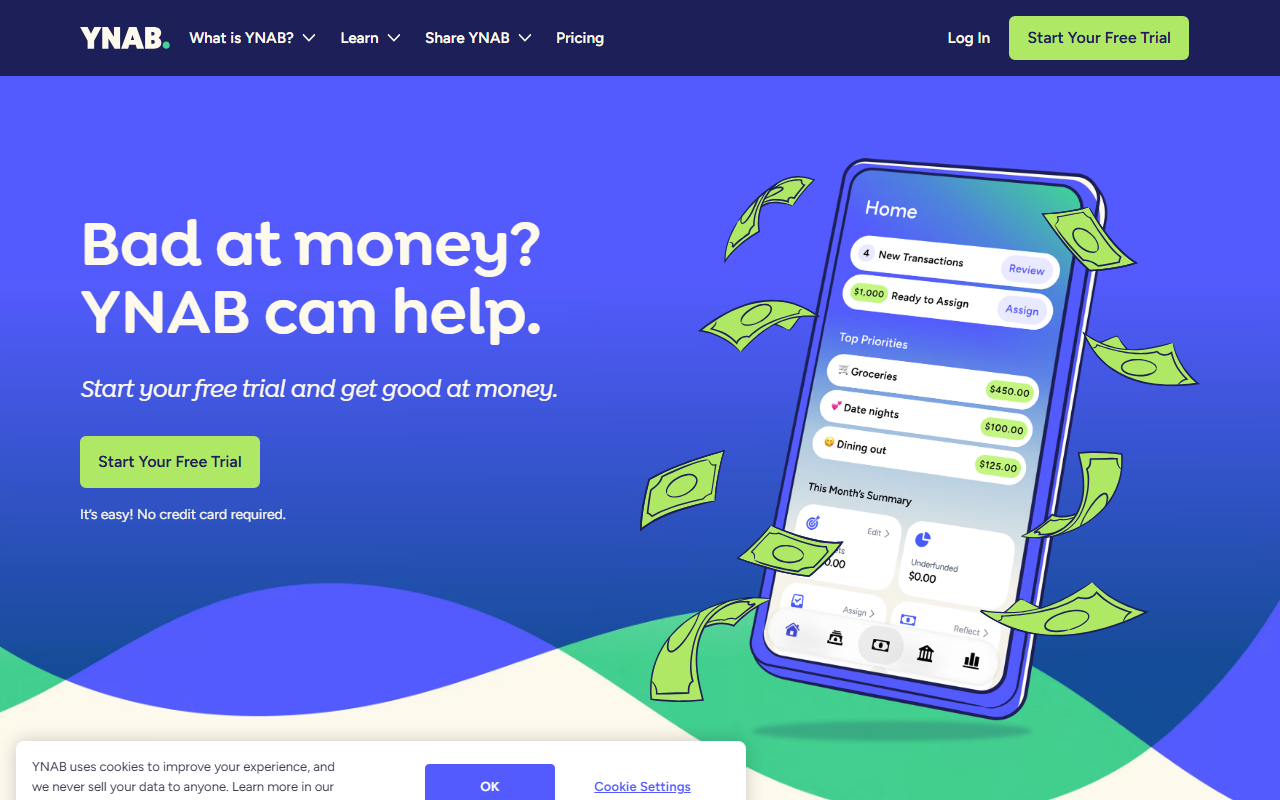
La lógica de YNAB de tratar cada categoría como un sobre con un monto fijo se adapta bien, en teoría, a una cuota de viaje: se le asigna su propio sobre y se descuenta del resto. El problema, otra vez, es el contexto: precio en dólares e interfaz pensada para otro sistema financiero.
Ver YNAB →7. Monefy: Mejor para ver en qué se fue la plata del viaje
A favor
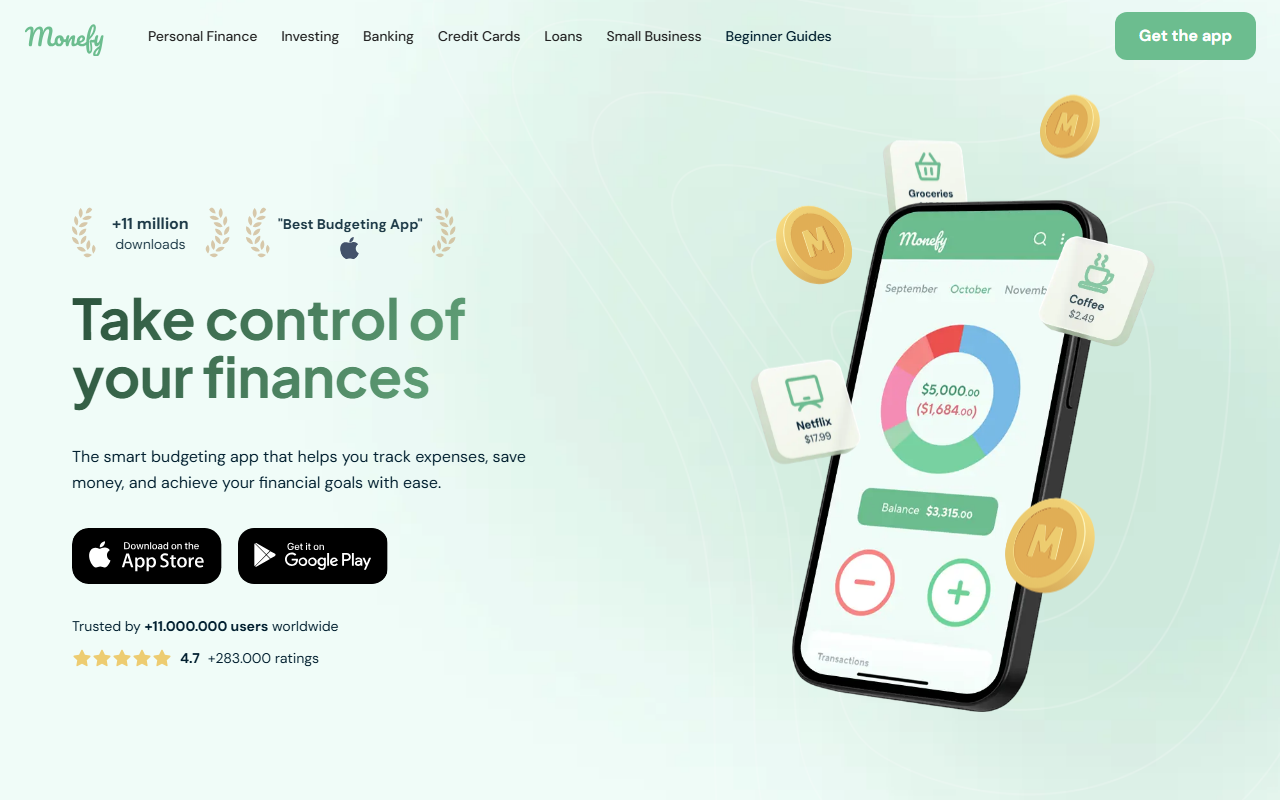
- Gráfico circular que muestra en qué categorías se gastó durante el viaje
- Carga un gasto en pocos segundos
- Versión gratuita con las funciones básicas
En contra
- Registra lo que ya se gastó, no planifica el mes de recuperación
- Sin gastos fijos ni cuotas separadas por categoría
- Funciones avanzadas quedan detrás de una compra dentro de la app
Revisar en qué se fue la plata durante el viaje (comida, alojamiento, paseos) puede servir como diagnóstico para el próximo viaje. Para el mes de vuelta en sí, Monefy no aporta nada: no hay lugar para la cuota ni para calcular cuánto queda disponible ahora.
Ver Monefy →8. Spendee: Mejor para categorizar automáticamente el gasto con el banco
A favor
- Conexión bancaria para categorizar automáticamente los gastos
- Visualizaciones y reportes por categoría
- Presupuestos configurables por rubro
En contra
- Precio en USD para las funciones clave
- Conexión bancaria compleja o no disponible en todos los bancos argentinos
- Sin planificación estructurada del mes de vuelta como tal
Cuando la conexión bancaria funciona bien, Spendee categoriza solo los gastos del viaje y separa lo que corresponde a la cuota de la tarjeta del resto. El costo en dólares y la disponibilidad limitada en bancos argentinos son la letra chica de esa comodidad.
Ver Spendee →9. Fintual: Mejor para retomar inversiones una vez pasado el mes ajustado

A favor
- Fondos de inversión indexados con seguimiento simple
- Sirve para retomar el hábito de invertir una vez pagada la cuota del viaje
- Disponible en Argentina con transferencia directa
En contra
- No cubre presupuesto mensual ni las cuotas del viaje
- Sin registro de gastos fijos
- Enfocada exclusivamente en inversiones, no en el mes de recuperación
Fintual entra en esta lista para después, no para el mes en rojo en sí: una vez que las cuotas del viaje terminan de pagarse y vuelve a haber margen, sirve para retomar el hábito de invertir en algo indexado en lugar de dejar la plata sin destino.
Ver Fintual →10. Notas / Memo: Para anotar el gasto del viaje sin ningún cálculo
Mejor para: apuntar rápido cuánto se gastó en el viaje, sin abrir una app de finanzas.
Escribir en las Notas del celular cuánto salió el hotel o el auto alquilado sirve como recuerdo del viaje, no como plan para el mes que sigue. Sin gastos fijos, sin cuotas separadas y sin ningún cálculo de dinero libre, el mes de vuelta se administra igual que cualquier otro, que es justamente el error que lo complica.
¿Cuál usás para este mes de recuperación?
| Si tu problema es… | Usá |
|---|---|
| No saber cuánto dinero libre queda después de la cuota del viaje | Monthly |
| Perder de vista cuántas cuotas quedan pendientes | Naranja X |
| Ver el descuento exacto de la cuota en la cuenta | Brubank |
| Limitar el gasto mientras se termina de pagar el viaje | Ualá |
| Categorizar automáticamente lo que se gastó en el viaje | Spendee |
| Retomar inversiones una vez pasado el mes ajustado | Fintual |
El mes que viene después
El mes en rojo después de un viaje no aparece porque el sueldo alcanzó menos que otras veces. Aparece porque una parte de ese sueldo ya tenía destino (la cuota del viaje) y se gastó igual, como si estuviera entera disponible. Ver ese número restado desde el primer día es la diferencia entre un mes ajustado pero bajo control, y otro mes que termina pidiendo prestado para llegar.
Las apps de tarjeta y banco de esta lista muestran bien las cuotas. Armar el mes completo con esas cuotas ya adentro, y saber cuánto queda libre de verdad, es lo que resuelve Monthly.