

Respuesta corta: para una jubilación, la sencillez pesa más que las funciones. Monthly es la opción más directa de esta lista: escribís lo que cobrás, sumás luz, gas, remedios y demás gastos fijos, y te muestra cuánto queda. Es gratuita y no se conecta con el banco. Con papel, un cuaderno de tres columnas logra lo mismo.
Con una jubilación en pesos, el problema rara vez es que “falta una app”. Es que los gastos fijos (servicios, remedios, obra social o prepaga, alquiler o expensas si corresponde) ocupan buena parte de lo que cobrás, suben con frecuencia y se mezclan con los gastos de todos los días. A mitad de mes cuesta saber si lo que queda alcanza hasta el próximo cobro.
Sofisticación no se necesita. Se necesita un lugar donde ver tres cosas: lo que cobrás, lo que ya está comprometido y lo que queda libre. Cada herramienta de abajo se juzga por cuántas pantallas lleva llegar a ese tercer dato y por si te pide claves que no deberías dar. Los montos de los ejemplos son hipotéticos.
Cómo comparamos
- Facilidad de uso: cuántas pantallas y pasos hay hasta ver el número que importa.
- Utilidad para planificación mensual: si muestra cuánto queda hasta el próximo cobro.
- Costo real: si es gratis o tiene suscripción.
- Privacidad y conexión bancaria: si pide claves o vincular cuentas (algo que conviene evitar).
- Adaptación al contexto argentino: pesos, cobro mensual de la jubilación, aumentos de servicios.
- Curva de aprendizaje: si alguien que no usa mucho el celular puede arrancar con una sola explicación.
Comparación rápida
| Opción | Qué hace | Planifica el mes | Gratis | Sin conexión bancaria |
|---|---|---|---|---|
| Monthly | Resta de la jubilación luz, gas, remedios y prepaga | Sí | Sí | Sí |
| Monefy | Anota el gasto chico del día | No | Versión básica | Sí |
| Cuenta DNI | Pagos de todos los días con la cuenta de Banco Provincia | No | Sí | No |
| Mercado Pago | Transferencias y QR | No | Sí | No |
| Google Sheets | Planilla que te deja armada un familiar | Si la armás | Sí | Sí |
| Notas del celular | Lista de vencimientos | No | Sí | Sí |
| Cuaderno | Tres columnas escritas a mano | Si lo armás | Sí | Sí |
1. Monthly: cargás la jubilación y ves cuánto te queda
A favor
- Escribís el monto de la jubilación una vez y después solo corregís lo que cambia
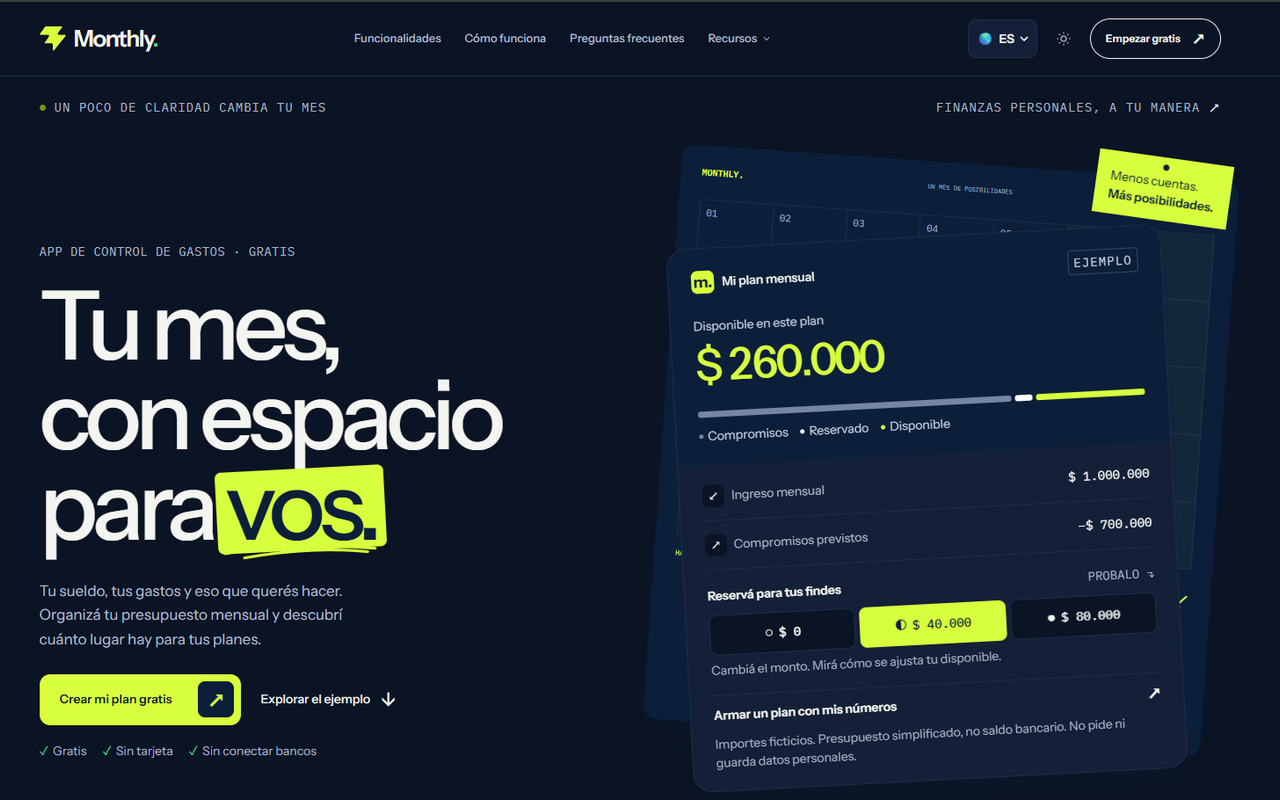
- El número que queda es el que podés gastar hasta el próximo cobro, ya descontados los fijos, la reserva y lo que fuiste anotando
- Gratis y sin conexión bancaria: no pide claves ni accesos
- Se usa desde el celular, con pantallas pensadas para pantalla chica
- Podés exportar tus datos como copia de seguridad
En contra
- Hay que cargar los datos a mano: no importa nada del banco
- La primera carga lleva unos minutos, conviene hacerla acompañado si no usás mucho el celular
- No guarda recibos ni hace informes de años anteriores: mira el mes en curso
Una jubilación cobra una vez por mes y los gastos conocidos son casi siempre los mismos, y esa regularidad es lo que Monthly aprovecha. Primero el monto que cobrás; después lo que se repite (la luz, el gas, el agua, la obra social o prepaga, los remedios de siempre); por último una reserva para salidas, regalos o el almuerzo del domingo con la familia. Lo que sobra es el número que importa, y baja con cada gasto del día que anotás.
Cuando aumenta una factura, cambiás el monto del gasto fijo y el cálculo se corrige solo. No hay gráficos ni categorías complicadas que interpretar.
Una aclaración sobre la seguridad: como no se conecta al banco, no necesitás darle ninguna clave. Y por regla general, ninguna app legítima te pide la clave del homebanking ni códigos que te llegan por SMS.
Mejor para: quien quiere ver “cuánto me queda” sin aprender nada nuevo.
2. Monefy: anotar cada gasto del día
A favor
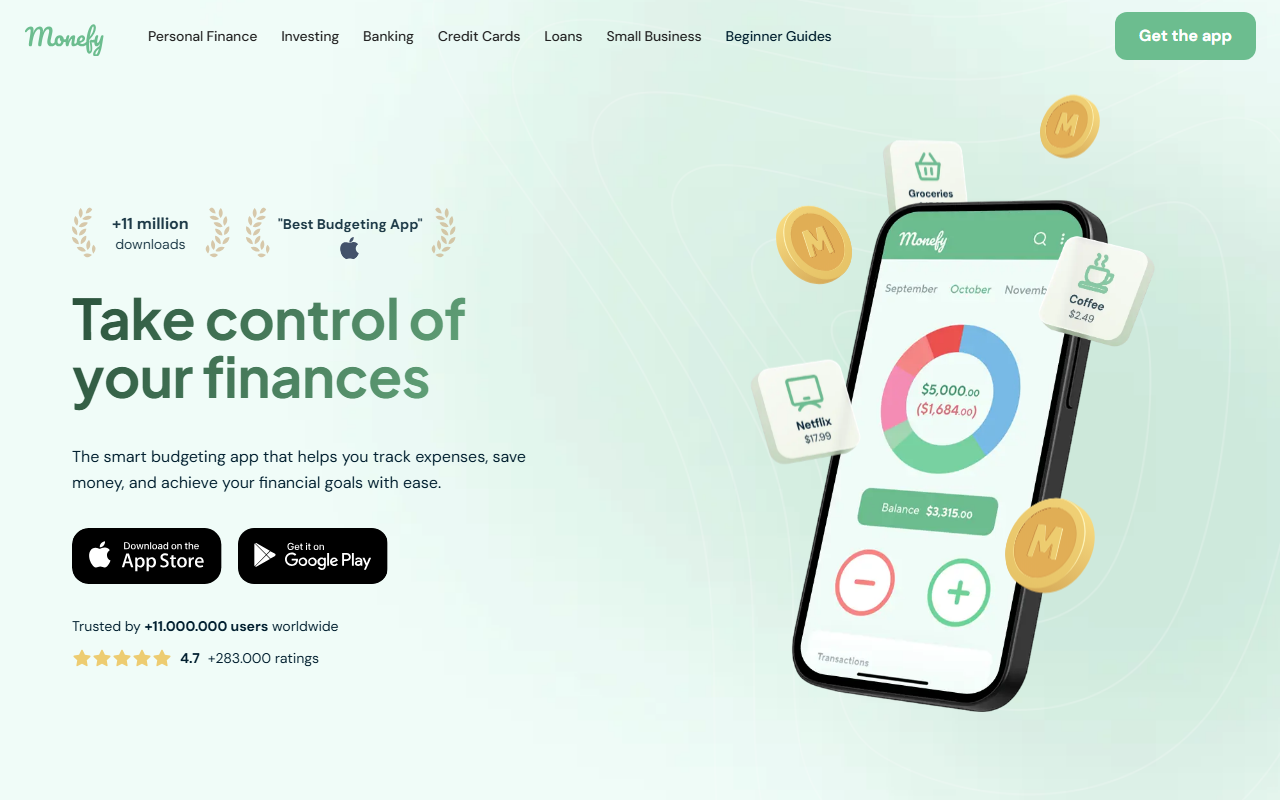
- Pantalla muy simple para anotar un gasto
- No pide conectar el banco
- Útil para ver qué gastos chicos se acumulan
En contra
- Solo registra: no te dice cuánto te queda para el mes
- No distingue gastos fijos de gastos del día
- Algunas funciones en plan pago
Funciona como una libretita digital: anotás el pan, la farmacia, el colectivo. Lo que no hace es avisarte si vas a llegar o no hasta el próximo cobro. Va bien como complemento, no como sustituto de tener cargados los fijos.
Mejor para: quien quiere anotar y revisar al final de la semana.
Probar Monefy para el gasto del día →3. Cuenta DNI: para pagar, no para organizar
A favor
- Billetera para pagos del día a día
- Historial de pagos hechos con la cuenta
- Si ya la usás, no hay nada nuevo que instalar
En contra
- No es una herramienta de presupuesto
- Muestra un saldo, no lo que ya está comprometido
- Está pensada para clientes de Banco Provincia
Cumple para pagar, pero un saldo no distingue cuánto ya está comprometido. Un saldo alto a principio de mes da una tranquilidad falsa si todavía faltan la prepaga y los servicios.
Mejor para: pagar y consultar movimientos.
Conocer Cuenta DNI →4. Mercado Pago: lo mismo, con transferencias
A favor
- Muy extendida para pagar y transferir
- Historial de movimientos
- Pagos con QR
En contra
- No es una herramienta de presupuesto
- Mezcla todo en un saldo
- Exige cuidar la cuenta y las claves
Como la anterior, sirve para operar y no para planificar. Si ya la usás, activá las medidas de seguridad que ofrece y no compartas códigos con nadie, ni siquiera con alguien que diga llamar de la app. La diferencia entre ambas está en Monthly vs Mercado Pago.
Mejor para: pagar y transferir.
Revisar la seguridad de Mercado Pago →5. Google Sheets: planilla, si alguien te ayuda a armarla
A favor
- Se arma exactamente a medida
- Gratis
- Sin conexión bancaria
En contra
- Armarla requiere conocimiento previo
- Incómoda en la pantalla del celular
- Sin recordatorios
Anda bien si un hijo, una hija o un nieto te la deja armada con las fórmulas y vos solo cambiás los montos. En la pantalla del celular se hace incómoda. Para ver más opciones, está la nota sobre alternativas a Excel.
Mejor para: quien ya usa computadora y tiene a alguien que la arme.
Abrir Google Sheets con quien te ayude →6. Notas del celular: lo mínimo posible
Mejor para: una lista de vencimientos para no olvidarte.
Alcanzan para acordarte de qué vence cada día, pero no suman ni restan: el “cuánto me queda” lo tenés que hacer de cabeza.
7. El cuaderno de siempre
El cuaderno merece un lugar en esta lista, porque funciona. Tres columnas alcanzan: lo que cobrás, lo que ya tenés que pagar este mes y lo que queda. Se actualiza una vez por mes y cuando sube una factura. Lo que le falta es la suma automática y la posibilidad de guardar copia: si lo perdés, perdés todo. Si el papel te resulta cómodo, usalo; si querés pasar la misma lógica al celular, Monthly hace ese trabajo.
Tres ejemplos de uso
Los montos son ilustrativos.
Ejemplo 1, el mes normal. Norma cobra ARS 680.000. Carga luz, gas, agua e internet (ARS 150.000 en total), la prepaga (ARS 190.000) y los remedios de siempre (ARS 95.000), es decir ARS 435.000 de gastos fijos. Define una reserva de ARS 45.000 para salidas. Le quedan ARS 200.000 de dinero libre para comida y gastos del día.
Los primeros 10 minutos, con los números de Norma. Primero escribe ARS 680.000, que es lo que cobra. Después, con la última boleta de cada servicio a mano, pasa ARS 150.000 de luz, gas, agua e internet; ARS 190.000 de prepaga y ARS 95.000 de remedios. Último paso: la reserva de ARS 45.000. En la pantalla aparece ARS 200.000 y esa es la cifra que mira cada mañana. Si es la primera vez en el celular, esta carga conviene hacerla con alguien al lado, una sola vez.
Ejemplo 2, sube una factura. En el mes siguiente el gas sube y la factura pasa de ARS 40.000 a ARS 58.000. Norma cambia ese monto y ve en el momento que su dinero libre bajó en ARS 18.000. Puede ajustar la reserva en vez de enterarse a fin de mes.
Ejemplo 3, un gasto médico imprevisto. Un estudio no cubierto cuesta ARS 35.000. Lo anota como gasto del día y ve cuánto le queda. Si el monto es chico, lo absorbe; si es grande, sabe que tiene que recortar otra cosa antes de llegar al cobro siguiente.
Escribí hoy tu jubilación, los remedios y la prepaga, y fijate cuánto te queda este mes →
Si preferís hacer la lista de fijos sin apuro antes de cargarla, está la guía de gastos fijos mensuales.
Qué elegir según tu perfil
| Si sos… | Probá |
|---|---|
| Alguien que recién empieza con el celular | Monthly, con ayuda para la primera carga, o el cuaderno |
| Alguien con gastos médicos que varían | Monthly: anotás cada consulta suelta y ves cuánto resta |
| Alguien que desconfía de las estafas virtuales | Monthly, el cuaderno o una planilla: ninguno pide claves del banco ni códigos |
| Alguien que recibe ayuda de un familiar | Una planilla armada por esa persona, o Monthly cargado juntos la primera vez |
Conclusión
Una jubilación se organiza con pocos pasos y la herramienta que muestre, antes que nada, cuánto queda después de lo que ya hay que pagar. Monthly lo hace gratis y sin vincular el banco; Monefy sirve para el día a día; las billeteras son para pagar, y el cuaderno sigue siendo una opción válida.
Cuando llegue el próximo cobro, tené lista la cuenta de lo que te queda antes de gastar el primer peso.