

Respuesta corta: con dos sueldos, el problema casi nunca es la plata total sino el calendario: quién cobra cuándo y quién paga qué antes de que el otro cobre. Lo que mejor funciona es elegir primero un modelo de hogar (caja común, rubros repartidos o adelantos con saldo) y después una herramienta que lo acompañe. Monthly queda primero porque cada uno ve, con su propia fecha de cobro, cuánto le queda después de su aporte; Splitwise y Tricount completan cuando hace falta llevar saldos entre los dos.
Un hogar con dos ingresos parece más cómodo que uno con uno solo, y suele serlo. Pero trae un problema que no existe cuando cobra una sola persona: los dos sueldos no llegan el mismo día, no suben al mismo ritmo y no se gastan igual. Uno cobra el 1 y el otro el 8. El alquiler vence el 5. El súper se paga con la tarjeta de quien tenga cupo. A fin de mes alguien siente que puso más y nadie tiene el número a mano para discutirlo con tranquilidad.
Esta comparación no parte de las apps sino del hogar. Primero ordenamos las tres formas más comunes de repartir los gastos con dos sueldos y recién después miramos qué herramienta acompaña a cada una. Las cifras de los ejemplos son inventadas: no reflejan costos de vida reales ni son una recomendación. Para la fórmula del reparto según ingresos hay otra nota (ingresos diferentes); esta mira el calendario y las herramientas.
Cómo comparamos
- Comodidad: cuánto cuesta anotar un movimiento parado en la caja del súper.
- Qué te dice del mes: cuánto te queda a vos hasta tu próximo cobro, y no solo cuánto gastaron entre los dos.
- Precio: qué es gratis y qué pasa a ser de pago.
- Datos expuestos: si pide vincular cuentas, que en un hogar de dos significa mostrar los movimientos de ambos.
- Encaje local: pesos, cobros en fechas distintas, gastos que se ajustan.
- Acuerdos previos: cuánto tienen que pactar entre los dos antes de que la herramienta sirva.
Los tres modelos de hogar con dos sueldos
La herramienta es secundaria. Antes de bajar ninguna app, conviene que los dos elijan cómo se reparten el hogar, porque cada modelo exige una cosa distinta de la herramienta.
Modelo 1: la caja común con aporte fijo. Se suman todos los gastos del hogar (alquiler, expensas, servicios, internet, supermercado) y cada uno transfiere una cantidad fija a una cuenta o billetera común, o se la transfiere al que paga. Lo que queda en la cuenta propia es personal. Es el modelo más simple de sostener porque el número es uno solo, y tiene la ventaja de que cada uno puede llevar su mes por separado.
Modelo 2: los rubros repartidos. Uno paga el alquiler y las expensas; el otro, los servicios y el súper. No hay transferencias entre ustedes. Es cómodo cuando los gastos tienen vencimientos distintos, pero se desbalancea con los aumentos: si el alquiler se ajusta, uno de los dos carga con la suba sin que se haya acordado nada.
Modelo 3: los adelantos con saldo. Cada uno paga lo que le queda a mano y, a fin de mes, se hace la cuenta de quién puso de más. Funciona bien si el saldo se calcula solo, y se vuelve una fuente de peleas si se hace de memoria.
Ninguno es mejor que los otros. Lo que cambia es qué tiene que hacer la app: en el primero, ayudar a cada uno a ver su mes; en el segundo, nada especial; en el tercero, llevar un saldo.
Comparación rápida
| App | Qué resuelve en un hogar con dos sueldos | Gratis | Sin conexión bancaria |
|---|---|---|---|
| Monthly | Lo que te queda a vos después de tu aporte, hasta tu fecha de cobro | Sí | Sí |
| Splitwise | El saldo entre los dos cuando uno puso de más | Uso básico gratis; recibos, gráficos y conversión de moneda son Pro | Sí |
| Tricount | Un grupo para gastos compartidos y quién le debe a quién | Sí, según su sitio sin publicidad ni límites | Sí |
| Monefy | Registro rápido, con sincronización entre dos celulares | Versión básica gratis; hay mejora paga | Sí |
| Google Sheets | Cualquier lógica que ustedes diseñen | Sí | Sí |
1. Monthly: cada uno ve su mes, con su fecha de cobro
A favor
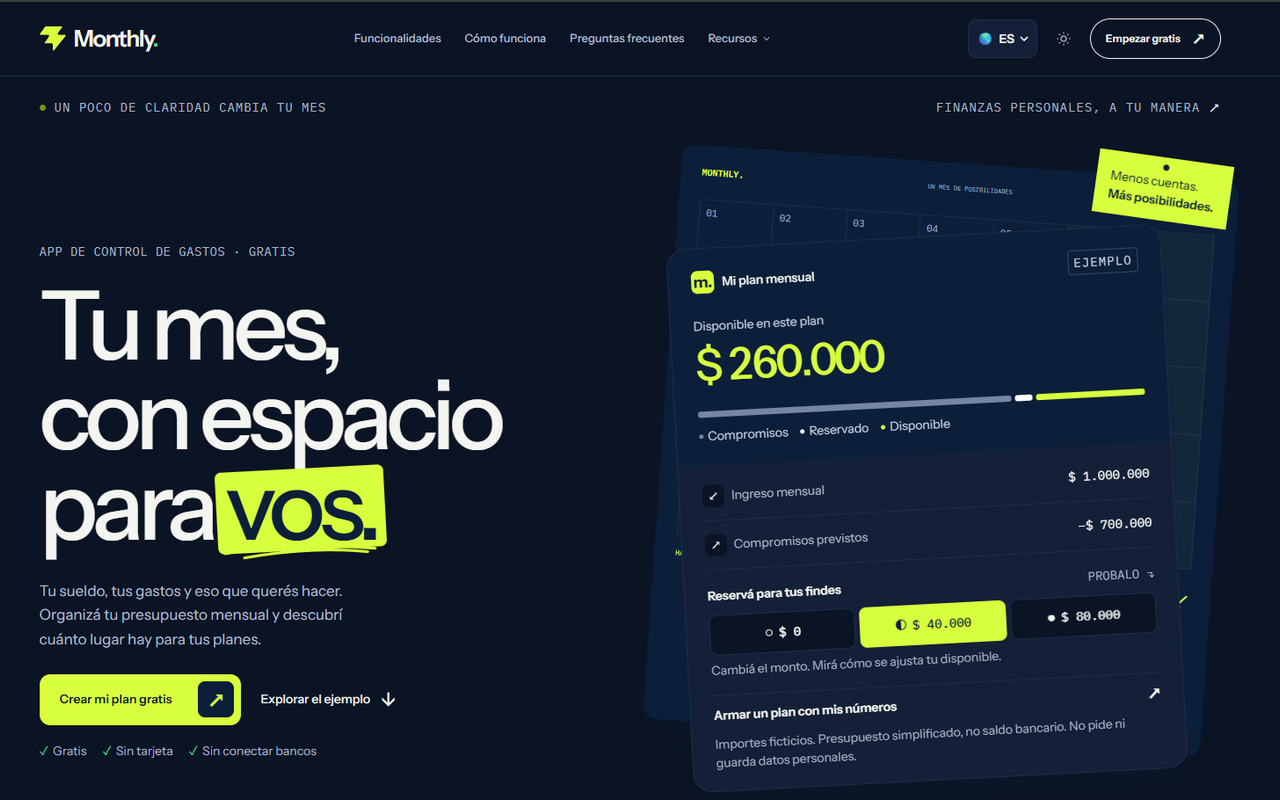
- Cargás tu sueldo, tu aporte al hogar como gasto fijo y la reserva de fin de semana, y ves tu dinero libre real
- Si adelantás la parte del otro, la anotás como plata que te deben, con fecha esperada
- No pide conectar bancos: los movimientos de tu pareja no pasan por tu app
- Gratis
En contra
- No hay presupuesto compartido ni saldos entre dos usuarios: cada cuenta es individual
- Todo se carga a mano
- No calcula quién debe cuánto a quién; el adelanto lo anotás vos
La idea de Monthly para dos sueldos es simple y se apoya en una limitación: no existe un presupuesto de a dos. Cada uno lleva el suyo. Eso, que en otras herramientas parecería una carencia, resuelve un problema práctico del modelo de caja común: no necesitan acordar categorías ni compartir contraseñas. Lo único que acuerdan es el monto del aporte.
Tu sueldo entra como ingreso del mes. El aporte a la caja común entra como un gasto fijo más, igual que el alquiler cuando lo pagás vos solo. La reserva para los fines de semana sale antes del cálculo, y lo que queda es tu dinero libre real. Ese número es el que sirve para decidir si aceptás un plan, porque ya descontó lo que le debés al hogar.
El calendario es el otro detalle. Si el alquiler vence el 5 y vos cobrás el 1, adelantás el pago; el otro te devuelve su parte el 8. En Monthly esa parte puede quedar anotada en deudas a favor (persona, monto y fecha esperada), con lo que tu dinero libre no se confunde con una plata que todavía no es tuya.
Mejor para: hogares que eligen la caja común o los rubros repartidos y quieren que cada uno vea su propio margen.
Cargá tu sueldo y tu aporte al hogar y mirá cuánto te queda hasta tu próximo cobro →
2. Splitwise: el saldo cuando los adelantos van y vienen

A favor
- Diseñada para registrar quién pagó qué y quién le debe a quién
- Sirve para el modelo de adelantos con saldo
- Multiplataforma
En contra
- No calcula tu dinero libre ni planifica tu mes
- Según su página de Pro, recibos, gráficos, búsqueda y conversión de moneda son parte del plan pago
- Hace falta que los dos carguen los gastos
Splitwise resuelve el modelo 3. Cada uno anota lo que pagó y la aplicación mantiene el saldo, de modo que a fin de mes no hay que reconstruir de memoria quién puso de más. La página de Splitwise Pro lista como funciones pagas, entre otras, los gastos ilimitados por día, la conversión de monedas, los gráficos y el escaneo de recibos. Para un hogar de dos, el uso básico alcanza.
No te dice cuánto te queda a vos para llegar al próximo cobro: sabe de saldos entre ustedes, no de sueldos. Por eso en un hogar que usa adelantos conviene sumarle otra herramienta para el mes individual. Tenemos una comparación más amplia en apps para gastos compartidos en pareja.
Mejor para: hogares donde ambos pagan con tarjetas distintas y el saldo se ajusta a fin de mes.
Armar el grupo de tu hogar en Splitwise →
3. Tricount: un grupo compartido, sin vueltas

A favor
- Su sitio lo presenta como gratis, sin publicidad y sin límites
- Permite probarlo sin registrarse
- Maneja varias monedas
En contra
- Pensada para grupos y gastos compartidos, no para tu presupuesto individual
- No separa gastos fijos ni reserva
- No muestra dinero libre
Tricount cumple una función parecida a Splitwise con menos configuración: se crea un grupo, se cargan gastos, se indica quién pagó y la aplicación muestra quién le debe a quién. Su propia página la define como gratuita, sin publicidad y sin límites, y permite probarla sin registrarse. Para el súper compartido y las salidas de a dos es una opción liviana.
Como todas las de su tipo, no sabe de tus sueldos ni de tu mes. Sirve como complemento del modelo de caja común si además quieren llevar un pequeño saldo para los gastos que se pagan desde la cuenta personal.
Mejor para: quienes quieren un saldo compartido sin pensar en categorías.
Crear el grupo de la casa en Tricount →
4. Monefy: registro rápido y sincronizado entre dos celulares
A favor
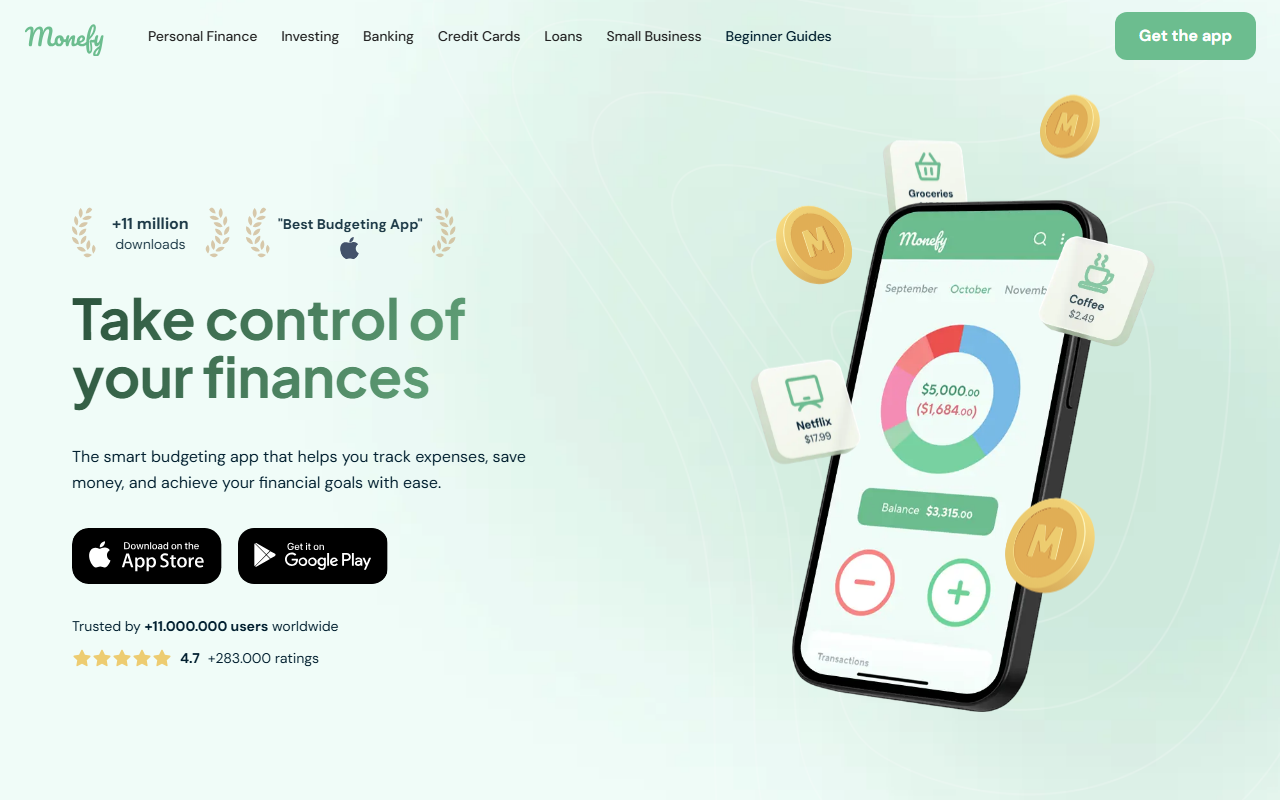
- Se anota un gasto en pocos toques
- Según su sitio, sincroniza con Google Drive o Dropbox, incluso con el celular de la pareja
- No se conecta al banco
En contra
- Es un registro de gastos, no un plan del mes
- Cuentas ilimitadas y gastos recurrentes son parte de la versión paga
- No tiene noción de quién aporta a la caja común
Monefy es la opción para los hogares que quieren un cuaderno compartido de gastos, en el que los dos anotan lo que se paga y miran el mismo historial. Su sitio explica que la sincronización entre dispositivos se hace con Google Drive o Dropbox, y menciona que sirve también para dispositivos compartidos con la pareja.
Es un cuaderno bien hecho, pero un cuaderno: te dice en qué se fue la plata, no cuánto te queda después de tus compromisos. Para el modelo 2, de rubros repartidos, alcanza para controlar que el súper no se escape.
Mejor para: parejas que quieren ver juntas una lista de gastos, sin saldos.
Compartir el registro de gastos con Monefy →
5. Google Sheets: la hoja que arman ustedes
A favor
- Cualquier modelo de reparto se puede escribir en fórmulas
- Se edita entre los dos a la vez
- Gratis
En contra
- Hay que diseñarla y mantenerla
- Incómoda para anotar desde el celular
- Sin recordatorios ni noción de fecha de cobro
Una hoja compartida puede ser el sistema perfecto para una pareja a la que le gustan las fórmulas: aporte de cada uno, saldos, gastos por rubro, todo a medida. También es el sistema que más rápido se abandona cuando uno de los dos deja de actualizarla. Si la usan, conviene que la hoja tenga solo dos pestañas: gastos comunes y aportes.
Mejor para: quienes disfrutan armando su propio modelo.
Armar la hoja del hogar en Google Sheets →
Tres hogares con números
Los nombres y los montos son ficticios, solo para mostrar cómo se ve cada modelo.
Ejemplo 1: caja común con aporte fijo. Lucía cobra ARS 1.350.000 el día 1 y Mateo ARS 1.050.000 el día 8. Los gastos del hogar suman ARS 1.093.000: alquiler 520.000, expensas 70.000, servicios 95.000, internet 28.000 y supermercado 380.000. Acuerdan que cada uno aporta ARS 546.500. Lucía tiene además ARS 52.000 de gastos propios (celular y gimnasio) y una reserva de fin de semana de ARS 120.000; su dinero libre real es 1.350.000 - 546.500 - 52.000 - 120.000 = ARS 631.500. Mateo tiene ARS 99.000 de gastos propios (cuota de la moto y celular) y una reserva de ARS 90.000; le quedan 1.050.000 - 546.500 - 99.000 - 90.000 = ARS 314.500. Cada uno lleva su cuenta sin ver la del otro, y el único número compartido es 546.500.
El día 5 vence el alquiler y Mateo todavía no cobró. Lucía paga ARS 520.000 y anota la parte de Mateo como plata que le deben, con fecha esperada del día 8. Cuando llega la transferencia, la marca como cobrada.
Probá con tu propia fecha de cobro: cargá tu sueldo y tu aporte a la caja común en Monthly →
Ejemplo 2: rubros repartidos. Con los mismos gastos, Lucía se queda con alquiler y expensas (ARS 590.000) y Mateo con servicios, internet y súper (ARS 503.000). Para Lucía son el 43,7% de su sueldo y para Mateo el 47,9%. Nadie transfiere nada, pero cuando el alquiler se ajusta, Lucía absorbe toda la suba sin que se haya hablado. Esa es la desventaja de este modelo: los aumentos caen donde caen.
Ejemplo 3: adelantos con saldo. Lucía pagó con su tarjeta alquiler, expensas e internet (ARS 618.000) y Mateo pagó servicios y súper (ARS 475.000). El total sigue siendo ARS 1.093.000, la mitad es ARS 546.500. Mateo le debe a Lucía 618.000 - 546.500 = ARS 71.500, y lo que hace Splitwise o Tricount es mostrarlo sin que nadie lo calcule de memoria.
Observá que el total, los dos sueldos y los gastos son los mismos en los tres ejemplos. Lo único que cambió es cómo viaja la plata entre ustedes, y por lo tanto qué herramienta ayuda más.
Qué elegir según cómo se organicen
| Si en tu hogar… | Probá |
|---|---|
| Cada uno aporta una cifra fija a una caja común | Monthly para tu mes, sin necesidad de que el otro lo use |
| Se reparten rubros y casi no hay transferencias | Monthly para tu mes y Monefy si quieren un registro común |
| Se pagan cosas con tarjetas distintas y ajustan a fin de mes | Splitwise o Tricount para el saldo, y Monthly para tu margen |
| Uno de los dos cobra irregular | Monthly con el ingreso real de cada mes y un aporte conservador |
| Les gusta diseñar sus propios cálculos | Google Sheets, con pocas pestañas |
Tres errores frecuentes con dos sueldos
- Calcular el aporte sobre el sueldo que “debería” cobrar. Si uno de los dos cobra variable o tiene un aumento pendiente, el aporte se acuerda con lo que efectivamente entra.
- No dejar margen personal. Si después del aporte nadie tiene plata para sí, cada gasto personal se vuelve una discusión. Conviene que el acuerdo lo incluya de forma explícita.
- Actualizar el aporte solo cuando alguien se queja. Con precios que se ajustan, el monto del hogar que se acordó en marzo puede estar viejo en septiembre. Una revisión cada tanto, con una fecha fija, evita los reclamos.
Conclusión
Con dos sueldos no hace falta una app que junte las dos billeteras: hace falta acordar el modelo y que cada uno vea su propio margen. Monthly lo resuelve gratis y sin conectar bancos, siempre que lleguen a la cifra del aporte; Splitwise o Tricount aparecen cuando los adelantos van y vienen; Monefy y Google Sheets son opciones para quienes prefieren un cuaderno en común.
Si hoy todavía no saben cuánto le queda a cada uno después de pagar el hogar, el primer paso es chico: cargá tu sueldo y tu mitad del alquiler en Monthly y fijate qué número aparece antes de la próxima reunión de cuentas. Para ver cómo se cargan los distintos gastos, está la página de funcionalidades.