

Respuesta corta: las mejores apps para ahorrar dinero en Argentina se dividen en dos grupos que conviene no confundir. Las que te dicen cuánto podés ahorrar (Monthly, una planilla) y las que te dan un lugar donde dejar lo ahorrado (billeteras con saldo remunerado, bancos digitales, fondos). Casi nadie logra ahorrar con solo el segundo grupo, porque nunca queda claro cuánto sobra.
Es común abrir una billetera con rendimiento, dejar ahí el sueldo entero y sentir que se está ahorrando. Lo que hay en el saldo, en realidad, es plata que todavía tiene destino: el alquiler que se debita en una semana, la cuota de la tarjeta, el abono del gimnasio. A fin de mes el saldo vuelve a cero y el ahorro nunca existió. La pregunta útil no es qué app rinde más, sino qué app te ayuda a separar un monto antes de gastarlo.
Por eso esta comparación mira primero la parte de planificación (cuánto me queda libre) y recién después la de custodia (dónde lo dejo). Los montos que aparecen en los ejemplos son hipotéticos, para mostrar el método.
Cómo comparamos las apps de ahorro
Usamos estos criterios, que son los de nuestra serie de comparaciones:
- Facilidad de uso: cuántos pasos hay entre abrir la app y entender cuánto podés guardar.
- Utilidad para planificación mensual: si ordena el mes o solo muestra un saldo.
- Costo real: si es gratis de verdad o si lo importante está detrás de un plan pago.
- Privacidad y conexión bancaria: si te pide vincular cuentas.
- Adaptación al contexto argentino: ahorro en pesos, cobro mensual o quincenal y vencimientos que se mueven de un mes a otro.
- Curva de aprendizaje: cuánto tarda alguien nuevo en sacarle provecho.
Una aclaración honesta: las tasas de rendimiento de las billeteras y los bancos cambian con frecuencia, así que acá no te damos números. Antes de dejar plata en cualquiera de ellas, mirá la tasa vigente dentro de la app.
Comparación rápida
| App | Qué resuelve | Te dice cuánto podés ahorrar | Gratis | Sin conexión bancaria |
|---|---|---|---|---|
| Monthly | El monto que sobra después de los fijos | Sí | Sí | Sí |
| Mercado Pago | Saldo remunerado de retiro inmediato | No | Sí | No (es tu cuenta) |
| Ualá | Cuenta separada del sueldo | No | Sí | No (es tu cuenta) |
| Naranja X | Saldo remunerado junto a la tarjeta | No | Sí | No (es tu cuenta) |
| Brubank | Plazo fijo online con tasa conocida | No | Sí | No (es tu cuenta) |
| Fintual | Fondos a años vista | No | Revisá las comisiones del fondo | No (es tu cuenta) |
| Monefy | Detecta fugas de gasto | Parcial | Versión básica | Sí |
| Google Sheets | Metas y plazos a medida | Si lo armás vos | Sí | Sí |
1. Monthly: saber cuánto podés ahorrar antes de gastar
A favor
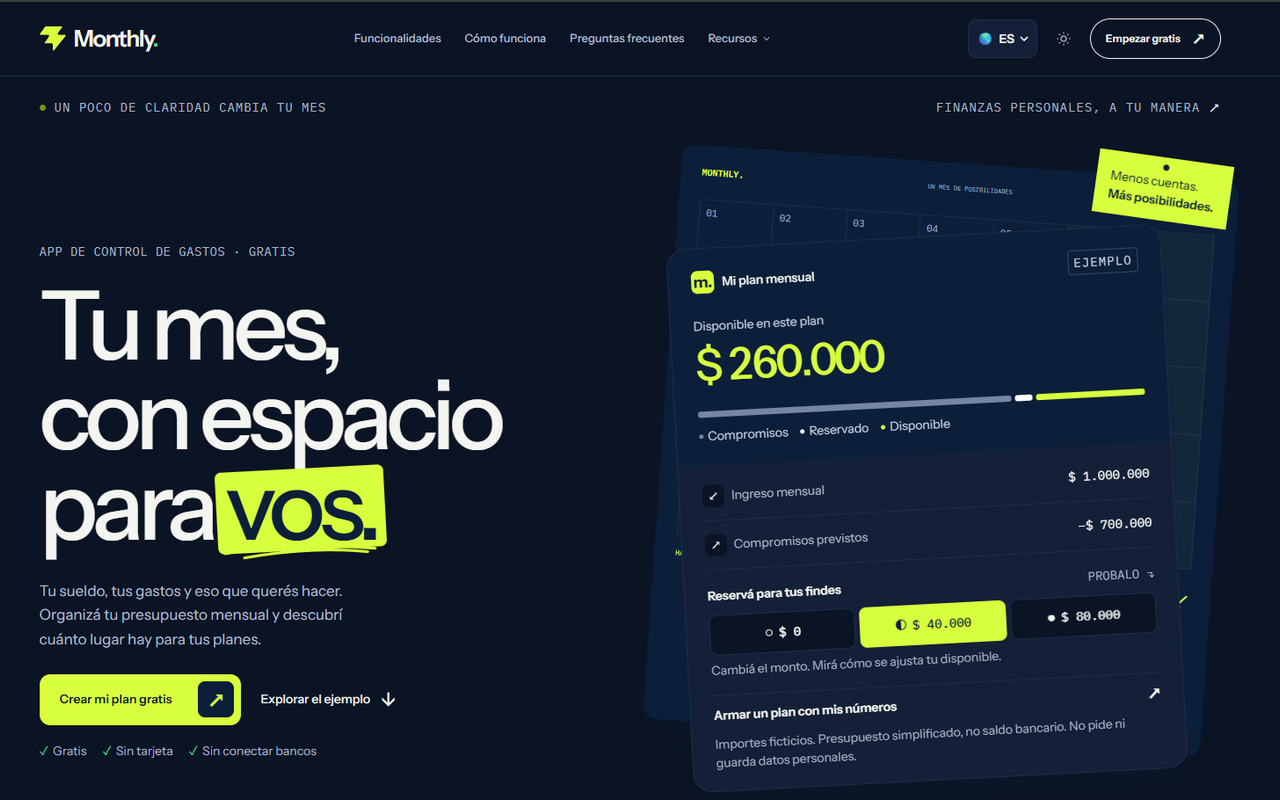
- Te da el monto exacto que podés mandar a ahorro: lo que queda tras fijos, reserva de fin de semana y gastos del día
- Ves ese monto antes de gastar, no después
- Gratis y sin conexión bancaria
- Tiene una lista de inversiones (Plazo Fijo, FCI, Cedears, Inmuebles u Otros) donde anotar cada monto que apartás
- Pensado para el celular y para cobrar en pesos
En contra
- No mueve plata ni rinde intereses: ahorrar de verdad sigue siendo una transferencia que hacés vos
- Todo se carga a mano, sin importar movimientos del banco
- Lo que apartás se anota como inversión, pero la app no trae cotizaciones ni calcula rendimientos
Monthly resuelve la parte que casi todas las demás saltean: responder cuánto sobra antes de mover un peso. El resultado es el dinero libre real, y ese es el techo de lo que podés mandar a ahorro sin quedarte corto a mitad de mes. Como cada gasto diario que anotás lo va achicando, el techo se actualiza solo.
Lo que lo hace útil para ahorrar es el orden. Primero ves cuánto queda, después decidís cuánto apartar, y lo anotás en la sección de inversiones si lo vas a poner en un plazo fijo, un FCI o dólares (estos últimos van como “Otros”). Las inversiones registradas no se restan del dinero libre, así que la cuenta de cuánto separar la cerrás vos.
Mejor para: quien siente que “gana bien pero no ahorra nada” y necesita ver el número real.
Calculá cuánto podés ahorrar este mes →
2. Mercado Pago: dejar el saldo disponible y con rendimiento
A favor
- Muy extendida: probablemente ya la tengas
- El saldo está disponible en cualquier momento
- Sirve para dejar el ahorro de corto plazo fuera de la cuenta del sueldo
En contra
- No muestra cuánto podés ahorrar: solo un saldo
- El ahorro y la plata del día a día quedan mezclados
- La tasa puede cambiar, hay que mirarla de vez en cuando
Es el lugar más cómodo para dejar una reserva de emergencia, porque no hay plazos. El riesgo es de comportamiento: si el ahorro está en la misma billetera con la que pagás todo, se gasta. Una práctica útil es tener el ahorro en una cuenta o billetera que no uses para pagar.
Mejor para: reserva de corto plazo con disponibilidad inmediata.
Mirar el saldo remunerado de Mercado Pago →3. Ualá: una cuenta separada para lo ahorrado
A favor
- Separa el ahorro de la cuenta donde cobrás
- El rendimiento del saldo se ve dentro de la misma app
- Saldo disponible sin esperar plazos
En contra
- No arma un plan mensual
- No compara su tasa con otras opciones
- Pide abrir y usar una cuenta más
Ualá sirve por el efecto psicológico de tener el ahorro en otro lado. No te dice cuánto ahorrar ni por qué algunos meses sobra plata y otros no. Es el cajón, no el plan.
Mejor para: quienes ya saben cuánto van a apartar y quieren que esté fuera de la vista.
Abrir una cuenta aparte en Ualá →4. Naranja X: ahorro dentro de la billetera que ya usás
A favor
- Útil si ya manejás cuotas y la tarjeta Naranja en la misma app
- Saldo con rendimiento
- Pagos y ahorro de corto plazo en un solo lugar
En contra
- La tasa vigente hay que buscarla dentro de la app
- Mezcla ahorro con plata de uso diario
- No planifica el mes
Para quien ya vive dentro del ecosistema Naranja, es práctico. Para ahorrar de verdad, mezclar todo en una misma billetera juega en contra, igual que en las demás.
Mejor para: quienes ya la usan para pagar y quieren que el saldo no quede parado.
Revisar la cuenta remunerada de Naranja X →5. Brubank: plazo fijo online para el monto que no vas a tocar
A favor
- Permite tener saldo disponible y plazo fijo en el mismo banco digital
- El plazo fijo fija la tasa el día que lo constituís
- Evita ir a la sucursal
En contra
- El plazo fijo exige esperar el vencimiento
- No arma presupuesto ni plan de ahorro
- Tasas sujetas a cambios
Para quienes ya decidieron que una parte va a plazo fijo, tener la cuenta y el plazo en la misma app ahorra pasos. Para elegir cuánto, igual necesitás otra herramienta.
Mejor para: quien quiere dejar un monto quieto por un plazo y saber la tasa de antemano.
Consultar el plazo fijo online de Brubank →6. Fintual: ahorro a más largo plazo en fondos
A favor
- Pensada para dejar la plata invertida durante años
- Interfaz simple para quien no tiene experiencia
- Separa el ahorro de largo plazo del gasto diario
En contra
- El valor de un fondo puede subir y bajar
- No es plata disponible al instante como un saldo
- No resuelve el presupuesto del mes
Fintual no es para la reserva del mes que viene. Es para la parte que no pensás tocar en mucho tiempo y que aceptás que puede variar de valor. Antes de usarla conviene entender qué riesgo implica el fondo que elijas.
Mejor para: objetivos de largo plazo, una vez que el ahorro mensual ya es un hábito.
Conocer los fondos de Fintual →7. Monefy: encontrar las fugas antes de armar el plan
A favor
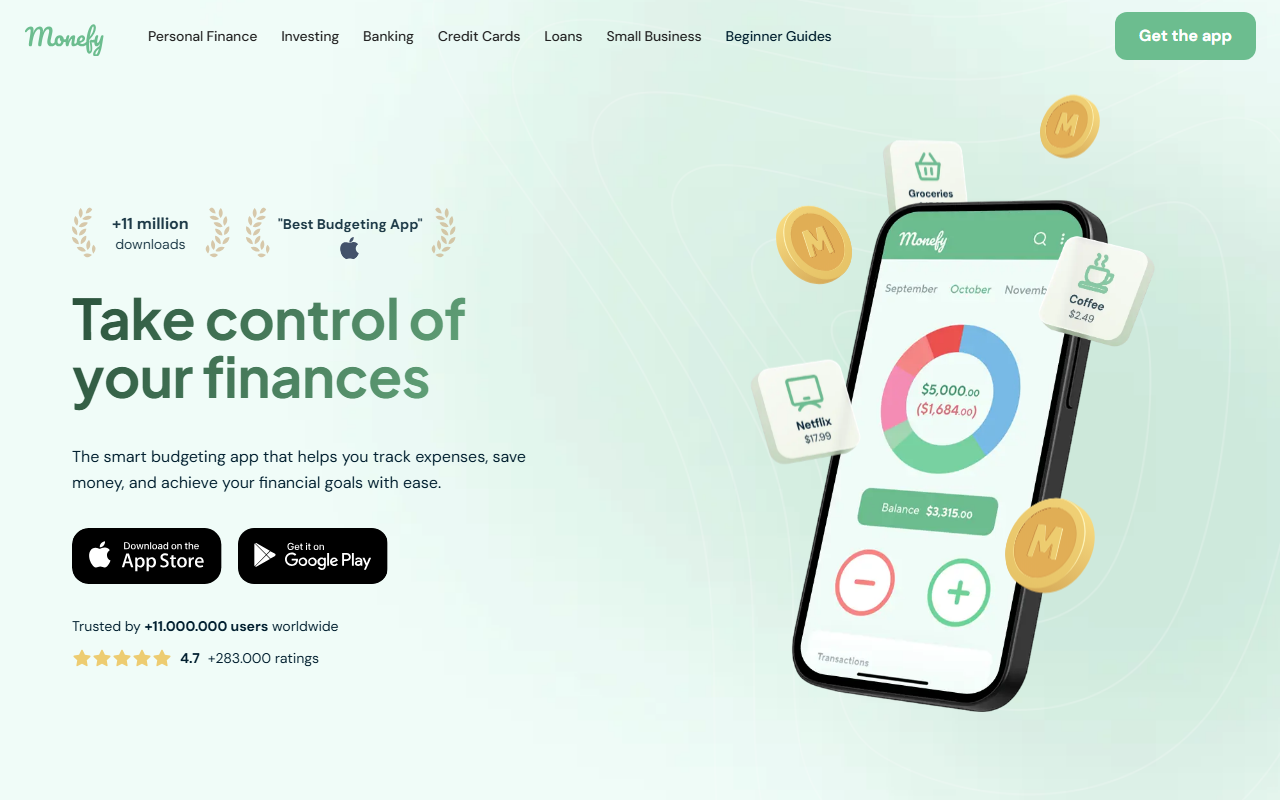
- Se carga un gasto en segundos
- Sirve para descubrir los gastos hormiga
- Sin conexión bancaria
En contra
- Registra lo que ya pasó, no planifica lo que viene
- No muestra un dinero libre del mes
- Algunas funciones están en el plan pago
Es una buena herramienta de diagnóstico: un mes de registro te muestra de dónde sale la plata que “no sabés adónde fue”. El límite es que mira para atrás. Para ahorrar necesitás un número hacia adelante.
Mejor para: detectar fugas antes de armar el plan.
Probar Monefy un mes →8. Google Sheets: tu plan de ahorro a medida
A favor
- Total libertad para armar metas, plazos y fórmulas
- Gratis
- Sin conexión bancaria
En contra
- Hay que armarla y mantenerla vos
- Incómoda para cargar desde el celular
- Sin avisos ni recordatorios
Una planilla funciona si tenés ganas de armarla y la abrís seguido. El problema típico es que la última edición queda tres meses atrás. Para una comparación más detallada, mirá las alternativas a Excel para finanzas personales.
Mejor para: quienes disfrutan de las planillas y quieren control total.
Armar la planilla en Google Sheets →Tres ejemplos de cómo se combinan
Los montos son ilustrativos.
Ejemplo 1, sueldo fijo. Lucía cobra ARS 1.100.000 netos. Entre alquiler, servicios y abonos tiene ARS 720.000 de fijos y se reserva ARS 120.000 para los fines de semana: le quedan ARS 260.000 de dinero libre real. El día del cobro transfiere ARS 100.000 a una cuenta aparte; los otros ARS 160.000 quedan como margen del mes.
Ejemplo 2, ingresos que varían. Martín factura distinto cada mes: su dinero libre real da ARS 380.000 en un mes bueno y ARS 40.000 en uno flojo. En lugar de prometerse un monto fijo, aparta un porcentaje de lo que haya quedado libre. Así el ahorro sube cuando hay aire y no lo asfixia cuando no. Si tu caso es este, el método completo está en cómo organizar gastos con sueldo variable.
Ejemplo 3, con meta. Sofía quiere juntar ARS 600.000 en seis meses para un viaje. Divide en ARS 100.000 por mes, los anota como inversión en Monthly y los deja en una cuenta remunerada. Cada mes confirma en el dinero libre que el monto cabe antes de transferirlo.
Tus primeros 10 minutos en Monthly, con los números de Lucía: cargá el ingreso de ARS 1.100.000, sumá los fijos (alquiler, servicios, abonos) hasta llegar a ARS 720.000 y poné una reserva de fin de semana de ARS 120.000. Cuando el número que ves coincide con tu intuición de “me sobra algo”, recién ahí elegís cuánto apartar. Si no coincide, ese descuadre es la información útil.
Cargá tu sueldo y tus fijos y separá tu primer monto de ahorro →
Qué app elegir según tu perfil
| Si sos… | Empezá por |
|---|---|
| Alguien que recién empieza a ahorrar | Monthly para ver el número, y una billetera para dejarlo |
| Alguien que cobra distinto cada mes | Monthly para apartar un porcentaje del libre de cada mes |
| Alguien que ahorra para una meta con fecha | Monthly para el monto mensual y una cuenta remunerada o un plazo fijo para guardarlo |
| Alguien que no sabe en qué se le va | Monefy un mes y después Monthly para fijar el monto a apartar |
Conclusión
Si tuvieras que quedarte con una sola idea: primero el número, después el lugar. Monthly ocupa el primer paso (cuánto dinero libre real tenés), y las billeteras, bancos digitales y fondos ocupan el segundo (dónde lo dejás). Ninguna app te ahorra la decisión de separar el monto apenas cobrás, pero algunas hacen que esa decisión sea mucho más fácil de tomar.
Este mes, antes de abrir ninguna billetera, averiguá cuánto te sobra de verdad. Son diez minutos y no hace falta vincular ninguna cuenta.