

El sueldo entra el primer día hábil y ya tiene destino: alquiler, la cuota de la tarjeta, el colegio, la factura de luz que subió otra vez. Para cuando termina de pagarse lo fijo, quedan seis o siete días hasta el próximo cobro y la plata ya no alcanza. Eso es vivir mes a mes: no es ganar poco, es que el orden en que se gasta no deja margen para nada que no esté en la lista.
La mayoría de las apps de finanzas personales resuelven el problema equivocado. Muestran en qué se gastó después de haberlo gastado, con categorías automáticas y gráficos de colores. El día 20, sin plata, un gráfico no cambia nada. Lo que corta el ciclo es otra cosa: saber, el día 1, cuánto del sueldo ya está comprometido en gastos fijos y cuánto queda realmente disponible para el resto del mes.
Acá comparamos diez apps disponibles en Argentina. Separamos las que arman el mes antes de gastarlo de las que solo sirven para pagar o registrar lo que ya pasó.
Cómo elegimos estas apps
Para esta comparación priorizamos:
- Planificación antes de cobrar: ¿se puede armar el mes completo el día 1, o solo registra gastos ya hechos?
- Gastos fijos separados: ¿distingue alquiler, cuotas y servicios de lo que se gasta día a día?
- Dinero libre real: ¿muestra cuánto queda disponible después de descontar lo fijo?
- Sin conexión bancaria obligatoria: ¿es posible usarla sin atar una cuenta o tarjeta?
- Contexto argentino: ¿contempla cuotas, sueldo en pesos e inflación?
- Precio real: ¿tiene costo en pesos, en dólares, o no tiene costo?
- Uso desde el celular: ¿carga los datos en minutos o exige armar algo desde cero?
Comparación rápida
| App | Planifica antes de cobrar | Gastos fijos separados | Sin banco | Gratis | Contexto AR |
|---|---|---|---|---|---|
| Monthly | ✅ | ✅ | ✅ | ✅ | ✅ |
| Ualá | ❌ | ❌ | ❌ | ✅ | ✅ |
| Brubank | ❌ | ❌ | ❌ | ✅ | ✅ |
| Naranja X | ❌ | ✅ parcial (cuotas) | ❌ | ✅ | ✅ |
| Mercado Pago | ❌ | ❌ | ❌ | ✅ | ✅ |
| YNAB | ✅ | ✅ | Opcional | ❌ (USD) | ❌ |
| Google Sheets | ✅ manual | ✅ manual | ✅ | ✅ | ✅ manual |
| Monefy | ❌ | ❌ | ✅ | ✅ parcial | ✅ |
| Cuenta DNI | ❌ | ❌ | ❌ | ✅ | ✅ |
| Notas / Memo | ✅ manual | ✅ manual | ✅ | ✅ | ✅ |
1. Monthly: Mejor para armar el mes antes de cobrar
A favor
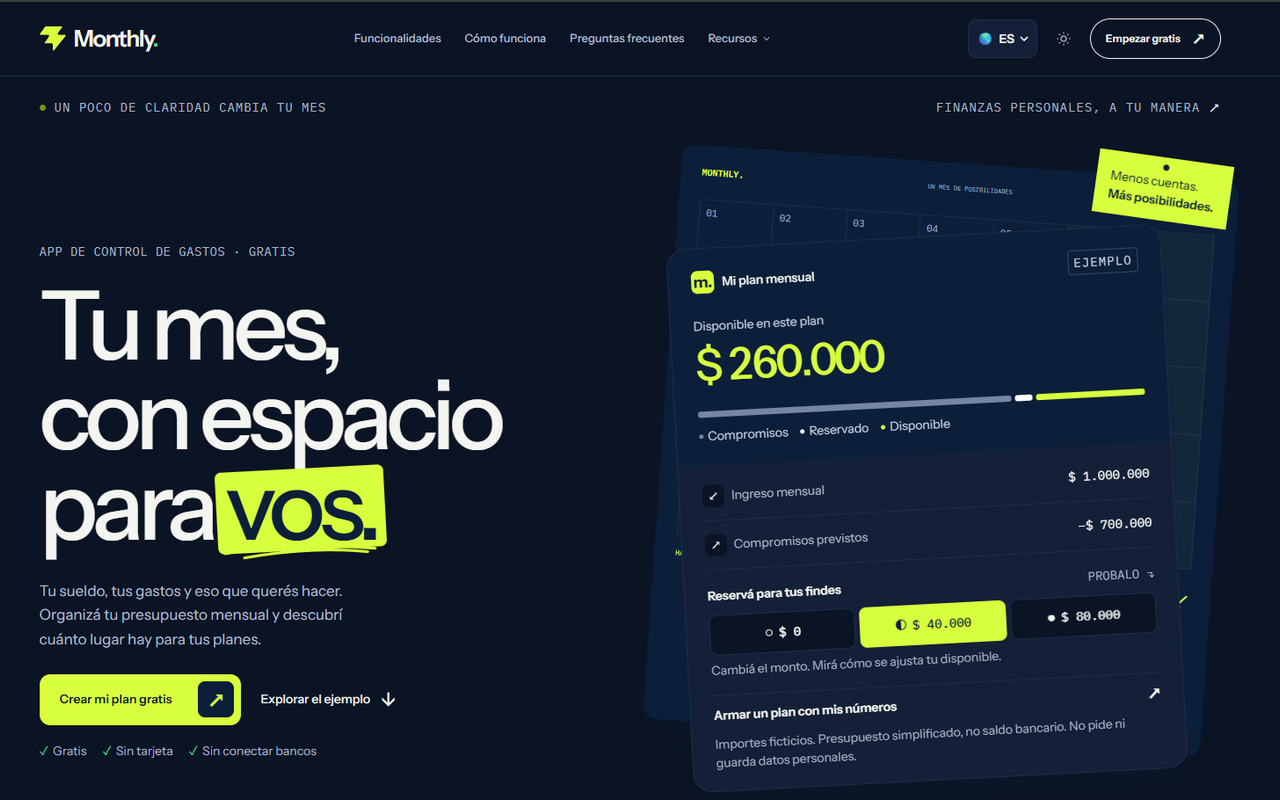
- Arma el mes completo el día 1: sueldo, gastos fijos, cuotas y dinero libre
- Calcula cuánto queda disponible después de descontar lo fijo
- Reserva un monto para el fin de semana antes de que se gaste solo
- Asistente con IA que entiende cuotas, inflación y sueldo en pesos
- Gratis, sin conexión bancaria, funciona desde el navegador del celular
- Registra deudas que te deben, separadas del resto del mes
En contra
- No importa movimientos bancarios automáticamente
- Sin historial comparativo entre meses todavía
- Pensada para planificar el mes, no para gestionar inversiones
Monthly parte de una pregunta distinta a la del resto de esta lista: no “¿en qué gastaste?”, sino “¿cuánto de tu sueldo ya tiene destino antes de que lo gastes?”. Cargás el ingreso neto, los gastos fijos (alquiler, servicios, cuotas, suscripciones) y una reserva para el fin de semana, y la app calcula el número que importa: cuánto queda libre de verdad.
Ese cálculo es la diferencia con una app de registro. Vivir mes a mes casi siempre viene de no ver ese número a tiempo: se gasta como si todo el sueldo estuviera disponible, cuando en realidad una parte ya estaba comprometida desde el día 1. Con el monto separado por adelantado, cada gasto extra se compara contra algo real, no contra una sensación.
No pide conectar el banco ni completar un formulario largo. Se carga en minutos y queda accesible desde el celular durante todo el mes.
2. Ualá: Mejor para separar el saldo del gasto diario
A favor
- Tarjeta prepaga: no se puede gastar más de lo que hay cargado
- Rendimiento diario sobre el saldo sin mover el dinero
- Pensada para quien no tiene cuenta bancaria tradicional
- Transferencias y pagos QR sin cargo entre usuarios
En contra
- No separa gastos fijos de gastos variables
- No muestra cuánto del sueldo ya está comprometido antes de gastar
- El rendimiento varía según la tasa vigente cada mes
Ualá funciona como una billetera con tope: al ser prepaga, el límite de gasto es literalmente lo que hay cargado en la tarjeta. Eso frena el gasto por encima del saldo, pero no dice nada sobre si ese saldo ya tenía un destino fijo (alquiler, cuotas) antes de empezar a gastarlo.
Es una opción sólida para separar el dinero del día a día de una cuenta bancaria principal. Lo que no resuelve es la planificación previa: no hay lugar para anotar gastos fijos ni ver cuánto queda libre una vez descontados.
Ver Ualá →3. Brubank: Mejor para tener el sueldo en una cuenta que rinde
A favor
- Cuenta remunerada con acreditación directa de sueldo
- Tarjeta física y virtual sin costo de mantenimiento
- Apertura de cuenta completa sin pisar una sucursal
- Home banking con movimientos claros por fecha
En contra
- No tiene presupuesto por categoría de gasto fijo
- No calcula cuánto dinero libre queda después de pagar lo fijo
- Requiere completar un trámite de apertura de cuenta con DNI
Brubank resuelve la parte bancaria: cuenta remunerada, tarjeta sin costo, sueldo acreditado sin trámites en sucursal. Es un buen lugar para que el dinero esté mientras no se gasta.
Lo que no ofrece es estructura para el mes: no hay categorías de gasto fijo, no hay reserva para el fin de semana, no hay un número que diga cuánto es seguro gastar hoy sin comprometer lo que falta pagar.
Ver Brubank →4. Naranja X: Mejor para ordenar cuotas y financiación
A favor
- Ve todas las cuotas pendientes de la tarjeta en un solo lugar
- Financiación en cuotas integrada al momento de pagar
- Billetera y tarjeta del mismo ecosistema, sin apps separadas
- Promociones frecuentes en comercios adheridos
En contra
- No separa qué parte del sueldo ya está comprometida en cuotas futuras
- Sin planificación de gastos fijos por mes
- El foco está en pagar y financiar, no en organizar el ingreso
Naranja X es útil para algo puntual: saber cuántas cuotas quedan pendientes y de qué compra. Eso ya es información que muchas apps de pagos no muestran con claridad.
El límite aparece cuando se quiere ver el panorama completo del mes. Las cuotas pendientes no se cruzan con el sueldo ni con los demás gastos fijos, así que el usuario tiene que hacer esa suma por su cuenta.
Ver Naranja X →5. Mercado Pago: Mejor para pagos del día a día
A favor
- Rendimiento automático sobre el dinero en cuenta
- Pagos QR y transferencias sin costo entre usuarios
- Muy aceptado en comercios de todo el país
- Cuotas y préstamos integrados dentro de la misma app
En contra
- No separa gastos fijos de lo que se gasta en el día a día
- No muestra cuánto sueldo queda libre después de lo fijo
- Mezcla cobros, pagos e inversiones en un mismo resumen
Casi todo el mundo tiene Mercado Pago instalado, y eso lo vuelve práctico para pagar el alquiler, cobrar una transferencia o dividir un gasto con otra persona sin fricción. El rendimiento automático es un plus para quien no quiere mover el sueldo a otro lado mientras espera para pagar lo fijo.
El resumen de movimientos junta pagos, cobros, préstamos e inversiones sin distinguir qué es gasto fijo y qué no. Para alguien que vive mes a mes, esa mezcla dificulta ver cuánto queda realmente disponible.
Ver Mercado Pago →6. YNAB: Mejor para metodología de sobres, en dólares
A favor
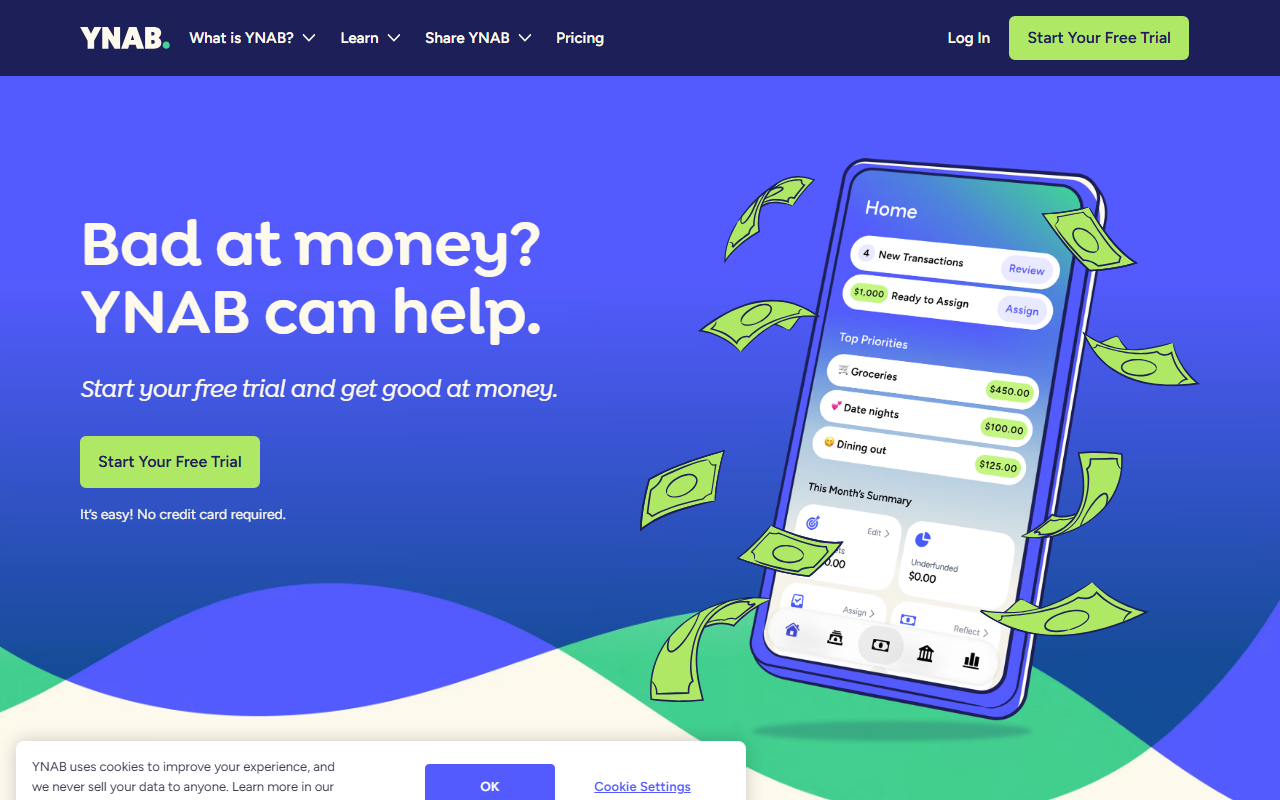
- Metodología de asignar cada peso a una categoría antes de gastarlo
- Reportes detallados por categoría de gasto
- Sincronización bancaria con bancos de Estados Unidos y Europa
En contra
- Cuesta USD 14.99 por mes, en dólares
- Interfaz mayormente en inglés
- No contempla cuotas ni inflación como parte del presupuesto
La lógica de YNAB (asignarle un destino a cada peso antes de gastarlo) es, en el fondo, la misma idea detrás de dejar de vivir mes a mes: planificar antes, no explicar después. El problema para Argentina es de contexto, no de método.
El precio se paga en dólares, la interfaz está en inglés, y el sistema no está pensado para cuotas en pesos ni para ajustar categorías mes a mes por inflación.
Ver YNAB →7. Google Sheets: Mejor para armar tu propio sistema
A favor
- Gratis con una cuenta de Google
- Se arma exactamente como se necesite: columnas, fórmulas, gráficos
- Sirve tanto para sueldo fijo como para ingresos variables
En contra
- Armar la planilla desde cero lleva varias horas
- Poco cómodo de cargar desde el celular todos los días
- Sin alertas ni cálculo automático de dinero libre
Una planilla bien armada puede replicar buena parte de lo que hace una app de planificación: columnas para sueldo, gastos fijos, cuotas y lo que sobra. El costo es el tiempo de armarla y el hábito de mantenerla actualizada desde el celular.
La mayoría de las planillas de este tipo se abandonan a las pocas semanas, justo cuando más falta hacen: en la segunda mitad del mes.
Ver Google Sheets →8. Monefy: Mejor para registrar gastos ya hechos
A favor
- Carga un gasto en pocos segundos
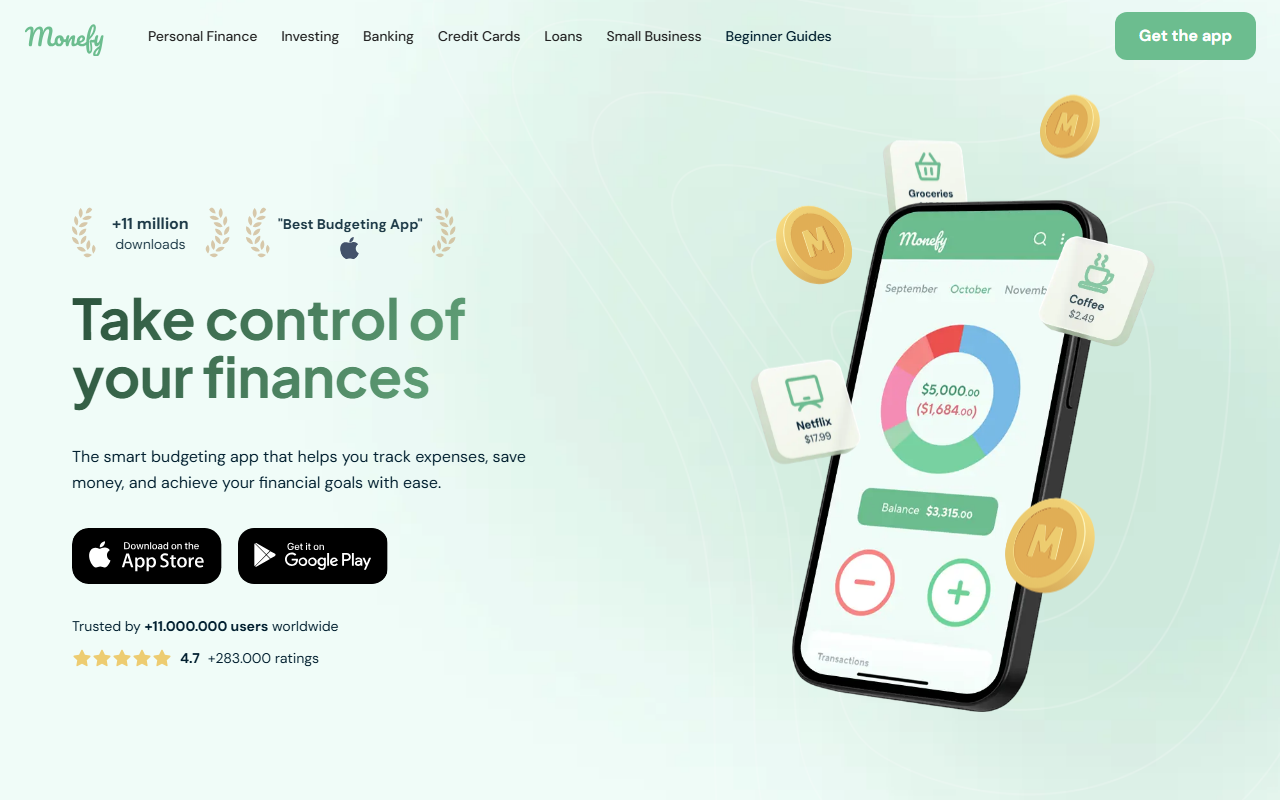
- Gráfico circular que muestra en qué categorías se fue la plata
- Versión gratuita con las funciones básicas
En contra
- Registra lo que ya se gastó, no lo que falta gastar
- Sin gastos fijos ni reserva para el fin de semana
- Funciones avanzadas quedan detrás de una compra dentro de la app
Monefy cumple bien un objetivo puntual: anotar gastos rápido y ver categorías. Lo que no hace es planificar nada por adelantado, así que no ataca la causa de vivir mes a mes, solo documenta el resultado.
Ver Monefy →9. Cuenta DNI: Mejor para pagos sin costo en la provincia de Buenos Aires
A favor
- Pagos sin costo en comercios adheridos al Banco Provincia
- Pensada para quien no tiene otra cuenta bancaria
- Trámite de apertura simple con el DNI
En contra
- Uso más fuerte en la provincia de Buenos Aires que en el resto del país
- Sin presupuesto ni gastos fijos por categoría
- No calcula cuánto sueldo queda disponible después de lo fijo
Cuenta DNI es una puerta de entrada al sistema financiero para quien todavía no tiene cuenta bancaria, con pagos sin costo en una red amplia de comercios. Fuera de eso, no ofrece ninguna estructura para planificar el mes.
Ver Cuenta DNI →10. Notas / Memo: Para anotar algo rápido y nada más
Mejor para: apuntar un número sin abrir ninguna app de finanzas.
Cuando lo único que se necesita es anotar un monto para no olvidarlo, las Notas del celular cumplen. El problema aparece al mes siguiente: sin categorías, sin gastos fijos separados y sin ningún cálculo, es fácil perder de vista cuánto ya está comprometido.
¿Cuál te conviene a vos?
| Si tu problema es… | Usá |
|---|---|
| No saber cuánto del sueldo ya está comprometido en gastos fijos | Monthly |
| Gastar más de lo que hay disponible en la tarjeta | Ualá |
| Tener el sueldo en una cuenta que rinde | Brubank |
| Perder de vista cuántas cuotas quedan pendientes | Naranja X |
| Pagar y transferir rápido en el día a día | Mercado Pago |
| Aplicar una metodología de presupuesto más estricta | YNAB |
| Armar algo a medida con control total | Google Sheets |
Conclusión
Vivir mes a mes rara vez se explica solo por el monto del sueldo. Se explica porque nadie sabe, el día 1, cuánto de ese sueldo ya tiene destino en alquiler, servicios y cuotas, y cuánto queda para el resto. Las apps de pagos y billeteras de esta lista resuelven bien la parte de gastar y transferir. Ninguna, salvo Monthly, responde la pregunta que corta el ciclo: cuánto dinero libre queda de verdad después de lo fijo.
Si el objetivo es dejar de llegar al día 20 sin plata, ese es el número que hay que ver primero, no después.