

Un café de $2.500 camino al trabajo no rompe ningún presupuesto. El problema aparece cuando ese café se repite veinte veces en el mes, se le suma un paquete de alfajores en el kiosco, una recarga de $1.000 al celular, una propina acá y otra allá: nada de eso parece gasto real por separado, pero juntos pueden ser $80.000 o más de dinero libre que se fue sin que nadie lo haya decidido así.
Estos gastos se llaman “gastos hormiga” porque, uno por uno, pesan poco. El resumen de la tarjeta tampoco ayuda a verlos: aparecen como decenas de líneas sueltas de $500, $1.200 o $2.000, mezcladas con el alquiler y las cuotas, y casi nadie se sienta a sumarlas todas.
La idea no es dejar de tomar café ni de comprar en el kiosco. Es tener visibilidad de cuánto de esos gastos chicos se llevan del dinero libre del mes, para decidir con el número real adelante y no después de gastarlo.
Los criterios detrás de este ranking
Para un gasto que pesa poco por unidad pero se repite todos los días, evaluamos:
- Registro sin fricción: ¿se puede anotar un gasto de $500 en menos de tres segundos, o hace falta abrir varios menús?
- Visibilidad acumulada: ¿suma los gastos chicos del mes en un total que se vea de un vistazo?
- Dinero libre actualizado: ¿muestra cuánto de lo disponible ya se fue en consumos chicos?
- Notificación al momento: ¿avisa apenas se hace un pago, o solo se ve después en el resumen mensual?
- Precio real: ¿se paga en pesos, en dólares, o es gratis?
- Uso diario desde el celular: ¿funciona para anotar parado en la fila del kiosco?
Comparación en un vistazo
| App | Registro en segundos | Notificación al momento | Dinero libre visible | Gratuita | Contexto AR |
|---|---|---|---|---|---|
| Monthly | ✅ manual | ❌ | ✅ | ✅ | ✅ |
| Monefy | ✅ | ❌ | ❌ | ✅ parcial | ✅ |
| Mercado Pago | ✅ | ✅ | ❌ | ✅ | ✅ |
| Cuenta DNI | ✅ | ✅ | ❌ | ✅ | ✅ |
| Ualá | ✅ | ✅ | ❌ | ✅ | ✅ |
| Personal Pay | ✅ | ✅ | ❌ | ✅ | ✅ |
| Toshl Finance | ❌ (etiqueta manual) | ❌ | ❌ | ❌ (USD) | ✅ parcial |
| Spendee | ❌ (requiere banco) | ❌ | ❌ | ❌ (USD) | ❌ |
| Wallet BudgetBakers | ❌ | ❌ | ❌ | ❌ (paga) | ❌ |
| Notas / Memo | ✅ manual | ❌ | ❌ | ✅ | ✅ |
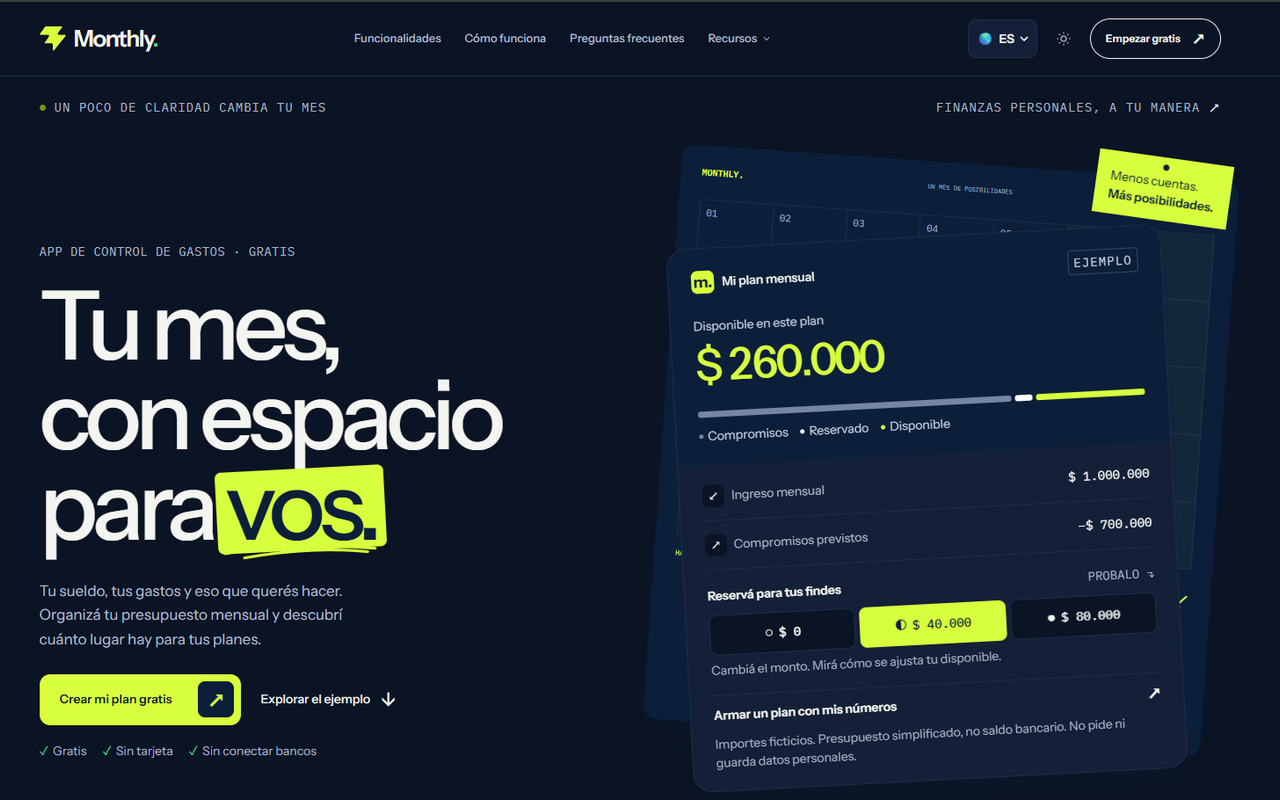
1. Monthly : para ver cuánto se fue en gastos chicos antes de fin de mes
A favor
- Sumás cada gasto chico (café, kiosco, recarga) y ves al instante cuánto baja tu dinero libre real
- No hace falta categorizar cada consumo: todo lo que no es gasto fijo entra al mismo cálculo de dinero libre
- Separa gastos fijos de los gastos del día a día, así el café de la mañana no se mezcla con el alquiler
- Calcula el dinero libre real después de sumar sueldo, gastos fijos y consumos chicos
- 100% gratis, sin registro, mobile-first
En contra
- No importa movimientos bancarios: cada gasto chico lo cargás vos
- Sin notificación automática por cada consumo con tarjeta
- No categoriza por comercio los gastos hormiga entre sí
Monthly no distingue entre un café de $2.500 y una compra grande: todo lo que no es gasto fijo entra al mismo lugar, y el dinero libre se actualiza apenas se carga. Eso alcanza para responder la pregunta que importa: cuánto de la plata disponible ya se fue en consumos chicos este mes.
La diferencia frente a no anotar nada es simple. Veinte cafés de $2.500 son $50.000: sumados a los gastos fijos del mes, ese número puede ser la diferencia entre llegar bien a fin de mes o no.
Qué incluye:
- Ingreso neto mensual
- Gastos fijos como alquiler, servicios y cuotas
- Reserva para fines de semana
- Registro de gastos variables, incluidos los consumos chicos
- Cálculo automático de dinero libre real
- Asistente con IA para dudas puntuales sobre el mes
No requiere conexión bancaria. Es gratuita y funciona desde el navegador del celular sin instalar nada.
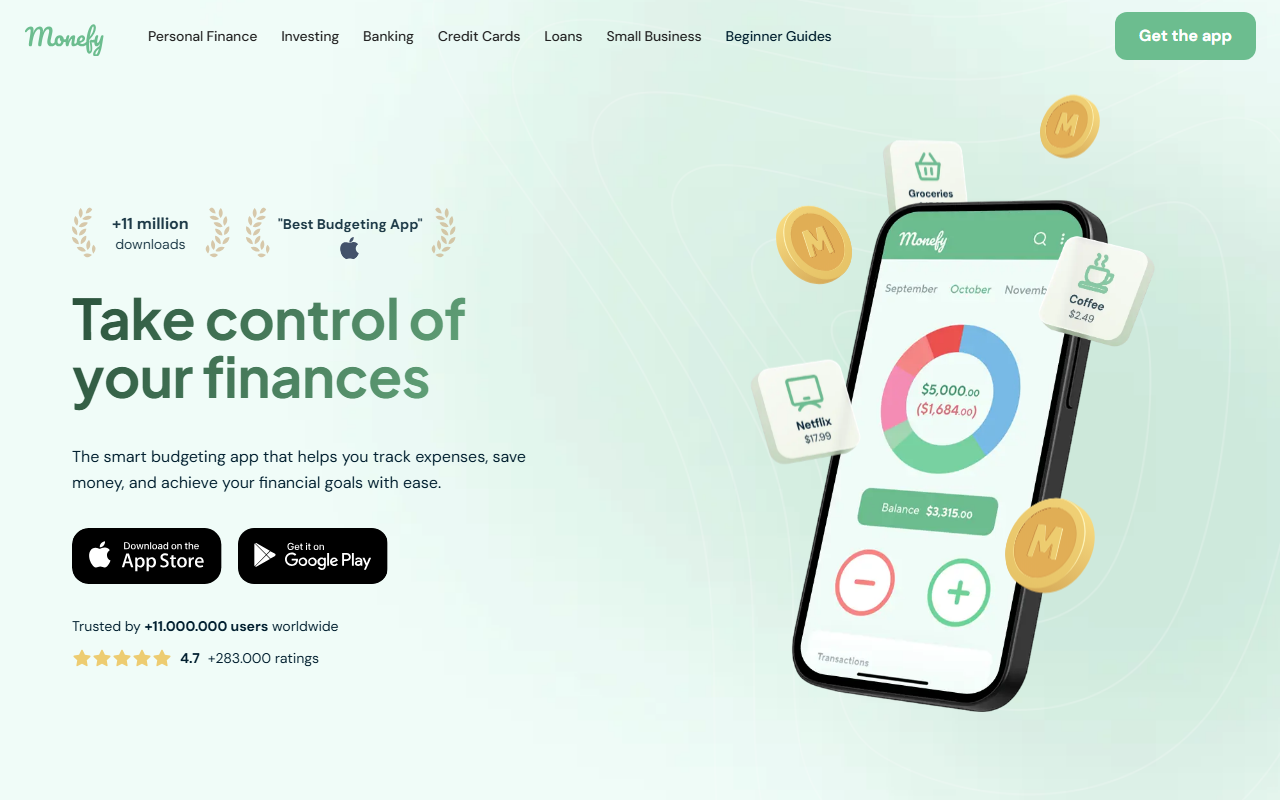
2. Monefy : para anotar cada consumo chico en dos segundos
A favor
- Registro de gasto en 2 segundos, pensado para anotar un café o una compra de kiosco sin perder tiempo
- El gráfico circular muestra qué porcentaje del mes se fue en gastos chicos frente al resto
- Disponible en Android e iOS
- Versión gratuita funcional para empezar a ver el acumulado
En contra
- No calcula el dinero libre real después de sumar gastos fijos y gastos chicos
- Sin notificación ni alerta cuando el gasto hormiga del mes supera un monto
- Las funciones avanzadas de reportes son pagas
La velocidad es el punto fuerte de Monefy: anotar un gasto de $500 lleva menos tiempo que guardar el vuelto. El gráfico circular muestra, de un vistazo, qué porción del mes se fue en categorías chicas como comida rápida o transporte.
Lo que no hace es cruzar ese número con el resto del presupuesto. Monefy registra, pero no dice si esos $50.000 en cafés dejan cortos los gastos fijos del mes.
Ver Monefy →3. Mercado Pago : el historial de cada pago QR chico
A favor
- El historial de pagos QR queda registrado al segundo y sirve para ver cuántas veces se pagó en el kiosco o la cafetería en el mes
- El saldo genera rendimiento diario, así la plata que no se gasta en consumos chicos no queda parada
- Es el medio de pago que ya se usa en la mayoría de los kioscos y comercios con QR
- Notificación instantánea por cada pago, sin configurar nada
En contra
- No suma los consumos chicos en un total aparte del resto de los movimientos
- No calcula cuánto del dinero libre del mes ya se fue en gastos hormiga
- Mezcla pagos, cobros e inversiones en el mismo historial
Casi todos los pagos con QR en kioscos, cafeterías y almacenes quedan en el historial de Mercado Pago con fecha y monto exacto. La notificación llega al instante, así que un pago de $2.500 se siente apenas se hace.
Ese historial no agrupa nada: revisar cuánto se fue en gastos chicos en el mes implica contar movimiento por movimiento entre transferencias, cobros y pagos de servicios.
Ver Mercado Pago →4. Cuenta DNI : pagos sin costo en el kiosco de todos los días
Cuenta DNI
Pagos sin costo, uso diarioA favor
- Pagos sin costo en comercios adheridos, frecuente en kioscos y almacenes de la provincia de Buenos Aires
- Notificación al momento de cada pago, sin demora hasta el resumen
- Sin costo de mantenimiento ni comisiones
- Apertura rápida con el DNI, sin trámites de banco tradicional
En contra
- No tiene categorías para separar gastos hormiga del resto de los pagos
- Sin presupuesto mensual ni alerta cuando los gastos chicos se acumulan
- El historial no agrupa los pagos por comercio ni por tipo de consumo
En la provincia de Buenos Aires, buena parte de los pagos chicos del día a día (kiosco, almacén, verdulería) pasan por Cuenta DNI porque no cobra costo adicional al comercio ni al usuario. Cada pago queda notificado al momento.
Lo que falta es cualquier tipo de agrupación: la app no separa el gasto en kiosco del resto de los pagos, y no hay presupuesto que avise cuando esos consumos se acumulan.
5. Ualá : notificación instantánea por cada consumo chico
A favor
- Notificación instantánea de cada consumo con la tarjeta prepaga, incluidos los pagos chicos de $500 o $1.000
- El saldo cargado funciona como límite: cuando se termina, no hay margen para seguir gastando en kiosco
- El saldo no usado genera rendimiento mientras espera el próximo consumo
- Funciona sin cuenta bancaria tradicional
En contra
- No agrupa los consumos chicos en una categoría de gasto hormiga
- Sin cálculo de cuánto del sueldo total ya se fue en pagos menores
- El límite depende de lo cargado, no de un presupuesto pensado para gastos chicos
Cada consumo con la tarjeta prepaga de Ualá llega notificado al instante, lo que en la práctica funciona como un freno: ver “$1.200 en Kiosco Don José” repetido tres veces en un día pesa distinto que descubrirlo a fin de mes.
El límite es el saldo cargado, no un cálculo de cuánto conviene gastar en consumos chicos frente al resto del sueldo. Cuando se acaba, se acaba, sin ninguna sugerencia de por qué.
Ver Ualá →6. Personal Pay : recargas y pagos chicos en un mismo lugar
Personal Pay
Billetera para pagos y recargasA favor
- Pagos y recargas quedan registrados al momento, incluida la recarga de $1.000 al celular
- Notificación instantánea por cada movimiento, sin esperar el resumen del mes
- Sirve como billetera para pagos chicos sin necesidad de otra cuenta
- Disponible para quien ya es cliente de Personal
En contra
- No suma los gastos chicos en un total mensual aparte
- Sin presupuesto ni alerta cuando los consumos menores se acumulan
- Limitado a pagos y recargas dentro del ecosistema de Personal
Para quien recarga el celular seguido o paga servicios chicos desde la billetera de su operador, Personal Pay deja ese historial a mano, con notificación inmediata en cada movimiento.
El uso queda acotado a lo que se paga dentro de esa billetera: no suma los gastos hormiga hechos con otra tarjeta o efectivo, y no calcula ningún total frente al resto del sueldo.
7. Toshl Finance : una etiqueta para juntar los gastos hormiga
A favor
- Permite crear una etiqueta para gastos hormiga y sumar ahí cada consumo chico del mes
- Un gráfico muestra cuánto se acumuló bajo esa etiqueta a mitad de mes
- Soporte multidivisa si algún gasto chico se paga en dólares
- Disponible en varias plataformas
En contra
- Las etiquetas y presupuestos avanzados requieren suscripción paga
- Anotar cada consumo chico a mano lleva más tiempo que dejar que el banco lo categorice
- Menos usado en Argentina que las billeteras locales
Crear una etiqueta llamada “gastos hormiga” y sumar ahí cada café o cada compra de kiosco deja un número concreto a mitad de mes, en vez de la sensación difusa de “gasto de más en algún lado”.
El costo es la disciplina de cargar cada consumo bajo esa etiqueta. Sin conexión bancaria automática, depende de que el hábito de anotar se mantenga todos los días.
Ver Toshl Finance →8. Spendee : que el banco categorice los consumos chicos solo
A favor
- La conexión bancaria categoriza automáticamente los pagos chicos según el comercio
- El gráfico mensual muestra cuánto se fue en categorías como kiosco o cafetería sin cargar nada a mano
- Permite fijar un tope mensual a esas categorías
- Disponible en Android e iOS
En contra
- El precio de las funciones de presupuesto por categoría está en dólares
- La conexión bancaria automática no funciona con todos los bancos argentinos
- Sin reserva para fines de semana ni gastos fijos separados
Cuando la conexión bancaria funciona bien, Spendee arma solo el total de gastos chicos: cada pago con tarjeta de débito en un kiosco o cafetería cae en su categoría sin cargar nada a mano.
La traba habitual: no todos los bancos argentinos sincronizan igual de bien, y las funciones de presupuesto por categoría tienen precio en dólares.
Ver Spendee →9. Wallet by BudgetBakers : presupuesto mensual para consumos chicos
A favor
- Agrupa los consumos chicos bajo categorías como comida o transporte de forma automática
- Permite fijar un presupuesto mensual para esas categorías y ver cuánto queda
- Los reportes visuales muestran la evolución semana a semana
- Compatible con varios bancos internacionales
En contra
- Las funciones de presupuesto por categoría quedan detrás de una suscripción paga
- El soporte para bancos argentinos es limitado
- Curva de aprendizaje inicial para configurar las categorías
Ponerle un tope mensual a la categoría de “gastos varios” y ver ese número bajar con cada consumo chico es la función central de Wallet para este caso. Los reportes visuales ayudan a ver si los gastos hormiga se concentran en algún día de la semana en particular.
Configurar bien las categorías la primera vez lleva tiempo, y las funciones clave están detrás de una suscripción.
Ver Wallet by BudgetBakers →10. Notas o memoria propia : la versión sin ningún registro
Mejor para: quien todavía confía en acordarse de memoria.
Confiar en la memoria para sumar los gastos chicos del mes es, en la práctica, no sumarlos nunca. Las Notas del celular sirven para anotar un consumo puntual, pero casi nadie vuelve después a sumar veinte líneas de $500 para ver cuánto se fue en total.
¿Cuál te sirve a vos?
| Si tu prioridad es… | Usá |
|---|---|
| Ver cuánto dinero libre se fue en gastos chicos del mes | Monthly |
| Anotar cada consumo en segundos sin pensarlo | Monefy |
| Revisar el historial de lo que ya pagás con QR | Mercado Pago |
| Pagar sin costo en el kiosco o almacén de la provincia | Cuenta DNI |
| Poner un límite físico con tarjeta prepaga | Ualá |
| Controlar recargas y pagos chicos del celular | Personal Pay |
| Etiquetar los gastos hormiga aparte del resto | Toshl Finance |
| Que el banco categorice los consumos chicos solo | Spendee o Wallet by BudgetBakers |
Lo que cambia con visibilidad
El gasto hormiga no se resuelve con fuerza de voluntad. Se resuelve viendo el número acumulado antes de que se convierta en un agujero de $80.000 al que nadie le puso nombre.
Sumar esos consumos chicos a los gastos fijos y ver cuánto dinero libre real queda en el mes es, específicamente, para lo que está pensado Monthly.