

Dividir el sueldo en efectivo apenas se cobra: un sobre para el alquiler, otro para las cuotas de la tarjeta, otro para la nafta, otro para lo que quede libre. Es el método de sobres, y funcionaba bien mientras la plata circulaba en billetes. El problema es que hoy el sueldo entra por transferencia, se paga con tarjeta de débito y casi nadie retira efectivo para separarlo en sobres físicos.
El método en sí sigue siendo válido: asignar un monto fijo a cada categoría antes de gastar, en vez de descubrir a fin de mes en qué se fue todo. Lo que cambió es la herramienta. Un sobre digital no es una carpeta con plata adentro, es una categoría con un tope que la app resta a medida que se gasta, sin manipular billetes.
Estas son 10 apps que permiten replicar ese esquema en pesos, desde una que ya trae la estructura armada hasta una planilla en blanco donde cada sobre se arma a mano.
Cómo pensamos esta selección
Para el método de sobres, lo que importa no es solo registrar gasto: es que cada peso del sueldo tenga un destino antes de gastarse. Evaluamos:
- Categorías con tope fijo: ¿se puede asignar un monto máximo por categoría, como alquiler o salidas, antes de gastar?
- Reparto del sueldo completo: ¿la app ayuda a que cada peso quede asignado a algún sobre, sin dejar plata suelta sin destino?
- Alerta al llegar al límite: ¿avisa cuando un sobre se está por vaciar?
- Mobile-first: ¿se arma y se consulta desde el celular o hace falta una computadora?
- Precio real: ¿se paga en pesos, en dólares, o es gratis?
- Contexto argentino: ¿está pensada para pesos e inflación, o para otra moneda y otro sistema bancario?
Comparación rápida
| App | Categorías con tope | Reparte el sueldo completo | Alerta de límite | Gratuita | Contexto AR |
|---|---|---|---|---|---|
| Monthly | ✅ (fijos/finde/libre) | ✅ | ✅ parcial | ✅ | ✅ |
| YNAB | ✅ | ✅ | ✅ | ❌ (USD) | ❌ |
| Wallet BudgetBakers | ✅ | ❌ | ✅ | ❌ (paga) | ❌ |
| Toshl Finance | ✅ (etiquetas) | ❌ | ✅ | ❌ (USD) | ✅ parcial |
| Monefy | ❌ | ❌ | ❌ | ✅ parcial | ✅ |
| Google Sheets | ✅ manual | ✅ manual | ❌ | ✅ | ✅ manual |
| Spendee | ✅ | ❌ | ✅ | ❌ (USD) | ❌ |
| Brubank | ✅ (cajas) | ❌ | ❌ | ✅ | ✅ |
| Cuenta DNI | ❌ | ❌ | ❌ | ✅ | ✅ |
| Notas / Memo | ✅ manual | ✅ manual | ❌ | ✅ | ✅ |
1. Monthly : el sueldo llega ya repartido en sobres
A favor
- Reparte el sueldo en gastos fijos, fin de semana y dinero libre apenas lo cargás, como sobres ya armados
- El dinero libre que queda después de los gastos fijos funciona como el sobre final: lo que realmente podés gastar
- No hace falta definir diez categorías a mano: la estructura de sueldo, gastos fijos y fin de semana ya viene lista
- Calcula el dinero libre real después de sumar sueldo, gastos fijos y lo gastado
- 100% gratis, sin conexión bancaria, mobile-first
En contra
- No permite crear sobres con nombres propios para categorías como nafta o salidas por separado
- Sin alertas push cuando un gasto fijo puntual se acerca a su tope
- Enfocada en planificación mensual, no en un sistema de sobres con categorías libres
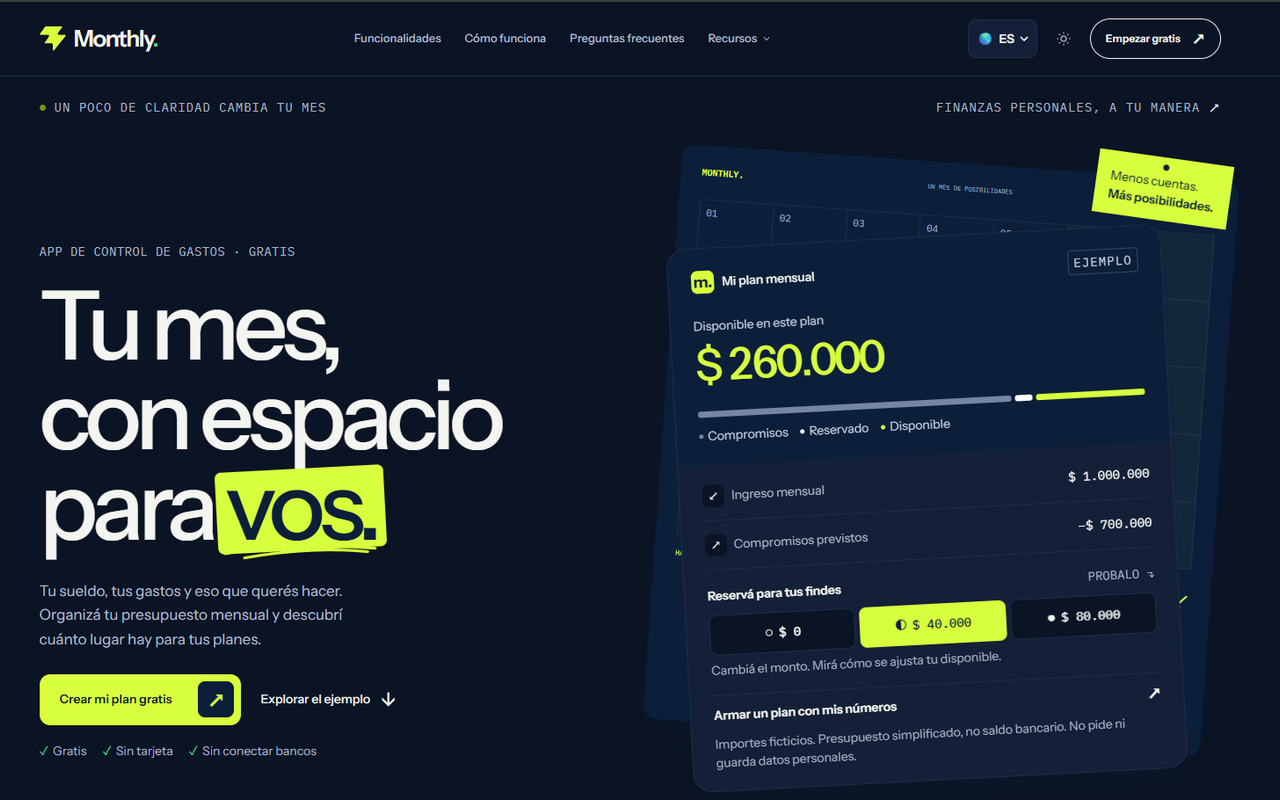
Monthly no pide armar un sobre por cada categoría de gasto. Reparte el sueldo en tres bloques desde el primer día: gastos fijos (alquiler, servicios, cuotas), reserva para el fin de semana, y el dinero libre que queda después de todo eso.
Ese dinero libre es, en la práctica, el sobre más importante: es la plata que se puede gastar sin tocar el alquiler ni las cuotas del mes siguiente. La diferencia con un sistema de sobres tradicional es que acá no hay que decidir cuánto va a cada categoría, porque la estructura ya está pensada para un sueldo argentino con gastos fijos e inflación de por medio.
Qué incluye:
- Ingreso neto mensual
- Gastos fijos como alquiler, servicios y cuotas
- Reserva para fines de semana
- Registro de gastos variables del día a día
- Cálculo automático de dinero libre real
- Asistente con IA para dudas puntuales sobre el mes
No requiere conexión bancaria. Es completamente gratuita y funciona desde el navegador del celular sin instalar nada.
2. YNAB : la metodología de sobres llevada al extremo
A favor
- La metodología 'give every dollar a job' es el sistema de sobres llevado al extremo: cada peso entra a una categoría antes de gastarse
- Permite crear categorías con nombres propios: alquiler, regalos, salidas, lo que haga falta
- Deja mover plata entre categorías si un sobre se queda corto y otro sobró
- Reportes detallados por categoría a lo largo de varios meses
En contra
- Precio en USD (~$14.99/mes), caro frente a un sueldo en pesos
- Interfaz mayormente en inglés, sin adaptación a la inflación en pesos
- Pensada para el contexto financiero de EE.UU., no para cuotas ni tarjeta argentina
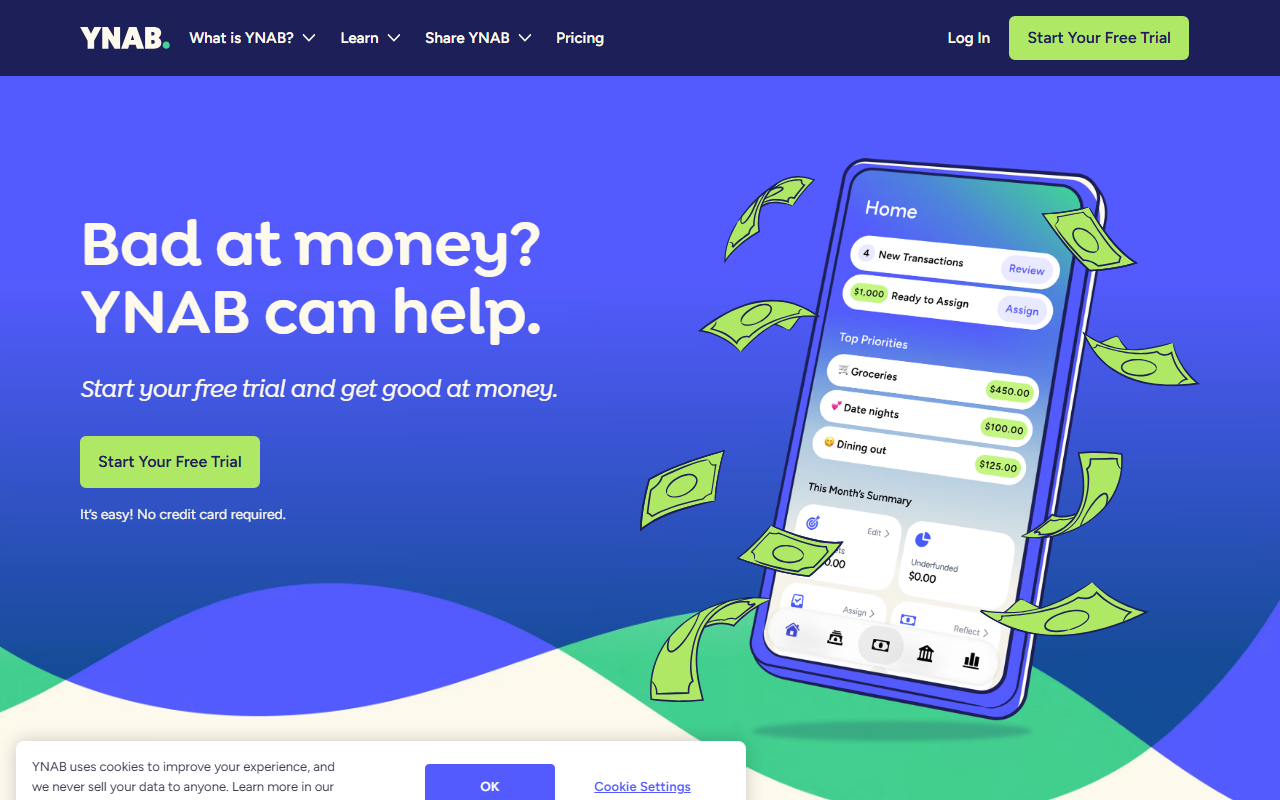
YNAB no inventó el método de sobres, pero lo formalizó mejor que nadie: cada peso que entra tiene que asignarse a una categoría antes de gastarse, sin excepciones. Si el sobre de salidas se vacía a mitad de mes, hay que mover plata de otro sobre, no gastar de la nada.
La traba para Argentina es el precio y el idioma. Pagar en dólares una metodología que en el fondo es simple de replicar en una app local o en una planilla pesa más cuando el sueldo está en pesos y la inflación cambia los números todos los meses.
Ver YNAB →3. Wallet by BudgetBakers : sobres con descuento automático desde el banco
A favor
- Permite crear presupuestos por categoría con un tope mensual en pesos, similar a un sobre digital
- Sincroniza con la tarjeta y descuenta automáticamente del sobre correspondiente según el comercio
- Los reportes visuales muestran cuánto queda de cada categoría en tiempo real
- Compatible con varios bancos internacionales
En contra
- Las funciones de presupuesto por categoría quedan detrás de una suscripción paga
- El soporte para bancos argentinos es limitado
- Curva de aprendizaje inicial para armar cada sobre
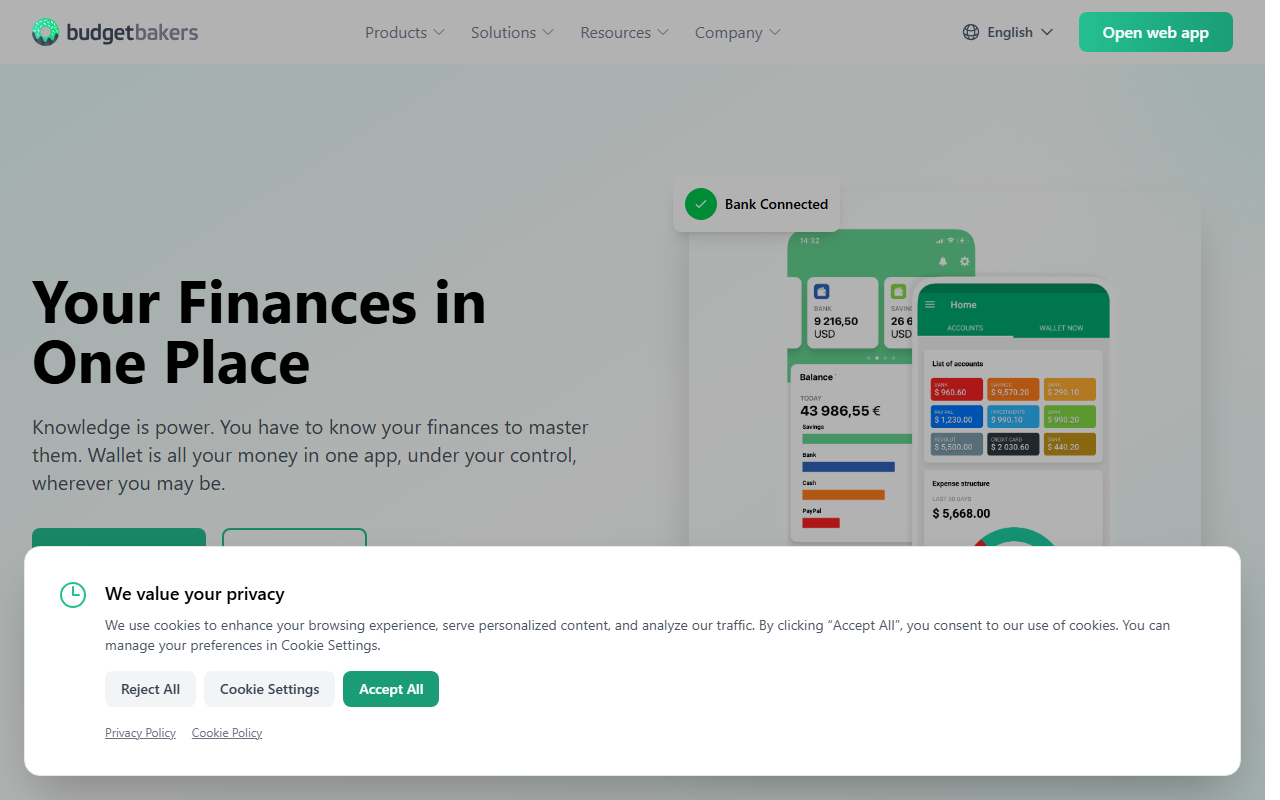
Wallet arma el sobre y lo actualiza solo: si la tarjeta paga el supermercado, el monto se resta automáticamente de la categoría de comida sin que haga falta anotarlo. Eso saca la fricción de mantener los sobres al día, que suele ser la parte que hace abandonar el método a mitad de mes.
El límite está en la conexión bancaria argentina, que no siempre sincroniza bien, y en que las funciones clave de presupuesto quedan detrás de una suscripción.
Ver Wallet by BudgetBakers →4. Toshl Finance : etiquetas que funcionan como sobres multidivisa
A favor
- Las etiquetas funcionan como sobres: se les asigna un presupuesto y la app resta cada gasto de esa etiqueta
- Soporte multidivisa si algún sobre se maneja en dólares, como ahorro o inversión
- Gráficos muestran cuánto queda de cada etiqueta a mitad de mes
- Disponible en varias plataformas
En contra
- Las etiquetas y presupuestos avanzados requieren suscripción paga
- La interfaz resulta más compleja que separar la plata en categorías simples
- Menos usado en Argentina que otras billeteras locales
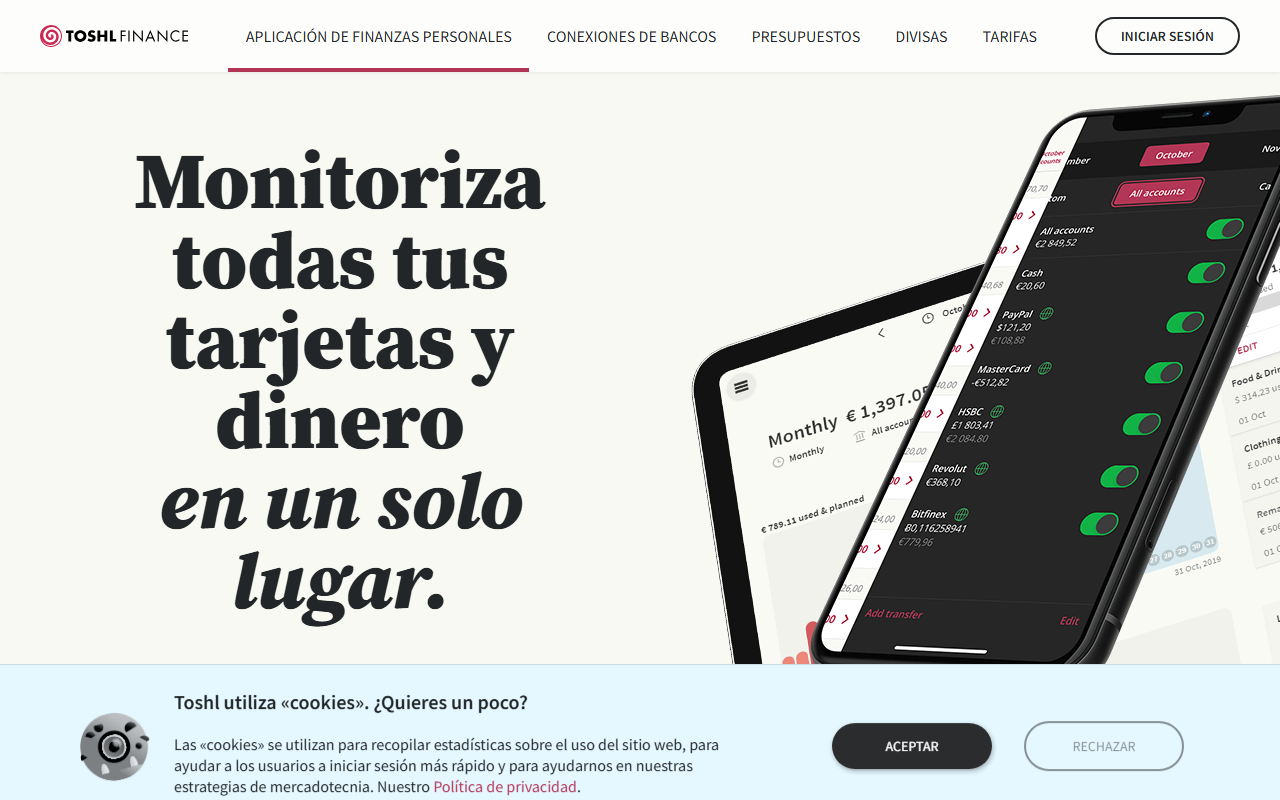
Cada etiqueta en Toshl puede llevar un presupuesto propio, así que en la práctica funciona como un sobre con nombre y límite. La ventaja frente a otras apps de esta lista es el soporte multidivisa: si un sobre está pensado para ahorrar en dólares mientras el resto se gasta en pesos, Toshl lo separa sin mezclar los números.
Configurar bien las etiquetas y los presupuestos lleva tiempo la primera vez, y las funciones avanzadas quedan atrás de un pago mensual.
Ver Toshl Finance →5. Monefy : categorías visuales sin tope ni alerta
A favor
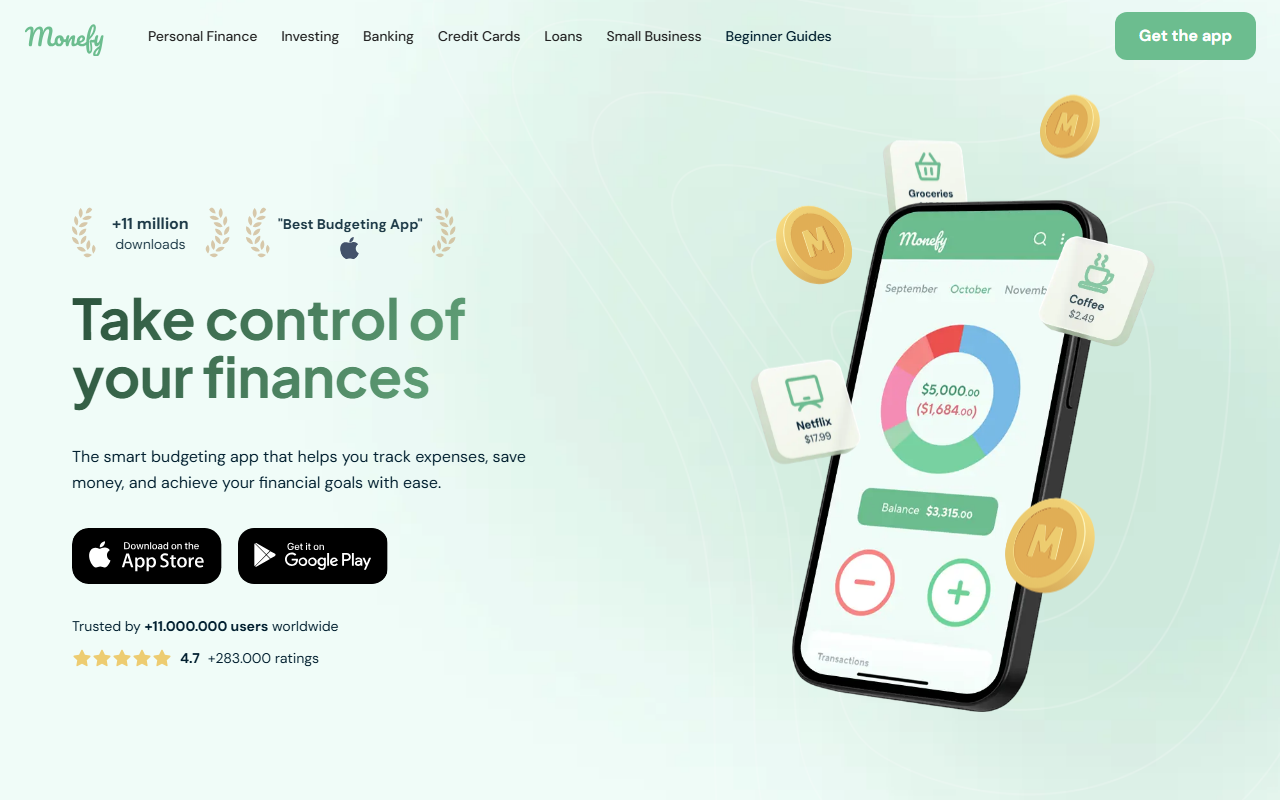
- Cada categoría (comida, transporte, salidas) funciona como un sobre visual dentro del gráfico circular
- Registro de gasto en 2 segundos, así el sobre se actualiza al momento de pagar
- Disponible en Android e iOS
- Versión gratuita funcional para empezar a separar por categoría
En contra
- No pone un tope ni avisa cuando una categoría se está por acabar
- No reparte el sueldo completo entre sobres, solo registra lo ya gastado
- Las funciones avanzadas de presupuesto son pagas
Monefy muestra en qué categorías se está gastando, con un gráfico que se actualiza al segundo de cargar el gasto. Sirve para ver la foto, pero no arma el sobre con un límite: no avisa si la categoría de salidas ya gastó lo que tenía asignado, porque no tiene asignado nada de entrada.
Es un buen punto de partida para quien nunca separó el gasto por categorías y quiere ver primero en qué se va la plata antes de ponerle un tope.
Ver Monefy →6. Google Sheets o Excel : sobres armados a mano, sin límites
A favor
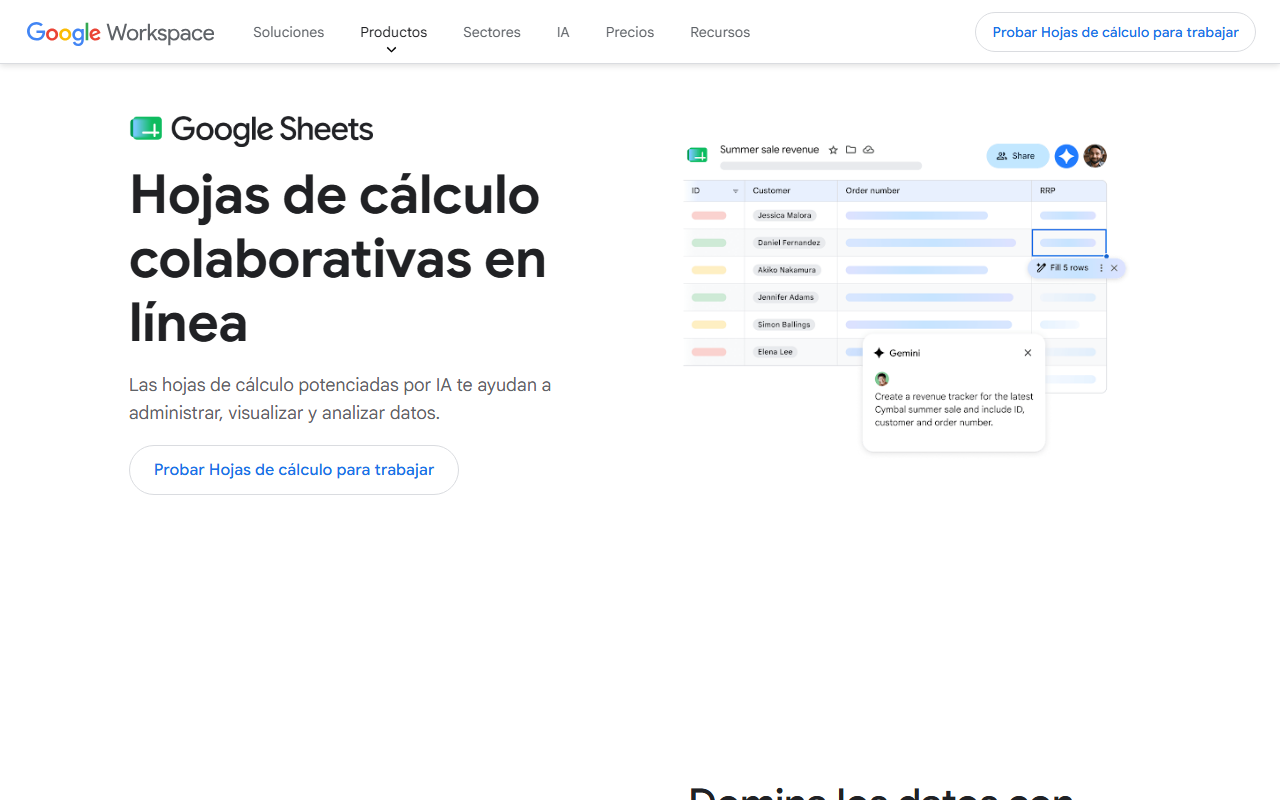
- Se arma un sobre por fila o por pestaña, con el monto exacto definido para cada categoría
- Fórmulas restan automáticamente lo gastado del tope de cada sobre
- Gratis con una cuenta de Google
- Control total sobre cuántos sobres armar y cómo llamarlos
En contra
- Armar la planilla con fórmulas que resten bien de cada sobre lleva horas la primera vez
- No es mobile-first: cargar un gasto desde el celular es incómodo comparado con una app
- Sin alertas automáticas cuando un sobre se vacía
Una planilla bien armada puede replicar el método de sobres exacto que alguien tenía en la cabeza, sin las limitaciones de una app ya diseñada por otro. El costo es el tiempo: armar las fórmulas que resten bien de cada sobre y no rompan cuando se agrega una fila nueva lleva su tiempo.
Para quien ya sabe qué categorías quiere y cuánto va en cada una, es la opción con más control. Para quien recién arranca con el método, suele quedar a mitad de camino.
Ver Google Sheets →7. Spendee : sobres con categorización automática del banco
A favor
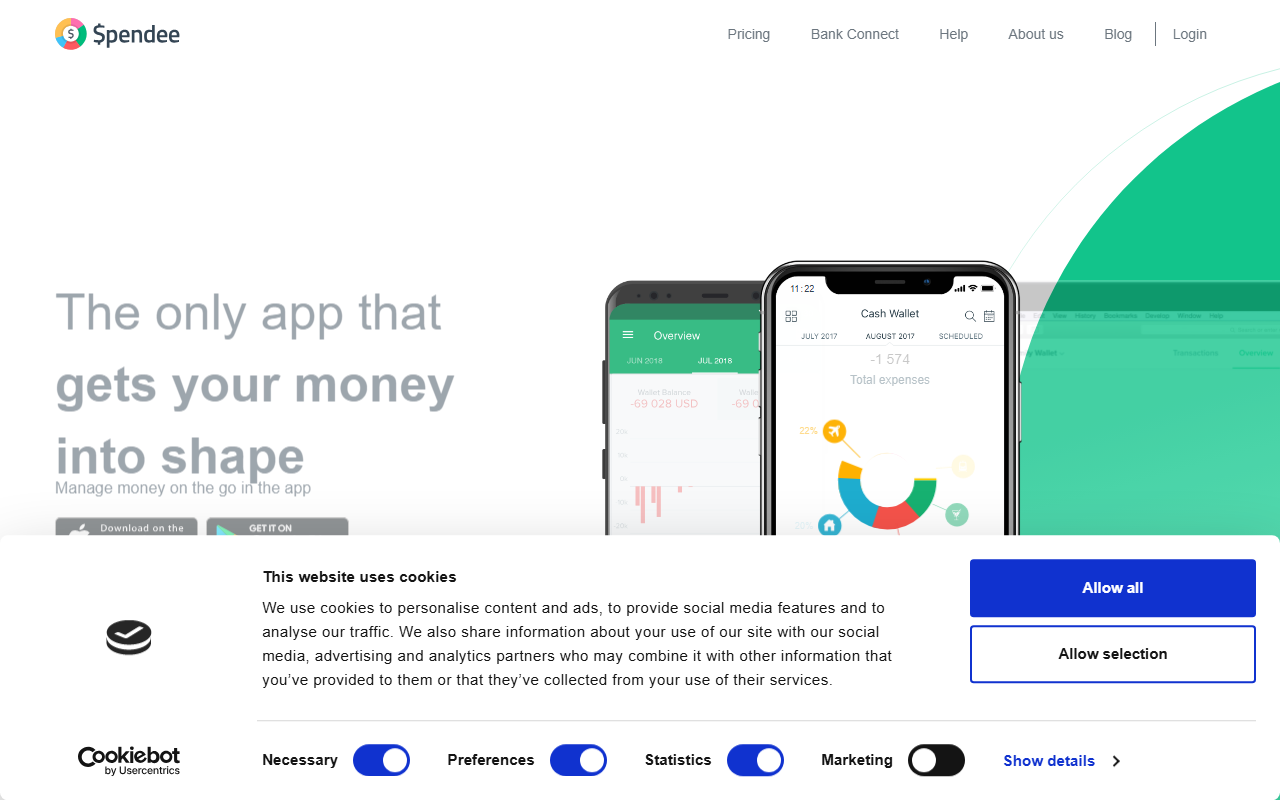
- Los presupuestos por categoría funcionan como sobres con tope mensual
- La categorización automática por banco descuenta del sobre correspondiente sin cargar nada a mano
- Avisa cuando un sobre se acerca a su límite
- Disponible en Android e iOS
En contra
- El precio de los presupuestos por categoría está en dólares
- La conexión bancaria automática no funciona con todos los bancos argentinos
- No reparte el sueldo completo, solo las categorías que se definan
Spendee arma el sobre y lo mantiene actualizado leyendo directamente el movimiento bancario, así que la categoría de comida o de salidas baja sola cuando la tarjeta paga algo de ese rubro. Es de las opciones más automáticas de esta lista para no tener que tocar nada manualmente.
La conexión bancaria no siempre funciona igual de bien con todos los bancos argentinos, y el precio de las funciones clave está en dólares.
Ver Spendee →8. Brubank : cajas de ahorro en lugar de sobres
A favor
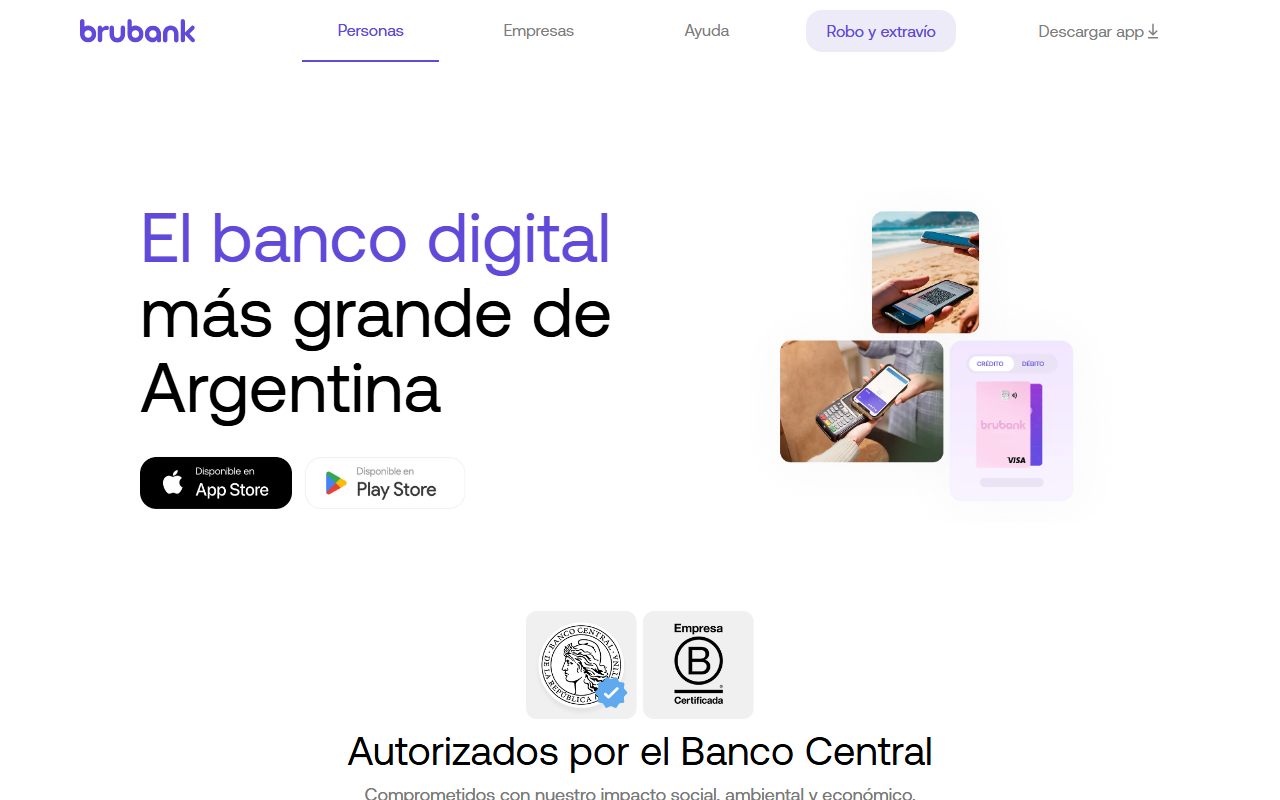
- Cuenta remunerada que separa el sueldo del resto sin mezclarlo con otras cuentas
- Permite abrir cajas de ahorro separadas dentro de la misma cuenta, una por objetivo o categoría
- Tarjeta física y virtual para gastar solo de la caja que corresponda
- Sin costo de mantenimiento
En contra
- Las cajas de ahorro no calculan automáticamente cuánto asignar a cada una según el sueldo
- No arma la estructura de sobres por vos: hay que decidir cuánto va a cada caja
- Sin reportes de cuánto queda libre en el mes
Brubank no tiene “sobres” en el nombre, pero las cajas de ahorro dentro de la cuenta cumplen una función parecida: se puede tener una caja para el alquiler, otra para vacaciones, otra para lo que sobre, cada una con su propia tarjeta virtual asociada.
La diferencia con una app de presupuesto es que acá la decisión de cuánto va a cada caja queda enteramente en manos del usuario. Brubank no calcula nada, solo guarda la plata separada.
Ver Brubank →9. Cuenta DNI : un sobre chico para el día a día
Cuenta DNI
Pagos sin costo, uso diarioA favor
- Pagos sin costo en comercios adheridos, lo que sirve para separar los gastos chicos del día a día del resto del sueldo
- Uso extendido en la provincia de Buenos Aires para pagos chicos y frecuentes
- Sin costo de mantenimiento ni comisiones
- Apertura rápida con el DNI, sin trámites de banco tradicional
En contra
- No tiene categorías ni sobres configurables dentro de la app
- Sin presupuesto mensual ni alertas de límite
- El historial de pagos no se agrupa por categoría
Cuenta DNI no está pensada como app de presupuesto, pero muchos la usan de hecho como el sobre del día a día: la plata para el kiosco, el almacén o el colectivo, separada del resto del sueldo que vive en otra cuenta.
Funciona bien para ese uso puntual. Lo que no ofrece es ningún tipo de categoría interna ni un límite que avise cuándo ese sobre se está por acabar.
10. Notas o efectivo en sobres físicos : la versión sin ninguna app
Mejor para: quien todavía separa la plata a mano, en un cuaderno o en sobres reales.
El método original sigue funcionando para quien cobra una parte en efectivo o prefiere anotar los topes de cada categoría en las Notas del celular. El costo es que no hay alerta ni cálculo automático: si un sobre se pasó de lo anotado, hay que darse cuenta solo, revisando a mano cuánto quedaba.
¿Cuál te conviene según cómo armás tu presupuesto?
| Si querés… | Usá |
|---|---|
| Que la estructura de sobres ya venga armada, sin configurar nada | Monthly |
| Aplicar la metodología de sobres al extremo, con cada peso asignado | YNAB |
| Que el banco descuente automáticamente de cada sobre | Wallet by BudgetBakers / Spendee |
| Etiquetar sobres en pesos y en dólares por separado | Toshl Finance |
| Armar los sobres a mano, con control total sobre cada fórmula | Google Sheets |
| Separar el sueldo en cajas de ahorro dentro del banco | Brubank |
| Un sobre chico para gastos del día a día sin costo de mantenimiento | Cuenta DNI |
La decisión final
El método de sobres no cambió en su lógica: separar el sueldo por destino antes de gastarlo evita quedarse corto en el alquiler o las cuotas antes de fin de mes. Lo que cambió es que ya no hace falta un cajón con sobres de papel para aplicarlo.
Si el objetivo es que el sueldo llegue con los sobres ya armados (gastos fijos, fin de semana y lo que queda libre) sin configurar categorías una por una, Monthly cubre justamente esa parte.