

En resumen: para juntar el anticipo de una propiedad necesitás una meta con monto y fecha, un aporte mensual que entre en tu presupuesto y un lugar donde veas el avance sin tocar la plata. Monthly es la opción para lo primero y lo último: la meta vive en Patrimonio con plan de cuotas, y cada mes el aporte ya está descontado de tu dinero libre. Mercado Pago y Naranja X sirven para separar físicamente la plata en la billetera, y una planilla para simular escenarios.
Esta nota es para quien alquila, tiene un ingreso estable y se puso como objetivo dejar de alquilar en dos a cinco años. Probablemente ya hizo la cuenta una vez y le dio un número que asusta, y no sabe si es alcanzable con lo que gana. Al terminar vas a poder calcular cuánto apartar por mes, elegir dónde anotar el avance y armar un sistema que no se desarme con el primer imprevisto. Si buscás una comparativa general de apps para ahorrar, está en mejores apps para ahorrar dinero en Argentina; esta se centra en una sola meta grande y larga.
La publica el equipo de Monthly. Monthly va primero por el criterio de planificar el aporte mes a mes. No recomendamos instrumentos de inversión: dónde dejar la plata es una decisión tuya o de un profesional.
Primero, el número: cuánto es el anticipo
Un crédito hipotecario no financia la propiedad completa. En marzo de 2026, MDZ informó que el Banco Nación financiaba hasta el 75% del valor y que la cuota no debería superar aproximadamente entre el 30% y el 35% del ingreso demostrable. Las condiciones cambian seguido (iProfesional informó en agosto de 2026 una suba de la tasa de esa línea), así que confirmá la línea vigente antes de fijar tu meta.
La meta tiene tres partes:
- Anticipo: el porcentaje que el banco no financia.
- Gastos de compra: escritura, honorarios e impuestos, que varían por provincia. Pedí un presupuesto a un escribano.
- Colchón de mudanza: flete, arreglos y lo que necesites para entrar.
Con eso dividís por la cantidad de meses que te das y tenés el aporte mensual. Si el aporte no entra en tu presupuesto, las opciones son estirar la fecha, buscar una propiedad más chica o subir ingresos. Las tres son válidas; lo que no funciona es fijar un aporte que no podés sostener.
Comparación rápida
| Monthly | Mercado Pago | Naranja X | Google Sheets | |
|---|---|---|---|---|
| Qué resuelve | Plan del aporte dentro del mes | Separar la plata en la billetera | Separar la plata por plazos cortos | Simular escenarios |
| Meta con monto y fecha | Sí, con plan de cuotas opcional | Reservas con monto objetivo | Frascos con nombre y objetivo | La armás vos |
| Ve el resto de tu mes | Sí | No | No | Si la armás |
| Mueve dinero | No | Sí | Sí | No |
| Costo | Gratis | Revisá condiciones en la app | Revisá condiciones en la app | Gratis |
1. Monthly: la meta adentro del presupuesto
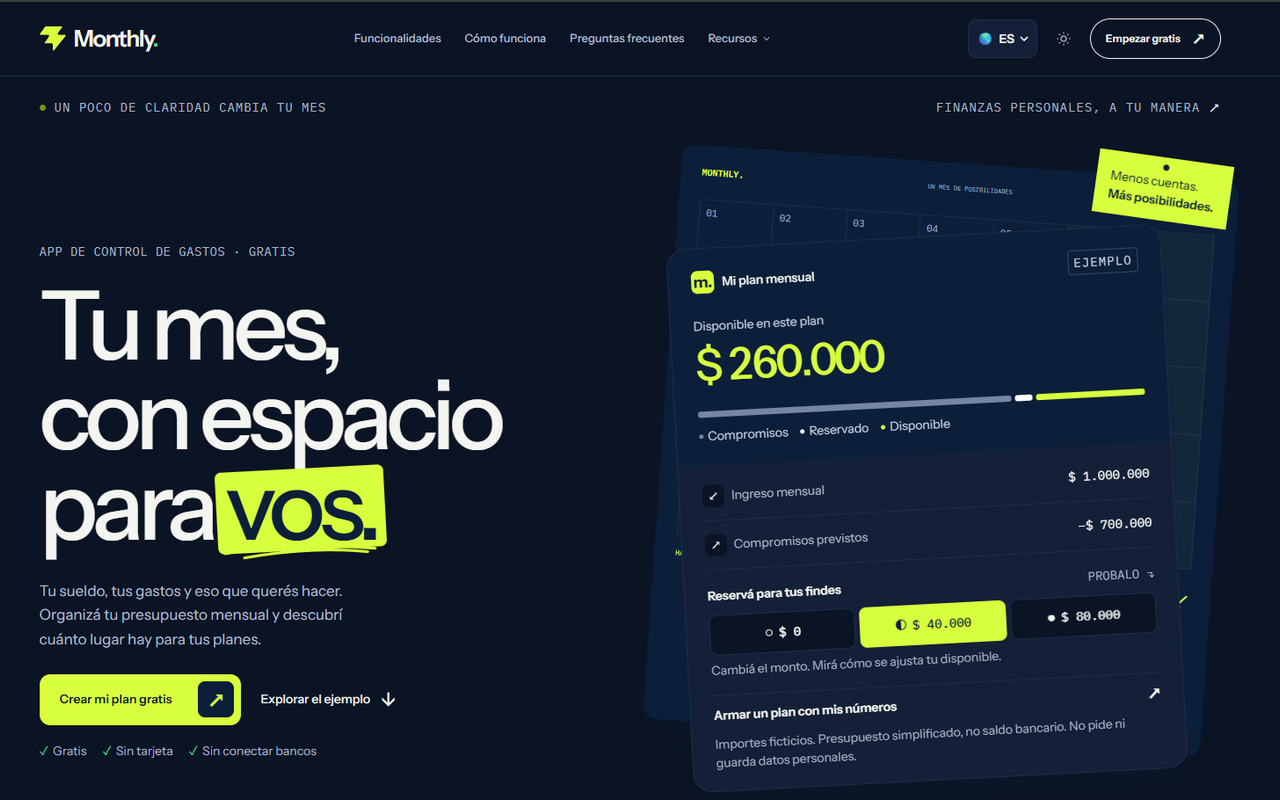
A favor
- Meta en Patrimonio con monto, fecha, aportes anotados y plan de cuotas opcional
- El aporte del mes queda dentro del plan, así el dinero libre real ya lo descuenta
- Las metas activas suman al patrimonio neto si están en la misma moneda
- Historial mensual para ver si el aporte se sostiene en el tiempo
- No pide acceso a tus cuentas
En contra
- No guarda ni mueve la plata: el ahorro lo dejás donde elijas
- No convierte monedas; una meta en dólares no se suma a un patrimonio en pesos
- No simula tasas ni rendimientos
La diferencia con una billetera es que Monthly ve la meta junto con tus gastos fijos, tus cuotas y tu reserva de fin de semana. Si este mes entra una cuota nueva, ves en el momento si el aporte de la propiedad sigue entrando o si tenés que achicar otra cosa.
Mejor para: quien necesita saber, cada mes, si el aporte es realista.
2. Mercado Pago: Reservas para separar la plata
A favor
- Reservas con nombre y monto objetivo, y una estimación de cuándo llegás, según iProfesional (2026)
- Reservas programadas con transferencias automáticas y reservas al gastar, que apartan un monto en cada pago con QR
- El saldo en cuenta genera rendimientos diarios y está disponible, según su sitio (octubre de 2026)
En contra
- Que la plata esté siempre disponible es justamente el riesgo en una meta de años
- No ve tu presupuesto completo: no sabe si el aporte te deja sin margen
- El rendimiento de Mercado Fondo no está garantizado, aclara la propia página
Las reservas programadas son útiles para que el aporte salga solo el día que cobrás. Su sitio publicaba en octubre de 2026 un rendimiento anual de referencia para el saldo en pesos; tomalo como dato de la billetera, no como recomendación.
Mejor para: quien ya cobra o mueve su plata en Mercado Pago.
3. Naranja X: Frascos
A favor
- Frascos con nombre y categoría para cada objetivo, según la revista Mercado
- Plazos de 7, 14 o 28 días, con retiro anticipado disponible
- Ahorro automático que separa los rendimientos diarios, según el blog de Naranja X (2026)
En contra
- Los plazos son cortos: para una meta de años hay que renovar muchas veces
- Retirar antes del plazo tiene condiciones; revisalas en la app
- No integra el resto de tu mes
El plazo corto tiene una ventaja para metas largas: te obliga a decidir cada pocas semanas si renovás, y retirar antes requiere un paso más que gastar el saldo libre.
Mejor para: quien quiere una barrera chica entre el ahorro y el gasto diario.
4. Google Sheets: simular la meta
A favor
- Podés comparar escenarios: tres, cuatro o cinco años; propiedad más chica o más grande
- Sirve para sumar presupuestos de escribano, mudanza y arreglos
- Se comparte con tu pareja si la meta es de dos
En contra
- No te avisa si el aporte de este mes dejó de entrar
- Las fórmulas las mantenés vos
- Es fácil dejar de actualizarla después de los primeros meses
Mejor para: la etapa de decisión, antes de fijar la meta.
Ejemplo: una pareja que quiere dejar de alquilar en cinco años
Los montos son ilustrativos. Sofía y Martín viven en Rosario, alquilan un dos ambientes y cobran entre los dos $3.200.000 netos por mes. Buscan un departamento que cotiza en dólares y calculan, con presupuestos que pidieron, una meta de US$27.000 entre anticipo, gastos de compra y mudanza. Se dan 60 meses.
- Aporte mensual: US$27.000 ÷ 60 = US$450.
- Con un dólar ilustrativo de $1.500, son unos $675.000 por mes, el 21% de lo que cobran.
Su mes, antes de la meta:
- Alquiler y expensas: $720.000
- Servicios, internet y celulares: $180.000
- Prepaga de los dos: $290.000
- Cuota de la heladera: $70.000
- Supermercado y día a día: $850.000
- Reserva de fin de semana: 4 × $60.000 = $240.000
Suma $2.350.000. Les quedan $850.000. El aporte de $675.000 entra, pero les deja $175.000 de margen para imprevistos. Deciden empezar con US$350 (unos $525.000) durante el primer año, mientras arman un fondo de emergencia con la diferencia, y subir a US$500 cuando termine la cuota de la heladera. La fecha se corre unos meses, pero el plan aguanta.
En Monthly crean la meta en Patrimonio en dólares con fecha a cinco años y un plan de cuotas; cada mes anotan el aporte. Como la meta está en dólares y su patrimonio en pesos, la ven con su propio avance, sin sumarse al total.
Creá tu meta del anticipo con fecha y plan de cuotas, y mirá si el aporte entra en tu mes →
Cómo no comerte el ahorro en el camino
- Aportá el día que cobrás. Si esperás a ver qué sobra, en general no sobra.
- Separá la plata físicamente. Una reserva, un frasco o una cuenta aparte: que gastarla requiera un paso más.
- Tené un fondo de emergencia aparte. Si no, el primer arreglo del auto sale del anticipo. Cómo armarlo: fondo de emergencia paso a paso.
- Revisá cada trimestre. El precio de las propiedades, las condiciones del crédito y tu sueldo cambian; la meta también.
- No cuentes la meta como dinero libre. Lo apartado no está disponible para el mes, aunque esté en tu billetera.
Qué elegir según tu situación
| Si… | Te conviene |
|---|---|
| No sabés si el aporte entra en tu mes | Monthly |
| Cobrás en Mercado Pago y querés que el aporte salga solo | Reservas de Mercado Pago + la meta en Monthly |
| Te tentás con la plata disponible | Frascos de Naranja X u otra cuenta separada |
| Todavía están decidiendo cuánto y cuándo | Una planilla para simular, después Monthly |
Conclusión
El anticipo de una propiedad es una meta de años, y las metas de años no fallan por el cálculo inicial: fallan en el mes catorce, cuando entra una cuota nueva o sube el alquiler y el aporte deja de entrar sin que nadie lo note. Separar la plata ayuda; verla dentro de tu presupuesto mensual es lo que la sostiene.
Cargá tu mes y tu meta del anticipo, y seguí el avance aporte por aporte →