

En resumen: para un viaje al exterior necesitás dos cosas que pocas apps hacen juntas: anotar gastos en otra moneda mientras viajás y saber cómo va a pegar el viaje en tus meses en pesos (cuotas de pasajes, resumen con la percepción del 30%, efectivo que compraste antes). Las apps de viaje como TravelSpend, Toshl o Spendee resuelven lo primero. Monthly resuelve lo segundo: el viaje queda como un bloque del mes, con los dólares separados de los pesos.
Esta nota es para quien viaja desde Argentina a Chile, Brasil, Uruguay, Europa o Estados Unidos y ya sabe que lo difícil no es gastar allá, sino volver y encontrarse con un resumen más alto de lo que calculaba. Al terminar vas a saber cuánto cuesta en pesos cada dólar según cómo pagues, qué app usar durante el viaje y cómo dejar el viaje armado en tu plan mensual antes de salir. No es una guía para dividir gastos entre amigos ni para quien cobra en dólares: es para tu presupuesto en pesos frente a un viaje.
La publica el equipo de Monthly. Ponemos a Monthly primero solo por el criterio de planificar el mes alrededor del viaje; para registrar gastos en destino con conversión automática, las otras tres hacen algo que Monthly no hace.
Cuánto cuesta un dólar según cómo pagues (octubre de 2026)
Desde el 23 de diciembre de 2024 el Impuesto PAIS ya no se cobra. Lo que sigue vigente es la percepción del 30% de la Resolución General 5617/2024 de ARCA sobre consumos en moneda extranjera que se pagan en pesos. Según el resumen normativo que publicó Fortuna (actualizado al 22 de septiembre de 2026), funciona así:
| Cómo pagás | Qué cotización se usa | ¿Percepción del 30%? |
|---|---|---|
| Tarjeta de crédito, resumen pagado en pesos | Oficial vendedor BNA del día hábil anterior al cierre del resumen | Sí |
| Tarjeta de crédito, resumen pagado con dólares propios | No hay conversión | No, en esa proporción |
| Débito desde cuenta en pesos | Cotización del día del débito | Sí |
| Débito desde caja de ahorro en dólares | No hay conversión | No |
| Extracción en cajero del exterior con cuenta en pesos | Cotización del día | Sí |
| Efectivo en dólares que llevaste | Lo que pagaste al comprarlos | No aplica |
Dos consecuencias para el presupuesto. Primero, la cotización de la tarjeta de crédito es la del cierre, no la del día que compraste: si el dólar se mueve entre una fecha y otra, el número cambia. Segundo, la percepción es un pago a cuenta que se puede recuperar en la declaración jurada o pidiendo la devolución a ARCA desde el 1 de enero del año siguiente, pero para el mes del viaje es plata que sale.
Comparación rápida
| Monthly | TravelSpend | Toshl Finance | Spendee | |
|---|---|---|---|---|
| Para qué sirve más | Encajar el viaje en tu mes en pesos | Presupuesto del viaje | Registro de gastos general | Billeteras y presupuestos |
| Gastos en otra moneda | Sí, separados, sin conversión | Sí, convierte a tu moneda | Sí, con cambio diario sugerido | Sí, varias monedas |
| Cuotas de pasajes | Avanzan solas mes a mes | No es su foco | En plan Pro (recurrentes) | No es su foco |
| Costo | Gratis | Gratis con Premium pago | Gratis limitado, Pro con prueba de 30 días | Gratis limitado, Plus US$1,99/mes |
| Conexión bancaria | No | No | En plan Medici | Sí, opcional |
1. Monthly: el viaje como un bloque del mes
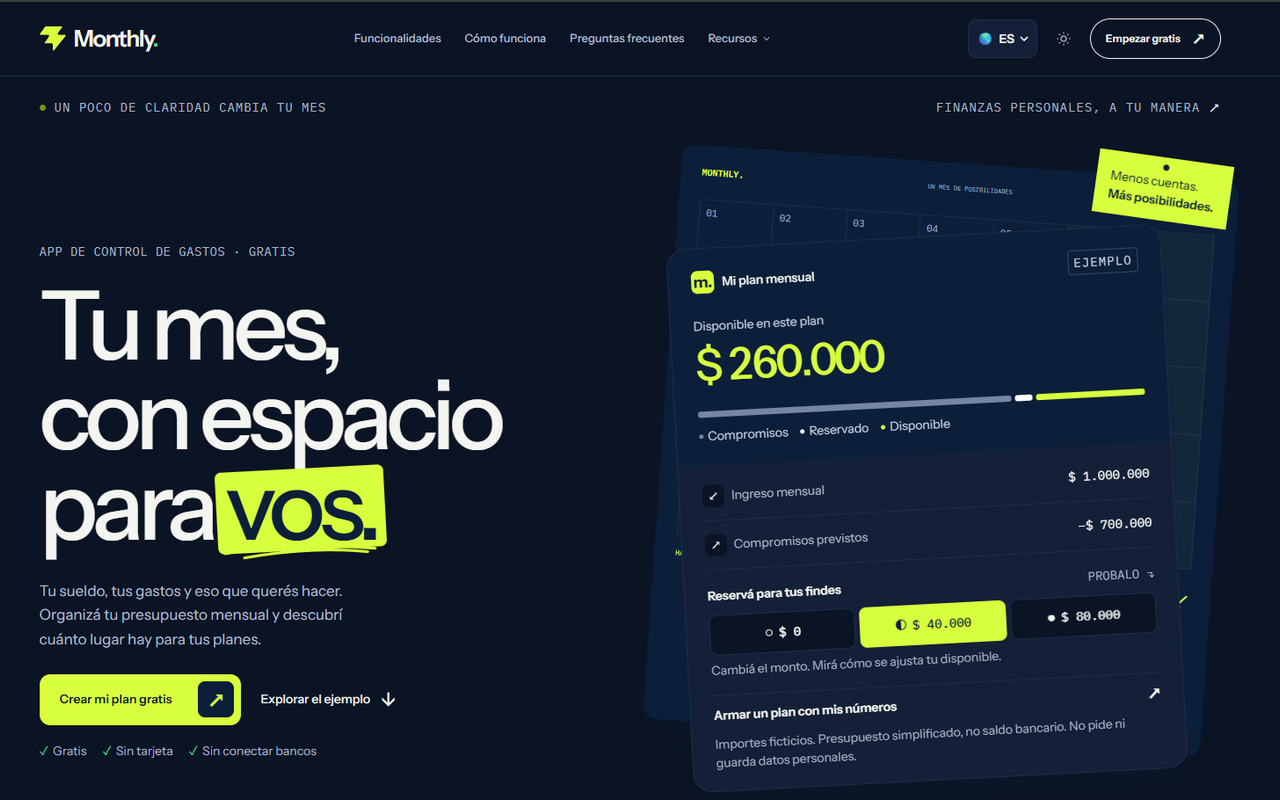
A favor
- Los pasajes en cuotas se cargan una vez y aparecen en cada mes que te tocan
- Podés anotar el resumen del viaje como gasto fijo del mes en que vence y ver tu dinero libre real con ese golpe incluido
- Elegís la moneda de cada movimiento: el efectivo en dólares queda separado de los pesos
- Meta de ahorro para el viaje en Patrimonio, con fecha y aportes anotados
- Gratis, sin conectar bancos ni tarjetas
En contra
- No convierte monedas: no te dice cuántos pesos fue cada dólar
- No calcula la percepción; la sumás vos al estimar el resumen
- No divide gastos entre compañeros de viaje
Lo que Monthly hace distinto es mirar el viaje desde tus meses y no desde el destino. Un viaje se reparte en tres momentos: antes (pasajes, alojamiento, compra de dólares), durante (gastos en destino) y después (el resumen que llega uno o dos meses más tarde). Si cargás los tres, tu dinero libre de cada mes ya descuenta el viaje y no te enterás en el resumen.
Mejor para: quien quiere volver del viaje con el mes cerrado y sin sorpresas.
2. TravelSpend: presupuesto del viaje en cualquier moneda
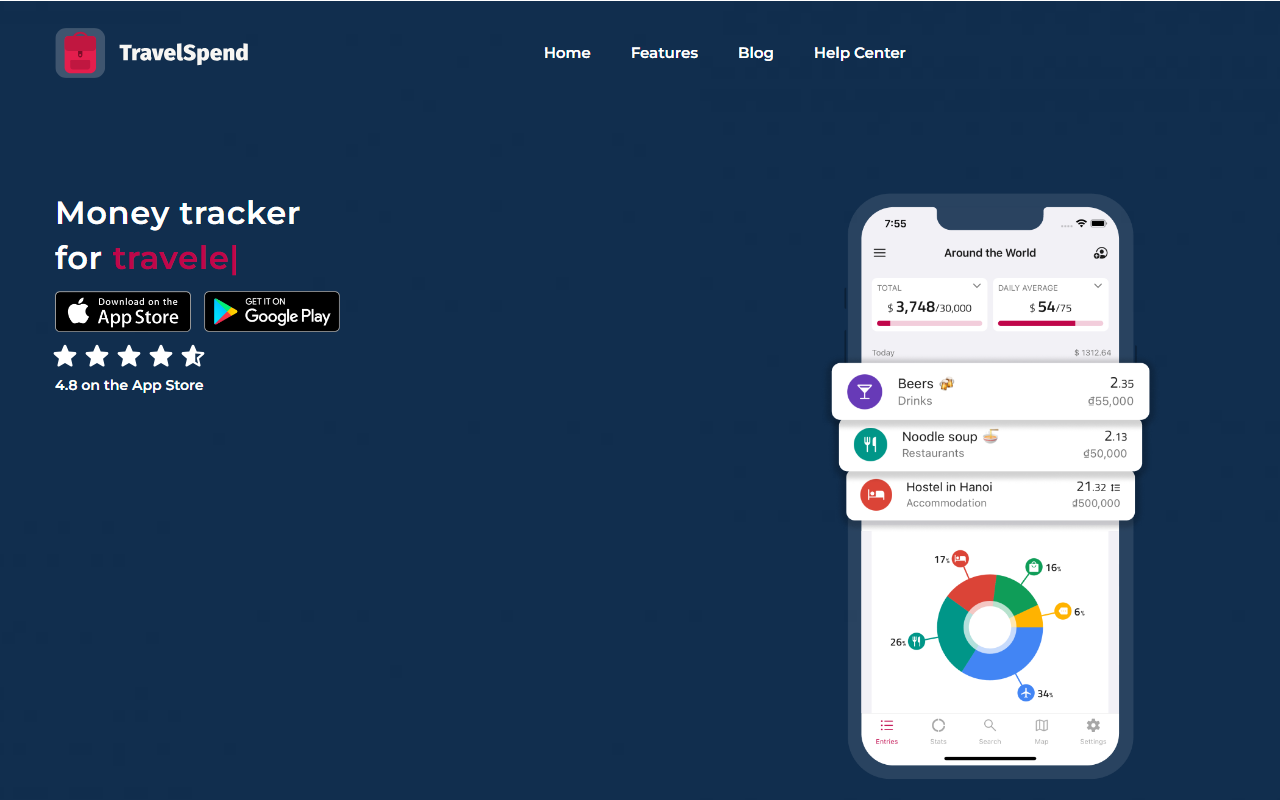
A favor
- Cargás gastos en cualquier moneda y los convierte a tu moneda local, según su sitio
- Permite cargar sin conexión, útil sin datos en el exterior
- Presupuestos compartidos con familia o amigos, con sincronización entre dispositivos
- En iOS y Android
En contra
- Algunas funciones son Premium; su sitio no publica el precio (consultado en octubre de 2026)
- La conversión no refleja la percepción del 30% ni la cotización del cierre del resumen
- Vive aparte de tu presupuesto mensual
Es la opción más directa para la pregunta “¿cuánto llevo gastado en el viaje?”. Su ficha en App Store indica que la app se puede usar gratis y que algunas funciones se activan con la versión Premium.
Mejor para: viajes largos o con muchas monedas.
3. Toshl Finance: tipo de cambio diario sugerido
A favor
- Al cargar un gasto elegís la moneda y la app sugiere el tipo de cambio del día, o ponés el tuyo
- Muestra cada gasto también en tu moneda principal
- Apps para Android, iOS y web, con exportación CSV
En contra
- El plan gratis permite dos cuentas y dos presupuestos, según su página de precios (octubre de 2026)
- Recurrentes y recordatorios están en el plan Pro
- Su conversión usa el tipo de cambio de mercado, no el dólar tarjeta
Un detalle útil para Argentina: como podés escribir tu propio tipo de cambio, podés cargar el dólar tarjeta estimado (oficial más 30%) y ver los gastos con un número más cercano al del resumen. El blog de Toshl explica que los gastos cargados en fechas pasadas toman el cambio guardado para ese día.
Mejor para: quien quiere seguir usando la misma app de gastos antes, durante y después del viaje.
4. Spendee: billeteras en varias monedas
A favor
- Su sitio destaca las billeteras en varias monedas para viajeros
- Billeteras compartidas con pareja o familia
- Plan Plus a US$1,99 por mes o US$14,99 por año, con prueba de 7 días, según su página de precios
En contra
- El plan gratis incluye una billetera de efectivo y un presupuesto
- Los precios pueden variar por país, aclara la misma página
- No modela cuotas ni el impacto del resumen en tus meses
Sirve para separar una billetera “Viaje” en dólares de tu billetera de todos los días.
Mejor para: parejas que viajan y quieren una billetera común del viaje.
Ejemplo: un viaje de una semana a Santiago de Chile
Los montos son ilustrativos y usan un dólar oficial de $1.500 para simplificar. Paula cobra $1.650.000 netos y viaja en enero con su pareja; cada uno paga su parte.
Antes del viaje (octubre a diciembre)
- Pasaje: $1.080.000 en 3 cuotas de $360.000, de noviembre a enero.
- Alojamiento pagado por adelantado con tarjeta: US$420, entra en el resumen de diciembre.
- Compra US$300 en efectivo para gastos chicos, con lo que fue ahorrando en su meta.
Durante el viaje (enero)
- Con tarjeta de crédito gasta US$380 en comidas, entradas y transporte.
- Con el efectivo paga US$270 y vuelve con US$30.
Cuánto pega en pesos si paga los resúmenes en pesos
- Alojamiento: US$420 × $1.500 = $630.000 + 30% ($189.000) = $819.000 en diciembre.
- Gastos con tarjeta: US$380 × $1.500 = $570.000 + 30% ($171.000) = $741.000 en febrero, cuando vence el resumen de enero.
Si en lugar de eso pagara la parte en dólares del resumen con dólares propios, se ahorraría la percepción ($189.000 y $171.000), pero tendría que haber comprado esos dólares antes.
Cómo lo carga en Monthly
- En noviembre crea el pasaje como cuota de 3: aparece en noviembre, diciembre y enero.
- En diciembre agrega un gasto fijo “Resumen: alojamiento Santiago” por $819.000.
- Durante el viaje anota el efectivo en dólares, como movimientos en USD: no se mezcla con sus pesos.
- En cuanto vuelve, crea en febrero un fijo “Resumen: gastos Santiago” por $741.000 y lo corrige cuando llega el resumen real con la cotización del cierre.
Con eso, el dinero libre de diciembre y de febrero ya muestra el viaje. Si en diciembre le da negativo, lo sabe en octubre y no en el vencimiento.
Tarjeta o efectivo: qué conviene para el presupuesto
No hay una respuesta única, porque depende de si tenés dólares propios y de cuánto se mueva el tipo de cambio. Para el presupuesto, lo que cambia es la previsibilidad:
- Efectivo comprado antes: sabés exactamente cuánto te costó. El riesgo es la seguridad y quedarte corto.
- Tarjeta pagada en pesos: cómodo y seguro, pero suma el 30% y la cotización la conocés recién al cierre. Presupuestá con un margen.
- Tarjeta pagada con dólares propios: sin percepción, pero tenés que tener los dólares a tiempo para el vencimiento.
Si vas a financiar algo, que sea el pasaje en cuotas sin interés, no el saldo del resumen: pagar el mínimo de un resumen con consumos del exterior te deja intereses sobre una cifra que ya traía el 30%. Más sobre eso en cómo usar la tarjeta de crédito sin endeudarte.
Qué elegir según tu viaje
| Si… | Te conviene |
|---|---|
| Te preocupa el resumen al volver | Monthly |
| Recorrés varios países con monedas distintas | TravelSpend |
| Ya usás una app de gastos y querés seguir con la misma | Toshl Finance |
| Viajan en pareja con una billetera común | Spendee |
| Querés las dos cosas | Una app de viaje en destino y Monthly para el mes |
Conclusión
Controlar un viaje al exterior desde Argentina tiene dos partes: lo que gastás allá y cómo llega a tus meses en pesos. Las apps de viaje te ordenan la primera; para la segunda necesitás ver las cuotas del pasaje, el resumen con la percepción y el efectivo en dólares dentro de tu plan mensual. Y para el regreso, en volver de vacaciones sin números rojos hay ideas para el mes siguiente.
Armá tu meta de viaje en Patrimonio y cargá el resumen estimado para volver con el mes cerrado →