

El aguinaldo (SAC) entra dos veces al año, en junio y en diciembre, y equivale a medio sueldo. Para alguien que cobra en pesos y ya viene ajustado por la inflación del resto del año, es la plata más grande que va a ver de una sola vez en meses. Y es justamente por eso que se va rápido: una cuota adelantada de la tarjeta, un electrodoméstico que hacía falta, un viaje corto, y a la semana el aguinaldo ya no está.
El problema no es gastarlo. El problema es gastarlo sin haber decidido antes en qué. Cuando la plata extra entra a la misma cuenta que usás para todo lo demás, se mezcla con el resto del sueldo y termina distribuida entre gastos que ni siquiera recordás una semana después. Sin un reparto definido de antemano (cuánto va a deudas, cuánto a ahorro, cuánto a un gasto puntual) el aguinaldo funciona como cualquier otro ingreso: se diluye.
Estas 8 apps sirven para partes distintas de ese problema: planificar el reparto antes de que llegue la plata, dejarla generando rendimiento mientras decidís, cancelar deudas sin costo de transferencia, o invertir la porción que no vas a necesitar en el corto plazo. Ninguna hace las cuatro cosas a la vez, y por eso vale la pena entender para qué sirve cada una.
Qué buscamos en una app para planificar el aguinaldo
Analizamos cada app con estos criterios, pensados específicamente para un ingreso extra y no para el sueldo mensual habitual:
- Separación del ingreso extra: ¿podés distinguir el aguinaldo del sueldo fijo o se mezcla todo en una sola caja?
- Reparto por destino: ¿te deja definir cuánto va a deudas, cuánto a ahorro y cuánto a gasto antes de tocar la plata?
- Rendimiento mientras decidís: si no vas a usar la plata de inmediato, ¿genera algo mientras tanto?
- Costo de mover la plata: ¿transferir o pagar deudas tiene costo o comisión?
- Contexto argentino: ¿funciona en pesos, con los bancos y billeteras que se usan acá?
- Gratuidad: ¿hay que pagar para usar la función que necesitás?
Comparación rápida
| App | Separa el aguinaldo del sueldo | Rendimiento automático | Sin costo de transferencia | Gratuita | Contexto AR |
|---|---|---|---|---|---|
| Monthly | ✅ | ❌ | N/A | ✅ | ✅ |
| Mercado Pago | ❌ | ✅ | ✅ | ✅ | ✅ |
| Ualá | ❌ | ✅ | ✅ parcial | ✅ | ✅ |
| Brubank | ❌ | ✅ | ✅ | ✅ | ✅ |
| Fintual | ❌ | ✅ (inversión) | N/A | ✅ (con comisión) | ✅ |
| Cuenta DNI | ❌ | ❌ | ✅ | ✅ | ✅ (PBA) |
| Google Sheets | ✅ manual | ❌ | N/A | ✅ | ✅ manual |
| Notas / Memo | ✅ manual | ❌ | N/A | ✅ | ✅ |
1. Monthly : para decidir el reparto antes de que llegue la plata
A favor
- Cargás el aguinaldo como ingreso extra sin mezclarlo con el sueldo fijo
- Ves cuánto queda libre después de asignarlo a deudas, ahorro o inversión
- Reserva para fines de semana integrada al resto del mes
- 100% gratis, sin registro, funciona desde el navegador del celular
- Sin conexión bancaria: cargás los montos vos mismo
En contra
- No importa movimientos bancarios automáticamente
- Sin análisis histórico entre aguinaldos de años anteriores
- Enfocada en planificación del reparto, no ejecuta las inversiones
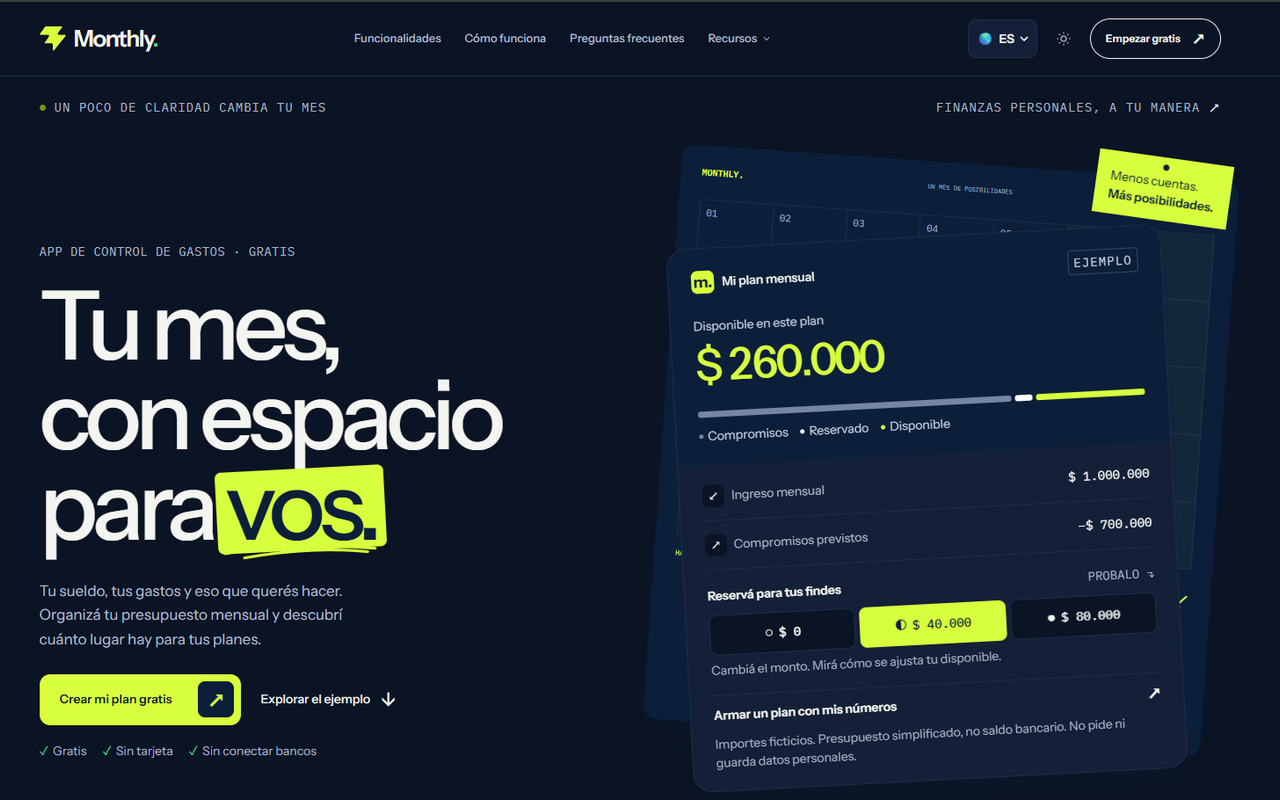
Monthly no tiene un botón de “invertir el aguinaldo” ni conexión con ningún banco. Lo que hace es más simple y, para este problema puntual, más útil: te deja anotar el aguinaldo como un ingreso extra del mes en que lo cobrás y calcular, junto con tus gastos fijos habituales (alquiler, servicios, cuotas), cuánto de esa plata queda realmente disponible después de cubrir lo que ya tenías planeado.
Cómo se usa para el aguinaldo:
- Cargás el monto neto que vas a cobrar como ingreso adicional
- Anotás cuánto de ese monto pensás destinar a cancelar deudas o cuotas
- Separás una parte para plazo fijo, inversión o Fintual, aunque el movimiento lo hagas en otra app
- Dejás un remanente fijo para un gasto puntual, sin que se mezcle con el resto del sueldo
- Ves el número final de dinero libre antes de haber gastado un peso
La diferencia frente a dejar la plata en la cuenta y “ya voy a ver”: acá el reparto queda escrito antes de que llegue el aguinaldo, no se decide sobre la marcha con la plata ya gastada a medias.
2. Mercado Pago : para que la plata rinda mientras decidís
A favor
- Rendimiento automático del saldo disponible, sin mover un peso
- Transferencias entre cuentas sin costo
- Pagos con QR y tarjeta de débito virtual sin trámite adicional
- Ampliamente aceptado para pagar cuotas y servicios
En contra
- No separa el aguinaldo del resto del saldo de la cuenta
- Sin reparto por destino ni objetivos de ahorro
- El rendimiento varía mes a mes según la tasa vigente
Si el aguinaldo va a quedar unos días sin destino definido mientras terminás de decidir, tenerlo en Mercado Pago en lugar de una cuenta bancaria sin rendimiento ya genera una diferencia. El saldo rinde de forma diaria y automática, sin que tengas que abrir un plazo fijo ni configurar nada.
Limitación principal: una vez que el aguinaldo entra a la cuenta, se mezcla con lo que ya tenías. No hay forma de “etiquetarlo” como aguinaldo ni de ver cuánto de ese saldo corresponde a cada destino que planeaste.
Ver Mercado Pago →3. Ualá : billetera con tarjeta prepaga y rendimiento
A favor
- Rendimiento automático del saldo disponible
- Tarjeta prepaga física sin necesidad de cuenta bancaria tradicional
- Permite retirar efectivo en la red de cajeros habilitada
- Alta y uso sin costo de mantenimiento
En contra
- No separa el aguinaldo en objetivos ni categorías de reparto
- Sin estructura para gastos fijos comprometidos
- El rendimiento ofrecido puede variar según el mes
Ualá cumple una función parecida a Mercado Pago para quien no tiene cuenta bancaria tradicional: la plata rinde mientras está ahí y la tarjeta prepaga sirve para pagos cotidianos o para adelantar una cuota. Es una opción sólida si tu aguinaldo va a estar unos días sin uso definido.
Limitación principal: al igual que Mercado Pago, no tiene ningún mecanismo para separar el aguinaldo del resto de la plata ni para planificar en cuántas partes se reparte.
Ver Ualá →4. Brubank : cuenta remunerada para estacionar el aguinaldo
A favor
- Cuenta remunerada con tasa que se actualiza periódicamente
- Tarjeta física y virtual sin costo de mantenimiento
- Atención 100% online, sin necesidad de ir a una sucursal
- Transferencias inmediatas sin cargo entre bancos
En contra
- Sin objetivos de ahorro ni reparto por destino
- No calcula cuánto del aguinaldo ya está comprometido en deudas
- Pensado como cuenta bancaria, no como planificador de ingresos extra
Brubank funciona bien como lugar para “estacionar” el aguinaldo mientras se decide el reparto final, sobre todo si preferís un banco digital antes que una billetera. La cuenta remunerada genera algo de rendimiento mes a mes sin que tengas que mover nada.
Como banco, no tiene la lógica de reparto que sí tiene una app de planificación: no vas a ver ahí cuánto de esa plata corresponde a la cuota que tenés que pagar en enero ni cuánto es realmente disponible.
Ver Brubank →5. Fintual : para la porción que no vas a tocar

A favor
- Fondos de inversión indexados con diversificación automática
- Interfaz clara, sin necesidad de conocer jerga financiera
- Podés invertir montos chicos o el total del aguinaldo
- Disponible para usuarios en Argentina
En contra
- No ayuda a decidir cuánto del aguinaldo invertir y cuánto reservar
- Sin control de gastos fijos ni de deudas pendientes
- Cobra comisión de administración sobre lo invertido
Una vez que ya decidiste cuánto del aguinaldo va a inversión (después de cubrir deudas y gastos fijos comprometidos), Fintual es una opción para esa porción puntual. No compite con una app de planificación: entra recién en el paso siguiente, cuando el monto a invertir ya está definido.
Limitación principal: no tiene ninguna función para ayudarte a llegar a ese número. La decisión de cuánto invertir hay que tomarla antes, en otro lado.
Ver Fintual →6. Cuenta DNI : para cancelar deudas sin costo
A favor
- Transferencias y pagos sin costo de comisión
- Permite pagar tarjetas, servicios y cuotas desde la app
- Muy adoptada en la provincia de Buenos Aires
- Alta simple con DNI, sin trámite bancario adicional
En contra
- Sin reparto por destino ni objetivos de ahorro
- Uso más limitado fuera de la provincia de Buenos Aires
- No calcula cuánto del aguinaldo queda libre tras pagar deudas
Si una parte del plan es cancelar deudas o adelantar cuotas, Cuenta DNI sirve para ejecutar esos pagos sin perder plata en comisiones de transferencia. Es una herramienta de pago, no de planificación: no te va a decir cuánto pagar, solo te deja hacerlo sin costo una vez que ya lo decidiste.
Ver Cuenta DNI →7. Google Sheets : para calcular el reparto por porcentajes
A favor
- Control total sobre los porcentajes de cada destino
- Gratis con cualquier cuenta de Google
- Podés guardar el reparto de aguinaldos anteriores como referencia
- Fórmulas y gráficos si querés detalle adicional
En contra
- Requiere armar la planilla antes de que llegue el aguinaldo
- Sin recordatorios ni alertas si te desviás del plan
- Incómoda de actualizar rápido desde el celular
Una planilla simple (una columna con el monto total, otra con los porcentajes para deudas, ahorro y gasto, y una tercera con el resultado en pesos) cubre lo básico si preferís armarlo vos mismo. El costo es el tiempo de armarla antes de que la plata ya esté en la cuenta y la tentación de tocarla sin haber terminado el cálculo.
Ver Google Sheets →8. Notas / Memo : el reparto a mano, sin cálculo
Mejor para: anotar rápido tres números antes de que se te olviden.
Escribir en la app de Notas “40% cuota tarjeta, 30% plazo fijo, 30% gasto” toma diez segundos y sirve como recordatorio. Lo que no hace es calcular nada: no suma, no resta, no te avisa si te pasaste del 30% destinado al gasto puntual. Sirve como punto de partida, no como plan completo.
¿Cuál te conviene para tu aguinaldo?
| Si querés… | Usá |
|---|---|
| Definir el reparto entre deudas, ahorro y gasto antes de cobrarlo | Monthly |
| Que la plata rinda mientras terminás de decidir | Mercado Pago / Ualá |
| Un banco digital con cuenta remunerada | Brubank |
| Invertir la porción que no vas a tocar | Fintual |
| Pagar deudas o cuotas sin costo de transferencia | Cuenta DNI |
| Armar tu propio cálculo con fórmulas | Google Sheets |
La decisión antes de que llegue el aguinaldo
El error más común con el aguinaldo no es gastarlo mal, es no haber decidido nada antes de que entre a la cuenta. Una vez que la plata está ahí, mezclada con el sueldo del mes, cada gasto parece razonable por separado y el total desaparece sin que puedas explicar bien en qué.
Si tu plan es simple (una parte a deudas, una parte a ahorro o inversión, un monto fijo para un gasto puntual) definirlo antes en Monthly te deja ver el número exacto de cuánto queda libre una vez cubiertos esos tres destinos, sin sorpresas a mitad de enero o de julio.