

Cobrar en dólares suena a alivio hasta que hay que pagar el alquiler en pesos el mismo mes en que el dólar blue bajó $80 respecto a la semana anterior. Un freelancer que factura US$1.200 por mes no sabe, al cobrar, cuántos pesos van a rendirle esos dólares cuando los convierta: depende del día, del tipo de cambio que use (blue, MEP u oficial) y de cuánto tarde en pasar la plata a la cuenta en pesos.
El problema no es solo la conversión. Los gastos fijos (alquiler, expensas, cuotas de tarjeta) están en pesos y suben con la inflación mes a mes, mientras el ingreso queda fijo en dólares hasta la próxima factura. Convertir todo apenas se cobra elimina la chance de esperar una mejor cotización. Esperar demasiado deja esos pesos sin convertir perdiendo valor frente a la inflación.
Estas 9 apps no resuelven la cotización del dólar. Organizan la otra mitad del problema: cuánto de esos dólares ya se convirtió, cuánto queda en pesos para el mes y cuánto conviene dejar en dólares para después.
Qué evaluamos en cada app
Para quien cobra en una moneda y gasta en otra, priorizamos:
- Multidivisa real: ¿separa saldos en pesos y en dólares, o los mezcla en un solo número?
- Gastos fijos en pesos: ¿calcula cuánto de esos gastos ya está cubierto con lo convertido este mes?
- Registro sin cotización automática forzada: ¿deja cargar el monto ya convertido con la cotización que efectivamente se usó?
- Precio de la app: ¿se cobra en pesos o en dólares, algo que pesa distinto según de dónde venga el ingreso?
- Sin cuenta bancaria en el exterior: ¿funciona con una cuenta en Argentina o pide una cuenta afuera?
- Mobile-first: ¿se consulta rápido desde el celular entre una factura y otra?
Las 9 apps, lado a lado
| App | Separa pesos y dólares | Gastos fijos en pesos | Cotización cargada a mano | Gratuita | Contexto AR |
|---|---|---|---|---|---|
| Monthly | ❌ (solo pesos) | ✅ | ✅ | ✅ | ✅ |
| Toshl Finance | ✅ | ❌ | ✅ | ❌ (USD) | ✅ parcial |
| Brubank | ✅ | ❌ | ❌ | ✅ | ✅ |
| Mercado Pago | ✅ | ❌ | ❌ | ✅ | ✅ |
| Spendee | ✅ | ❌ | ✅ | ❌ (USD) | ❌ |
| YNAB | ❌ (una moneda) | ❌ | ✅ | ❌ (USD) | ❌ |
| Wallet BudgetBakers | ✅ | ❌ | ✅ | ❌ (paga) | ❌ |
| Google Sheets | ✅ manual | ✅ manual | ✅ manual | ✅ | ✅ manual |
| Ualá | ❌ (solo pesos) | ❌ | ❌ | ✅ | ✅ |
1. Monthly : cuánto rinden los dólares una vez convertidos a pesos
A favor
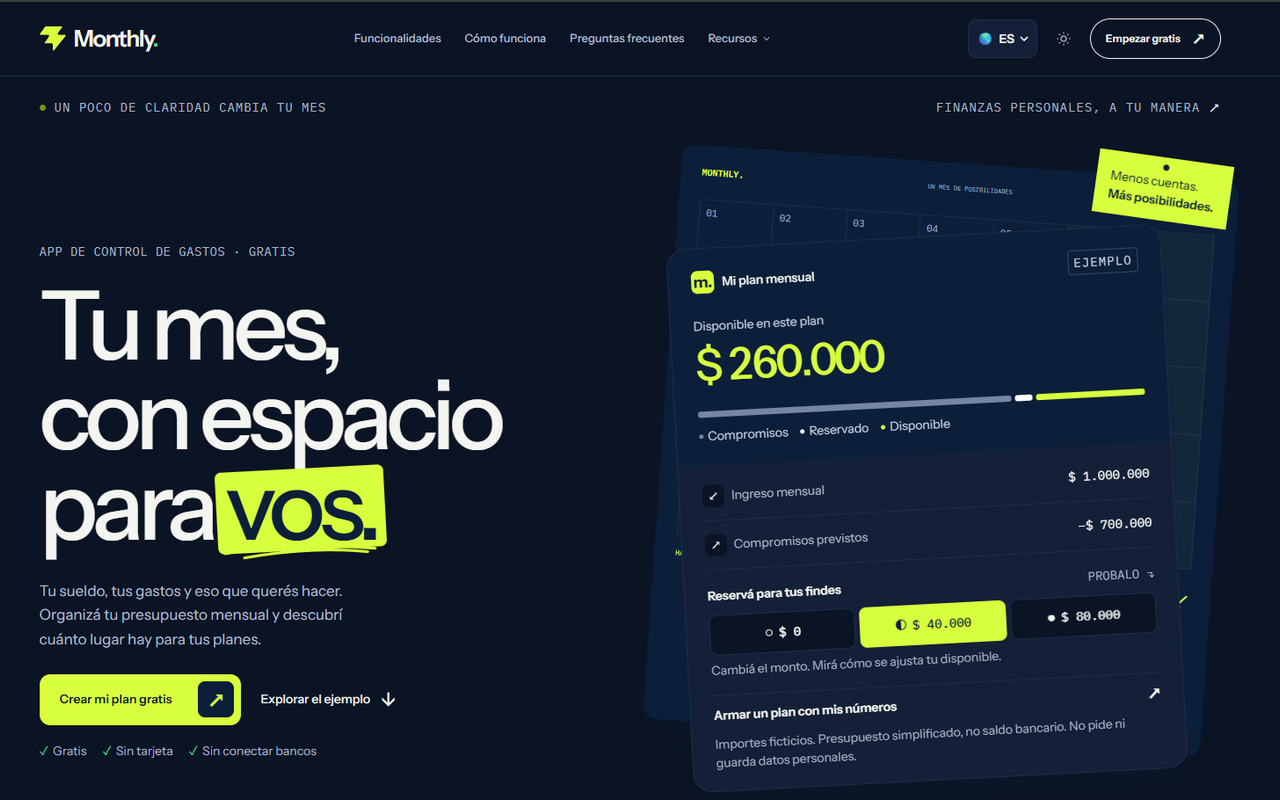
- Calcula el dinero libre real en pesos después de convertir el ingreso en dólares y restar los gastos fijos del mes
- Separa gastos fijos como alquiler, expensas y cuotas de lo que queda disponible, algo que no siempre coincide en fecha con el ingreso en dólares
- Se carga el monto ya convertido a pesos, con la cotización que efectivamente se usó ese día
- No requiere cuenta bancaria en el exterior ni verificación de origen del ingreso
- 100% gratis, mobile-first
En contra
- No tiene un módulo específico para separar saldo en dólares del saldo en pesos
- No trae la cotización del dólar blue, MEP u oficial integrada
- Enfocada en planificación mensual en pesos, no en el seguimiento de tenencias en dólares
Monthly no lleva un saldo en dólares aparte. Lo que hace es tomar el monto ya convertido a pesos y repartirlo entre gastos fijos, reserva para el fin de semana y dinero libre, igual que con cualquier otro ingreso.
Para un freelancer que cobra US$1.200 y convierte, digamos, US$800 para cubrir el mes, la pregunta relevante no es cuánto vale el dólar hoy sino si esos pesos alcanzan para el alquiler, las cuotas y lo que sigue del mes. Monthly responde esa segunda pregunta, no la primera.
Qué incluye:
- Ingreso neto mensual, ya convertido a pesos
- Gastos fijos como alquiler, expensas y cuotas
- Reserva para fines de semana
- Cálculo automático de dinero libre real
- Asistente con IA para dudas puntuales sobre el mes
No pide acceso a ninguna cuenta bancaria ni verifica el origen del ingreso. Es gratuita y funciona desde el navegador del celular.
2. Toshl Finance : dos monedas sin mezclarlas
A favor
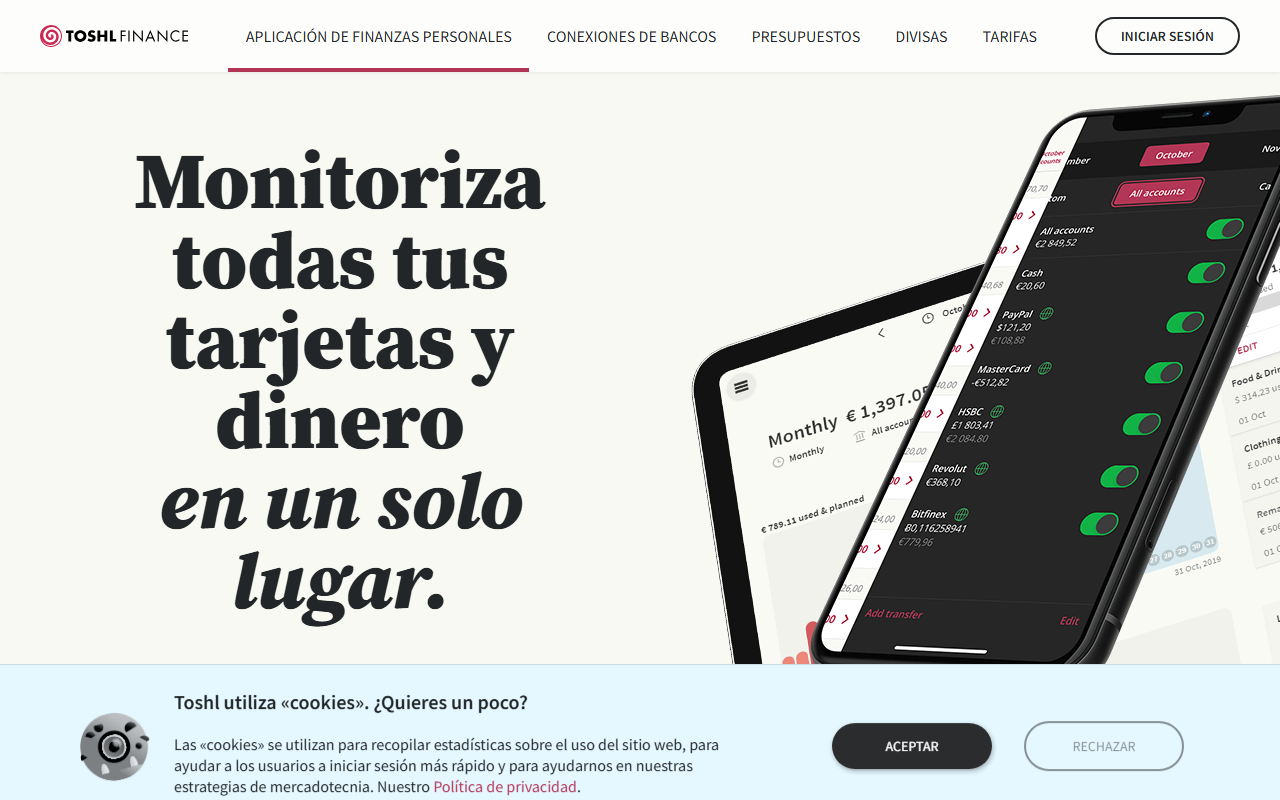
- Soporte multidivisa real: permite llevar el saldo en dólares y en pesos como dos cuentas separadas dentro de la misma app
- Cada gasto se registra en la moneda en que efectivamente se pagó, sin forzar una conversión automática
- Etiquetas para separar cuánto del ingreso en dólares ya se convirtió y cuánto quedó sin tocar
- Disponible en varias plataformas
En contra
- Las funciones multidivisa avanzadas requieren suscripción paga
- No calcula el tipo de cambio blue o MEP: la cotización usada hay que cargarla a mano
- Interfaz más compleja que anotar directamente el ingreso ya convertido a pesos
De esta lista, Toshl es la que más cerca está de llevar las dos monedas sin mezclarlas: un saldo en dólares que representa lo que todavía no se convirtió, y otro en pesos con lo que ya se gastó. Cada movimiento queda en la moneda que corresponde.
La cotización usada para convertir hay que anotarla vos: la app no la trae integrada, así que si un mes se convirtió a distintas cotizaciones, hay que llevar ese detalle aparte.
Ver Toshl Finance →3. Brubank : saldo en dólares sin cuenta en el exterior
A favor
- Permite tener saldo en dólares además de la cuenta en pesos, sin necesidad de una cuenta bancaria en el exterior
- Cuenta remunerada en pesos que genera algo de rendimiento mientras se decide cuándo convertir
- Tarjeta física y virtual para gastar directamente en pesos sin mover todo el ingreso de una vez
- Sin costo de mantenimiento
En contra
- La cuenta no cruza el saldo en dólares con los gastos fijos del mes para sugerir cuánto convertir
- El rendimiento de la cuenta en pesos no compensa la inflación en la mayoría de los meses
- Sin reportes de cuánto ingreso en dólares queda pendiente de convertir
Brubank permite mantener parte del ingreso en dólares dentro del mismo banco, sin necesidad de una cuenta afuera del país. La plata se convierte a pesos cuando conviene, y hasta ese momento queda ahí, separada del resto.
Lo que no ofrece es una comparación entre el saldo en dólares y los gastos fijos del mes para sugerir ese momento. La cuenta guarda los dólares, pero no cruza esa información con el alquiler o las cuotas que hay que pagar en pesos ese mes.
Ver Brubank →4. Mercado Pago : esperar mejor cotización sin sacar los dólares de la billetera
A favor
- Permite mantener un saldo en dólares dentro de la misma billetera, separado del saldo en pesos
- El saldo en pesos genera rendimiento automático mientras se espera una mejor cotización para convertir el resto
- Transferencias y pagos en pesos sin costo una vez que el ingreso ya se convirtió
- Ampliamente aceptado para pagar gastos fijos y servicios en Argentina
En contra
- El historial no cruza cuánto del ingreso en dólares ya cubre los gastos fijos del mes en pesos
- La conversión de dólares a pesos dentro de la app no siempre iguala la cotización blue o MEP
- Mezcla pagos, cobros e inversiones sin separar por origen de la plata
Tener el saldo en dólares y en pesos en la misma billetera evita mover la plata entre distintas cuentas cada vez que hay que convertir una parte. El saldo en pesos, además, no queda parado: genera rendimiento mientras se decide qué hacer con el resto en dólares.
El historial de movimientos no distingue si un pago en pesos salió de dólares recién convertidos o de un ingreso anterior, así que reconstruir cuánto rindió cada conversión exige revisar la lista a mano.
Ver Mercado Pago →5. Spendee : presupuestos separados por moneda
A favor
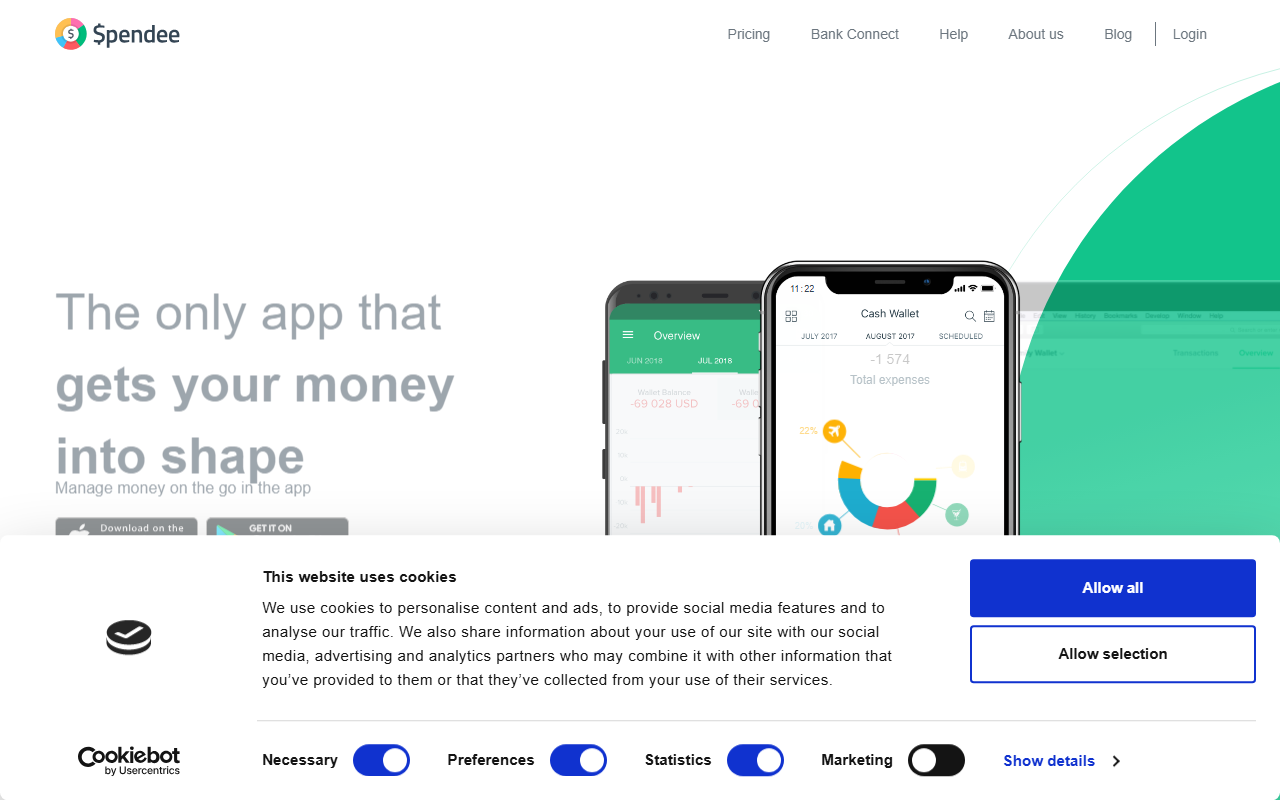
- Soporta presupuestos en múltiples monedas, así se puede llevar un presupuesto en dólares y otro en pesos por separado
- La conexión bancaria categoriza automáticamente lo que ya se gastó en pesos después de convertir
- Gráficos separados por moneda para ver cuánto se gastó en cada una
- Disponible en Android e iOS
En contra
- El precio de las funciones multidivisa está en dólares
- La conexión bancaria automática no funciona con todos los bancos argentinos
- No calcula cuándo conviene convertir según la cotización del día
Spendee arma un presupuesto por moneda: uno para lo que queda en dólares sin convertir, otro para los pesos que ya se gastaron en alquiler, cuotas y demás. La conexión bancaria hace buena parte del registro sola, siempre que el banco sincronice bien.
La traba de siempre para Argentina: el precio de las funciones multidivisa está en dólares, y no todos los bancos locales se conectan igual de bien.
Ver Spendee →6. YNAB : pensada para una sola moneda, no para el cambio de dólares a pesos
A favor
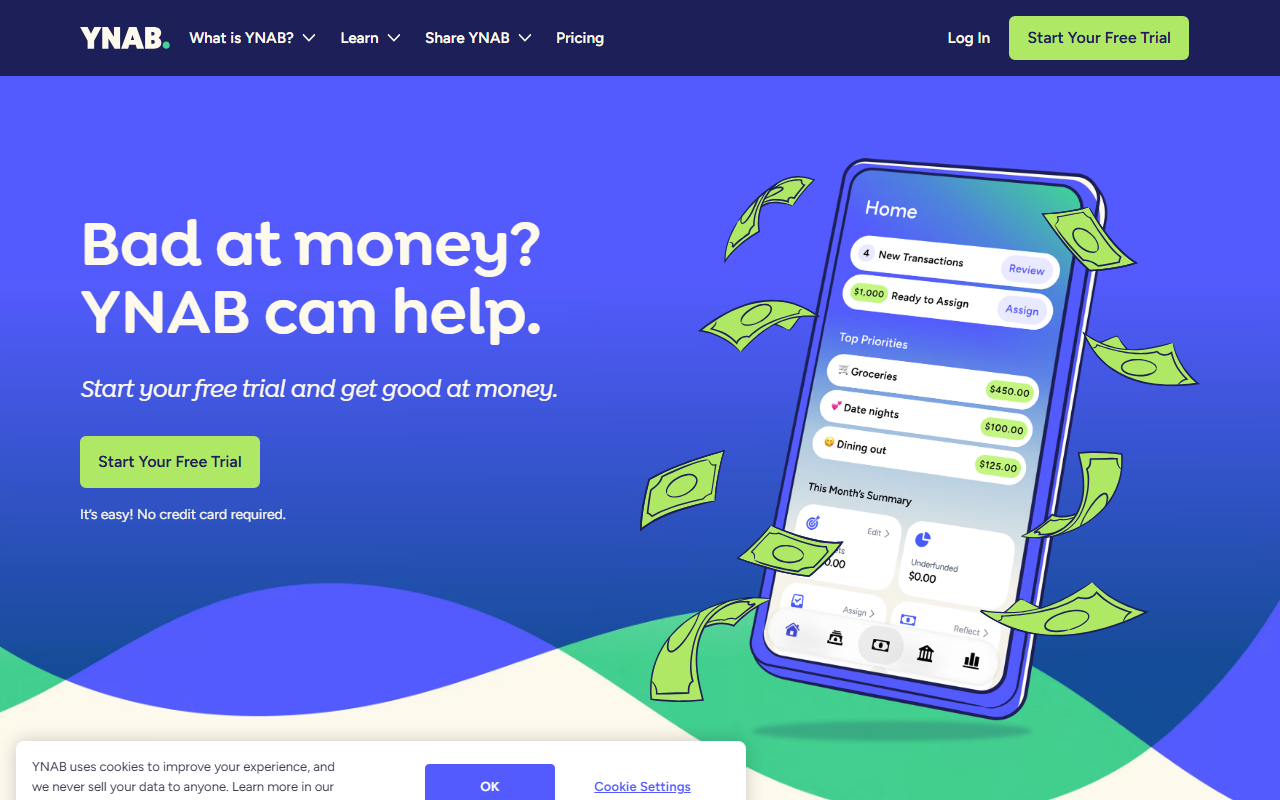
- Piensa nativamente en una sola moneda, lo que sirve si se factura y se gasta directamente en dólares sin pasar por pesos
- La metodología de asignar cada dólar a una categoría antes de gastarlo funciona bien para quien cobra en dólares
- Reportes detallados por categoría a lo largo de varios meses
- Sincronización bancaria con cuentas en dólares de varios países
En contra
- No tiene contexto de cotización blue, MEP ni oficial: no ayuda con la conversión a pesos
- Precio en USD (~$14.99/mes), que se suma al costo de vivir con ingreso en dólares
- Los gastos fijos en pesos con inflación mensual quedan afuera de su lógica pensada en una sola moneda
YNAB funciona bien mientras todo el dinero (ingreso y gasto) se mueve en dólares. El problema aparece apenas hay que convertir una parte a pesos para pagar el alquiler o las cuotas: la app no tiene forma de reflejar esa segunda moneda con su propia inflación.
Para quien vive completamente en dólares (factura y gasta afuera) puede ser una opción sólida. Para quien convierte una parte cada mes, deja afuera justo la mitad del problema.
Ver YNAB →7. Wallet by BudgetBakers : cuentas separadas por moneda
A favor
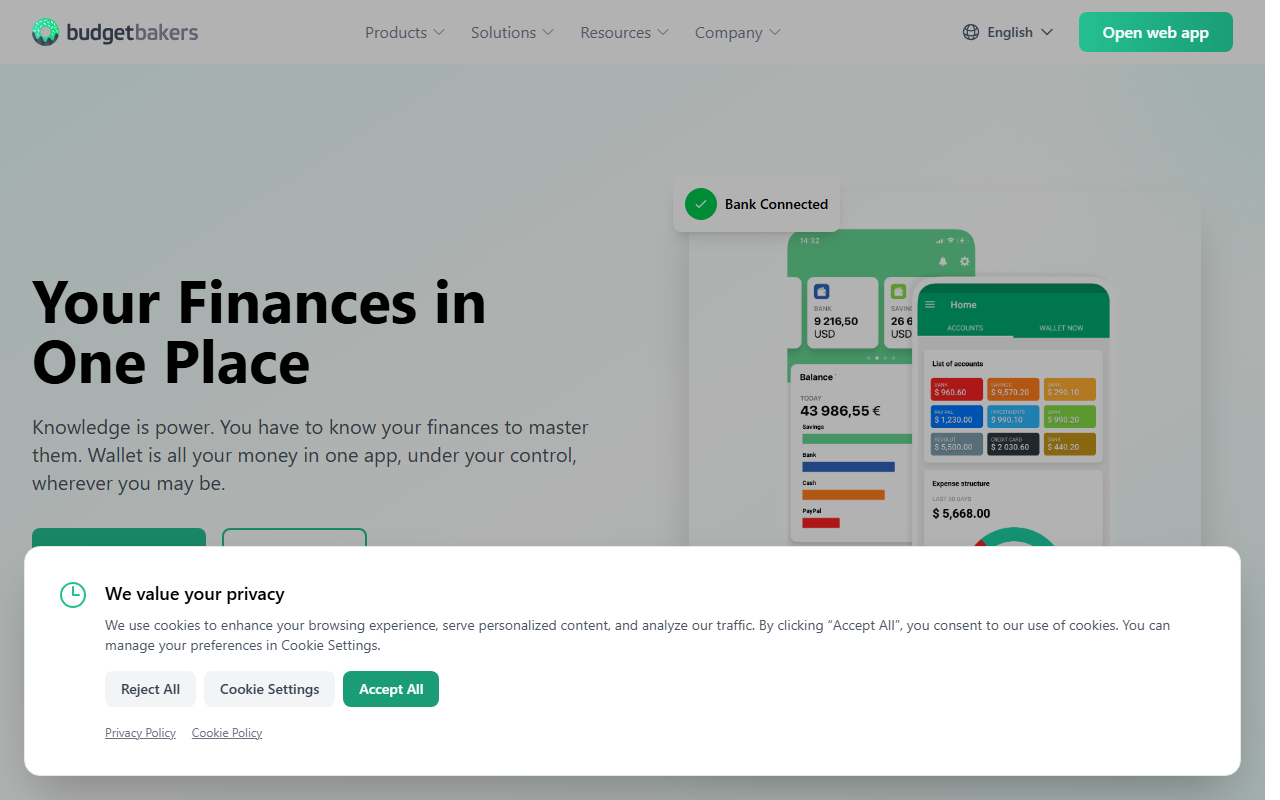
- Permite crear cuentas separadas por moneda, una en dólares y otra en pesos, dentro del mismo presupuesto
- Sincroniza con bancos que ofrecen cuentas en dólares para automatizar el registro del ingreso
- Reportes visuales muestran cuánto se gastó en cada moneda a lo largo del mes
- Compatible con varios bancos internacionales
En contra
- Las funciones multidivisa quedan detrás de una suscripción paga
- El soporte para bancos argentinos y su cotización local es limitado
- No calcula cuánto conviene convertir según los gastos fijos en pesos
Wallet arma una cuenta por moneda y las deja ver por separado o juntas, según convenga. Si el banco sincroniza bien, el ingreso en dólares y el gasto en pesos quedan registrados sin cargar nada a mano.
El soporte para bancos y cotizaciones argentinas es más flojo que para monedas de otros países, y las funciones multidivisa completas requieren pagar la suscripción.
Ver Wallet by BudgetBakers →8. Google Sheets : la planilla con la cotización que vos elijas
A favor
- Se arma una planilla con una columna en dólares y otra en pesos, con la cotización del día que se quiera usar
- Fórmulas propias para calcular cuánto rinde cada conversión según el tipo de cambio blue, MEP u oficial
- Gratis con una cuenta de Google
- Control total sobre qué cotización usar en cada conversión
En contra
- Armar la planilla y mantener actualizada la cotización a mano lleva tiempo cada semana
- No es mobile-first: cargar una factura en dólares desde el celular es incómodo
- Sin alertas si la cotización cambia y conviene convertir antes o después
Ninguna app de esta lista calcula automáticamente si conviene el blue, el MEP o el oficial en un momento dado. Una planilla propia sí permite dejar esa cotización a la vista, columna por columna, con la fórmula que se prefiera para pasar de dólares a pesos.
El costo es mantenerla al día. Si la cotización usada cambia mes a mes y no se actualiza la planilla, los cálculos de cuánto rindió cada conversión dejan de servir.
Ver Google Sheets →9. Ualá : un límite en pesos para lo que ya convertiste
A favor
- Tarjeta prepaga en pesos con notificación instantánea de cada consumo, para gastar solo lo ya convertido sin tocar el resto del ingreso en dólares
- El saldo en pesos genera rendimiento mientras espera ser gastado
- Funciona sin cuenta bancaria tradicional, algo que sirve para quien recién empieza a facturar como freelancer
- Apertura rápida sin trámites de banco
En contra
- No tiene opción de mantener saldo en dólares dentro de la misma cuenta
- Sin cálculo de cuánto del ingreso en dólares ya se convirtió a pesos
- No separa gastos fijos de lo que queda libre después de convertir
Ualá funciona solo en pesos, así que cumple bien una función puntual: cargar ahí lo que ya se convirtió y usar la tarjeta prepaga como límite para no gastar de más ese mes. Lo que no hace es guardar nada en dólares ni avisar cuándo conviene convertir el resto.
Para quien ya resolvió la conversión en otro lado y solo necesita un lugar para gastar los pesos con control, cumple. Para llevar el seguimiento completo entre las dos monedas, se queda corta.
Ver Ualá →¿Cuál usás según cómo cobrás?
| Si tu situación es… | Usá |
|---|---|
| Ya convertiste el ingreso y solo querés organizar los pesos del mes | Monthly |
| Necesitás llevar dólares y pesos como cuentas separadas | Toshl Finance / Wallet by BudgetBakers |
| Querés tener saldo en dólares sin cuenta en el exterior | Brubank |
| Preferís todo en una sola billetera con rendimiento en pesos | Mercado Pago |
| Facturás y gastás mayormente en dólares | YNAB |
| Querés definir vos mismo la cotización usada en cada conversión | Google Sheets |
| Buscás un límite simple en pesos para lo ya convertido | Ualá |
Al cierre del mes
Ninguna de estas apps le gana a la cotización del dólar. Lo que hacen es distinto: ordenar qué parte del ingreso ya se convirtió, qué parte sigue esperando, y si lo que se convirtió alcanza para el alquiler, las cuotas y lo que queda del mes.
Si la parte que falta resolver es esa última (cuánto rinden los pesos ya convertidos frente a los gastos fijos del mes), Monthly está armado para esa cuenta específica.