

Respuesta corta: la mejor app para un freelancer en Argentina es la que acepta que cada mes entra una cifra distinta y recalcula todo con el monto real. Monthly hace eso de forma simple y gratuita: cargás lo que entró, ves el dinero libre real y decidís cuánto apartar. YNAB es la alternativa si querés un método más estricto y aceptás pagar.
Cuando facturás por proyecto, el “sueldo” no existe: hay meses de ARS 1.800.000 y meses de ARS 300.000. Los gastos fijos, en cambio, no se enteran. El alquiler, el Monotributo, las expensas y los servicios vencen igual. Casi todas las apps de finanzas asumen que cobrás lo mismo cada mes. Con un ingreso irregular se rompen: piden un número fijo y arman un presupuesto que dos meses después ya no sirve.
Lo que medimos acá es cómo se porta cada herramienta cuando un mes entra mucho y el siguiente casi nada. Los montos de los ejemplos son hipotéticos.
Cómo comparamos
- Facilidad de uso: minutos entre recibir una transferencia de un cliente y ver cómo queda el mes.
- Utilidad para planificación mensual: si recalcula con el ingreso real o exige un promedio.
- Costo real: qué es gratis y qué no.
- Privacidad y conexión bancaria: si pide vincular cuentas.
- Adaptación al contexto argentino: pesos, cobros por transferencia o billetera, gastos fijos que suben.
- Curva de aprendizaje: cuánto método hay que aprender antes de que ayude en un mes con facturas por cobrar.
Comparación rápida
| App | Qué pasa si el cobro de un mes es la mitad | Planifica el mes | Gratis | Sin conexión bancaria |
|---|---|---|---|---|
| Monthly | Cambiás el cobro del mes y el libre se rehace solo | Sí | Sí | Sí |
| YNAB | Repartís cada cobro entre sobres apenas entra | Sí | Prueba, luego pago | Sí |
| Monefy | Anota lo gastado; el ingreso no entra en un plan | No | Versión básica | Sí |
| Wallet by BudgetBakers | Junta cobros en más de una moneda | Parcial | Versión limitada | Opcional |
| Mercado Pago | Muestra el saldo de lo que entró por esa vía | No | Sí | No |
| Google Sheets | Proyecciones que modelás vos | Si lo armás | Sí | Sí |
| Notas del celular | Una lista de quién te debe | No | Sí | Sí |
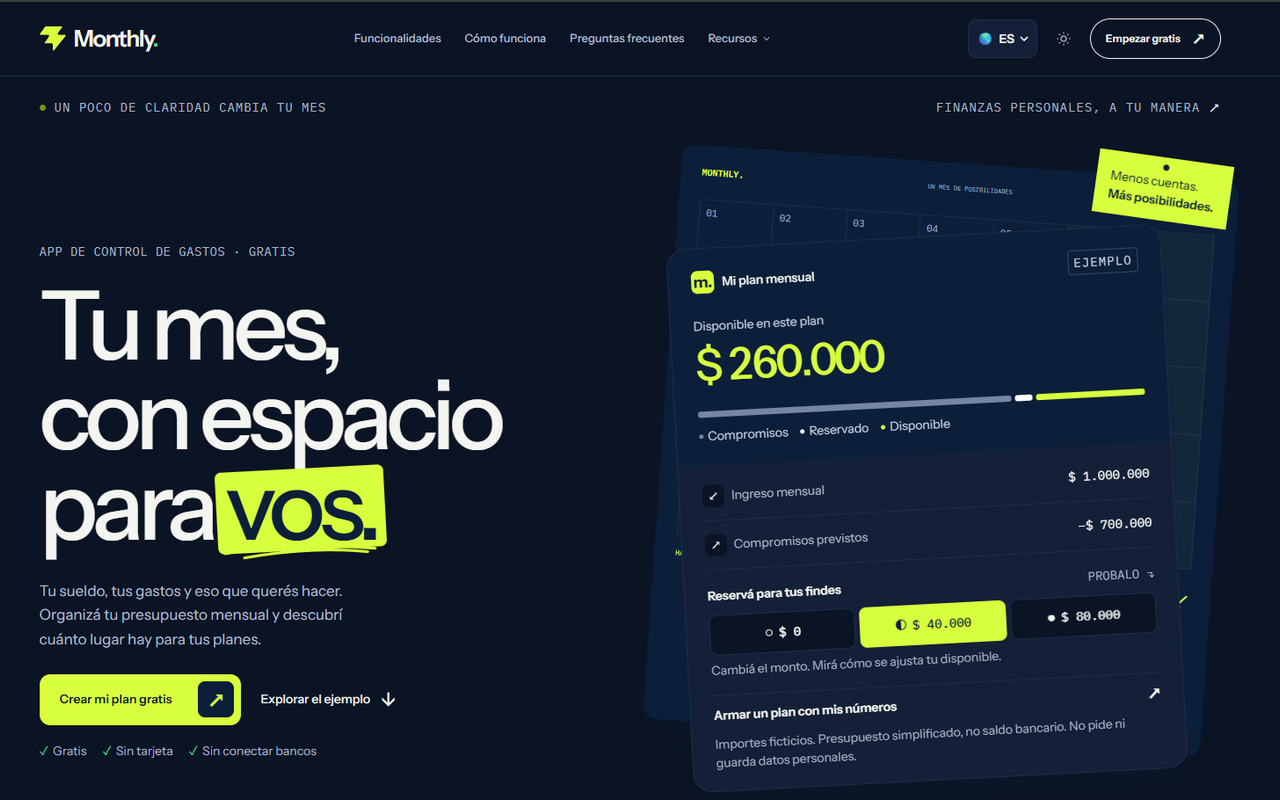
1. Monthly: cargá el monto real y recalculá
A favor
- Cargás el ingreso que realmente entró ese mes, no un promedio
- En un mes flojo el dinero libre real aparece en negativo desde el primer día, en vez de descubrirlo con la tarjeta
- Los gastos fijos (Monotributo, alquiler, servicios) quedan presupuestados y no se te olvidan
- Gratis y sin conexión bancaria
- Tiene una lista de inversiones donde anotar lo que apartás de los meses buenos
En contra
- No emite facturas ni calcula impuestos
- No importa cobros de bancos o billeteras: cada ingreso lo escribís vos
- No proyecta varios meses ni promedia: mira el mes que estás viviendo
Monthly sirve para ingresos irregulares porque no pide predecirlos: arranca de lo que entró. Los gastos fijos y la reserva del fin de semana quedan cargados de un mes al otro, y lo único que reescribís es el cobro. No hay un “sueldo promedio” que sostener, y si un cliente paga tarde, el ingreso cuenta en el mes en que llega.
Un detalle clave para freelancers: la cuota del Monotributo, los honorarios del contador y la prepaga son gastos fijos de verdad y conviene cargarlos como tales. Así el número libre ya los descontó antes de que sientas que “hay plata”.
Mejor para: quien factura distinto cada mes y quiere ver el número real, sin armar un modelo.
Cargá lo que cobraste este mes y tu Monotributo como gasto fijo →
2. YNAB: un método estricto para ingresos que llegan de a poco
A favor
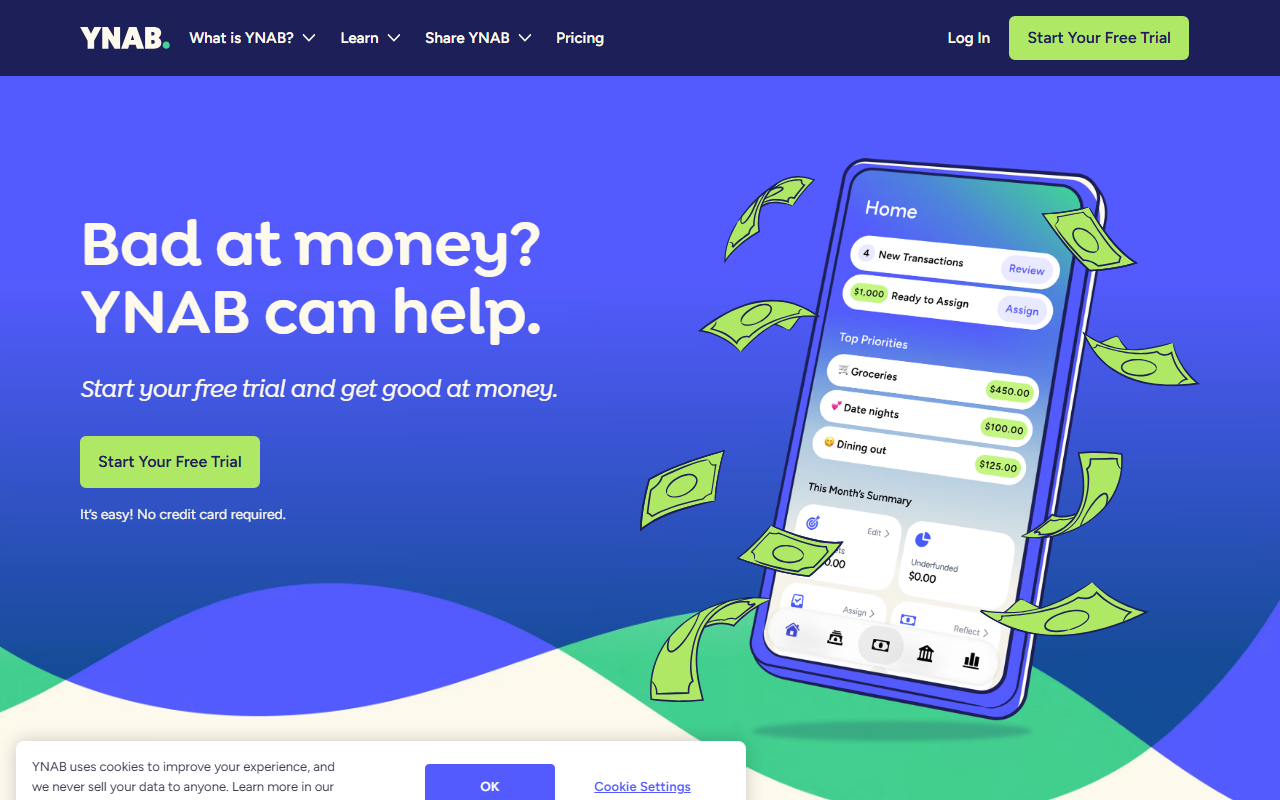
- Asignar cada peso cuando entra se adapta a ingresos irregulares
- Metodología clara para armar un colchón
- App móvil y web
En contra
- Es de pago, con prueba gratuita, y se cobra en dólares
- Curva de aprendizaje más alta
- Diseñada con otros mercados en mente: el cobro irregular en pesos queda a tu cargo
YNAB popularizó la idea de darle trabajo a cada peso apenas llega, y esa idea se lleva bien con ingresos irregulares. A cambio, pide aprender el método y pagar la suscripción. Si te interesa el detalle de las diferencias, lo desarrollamos en Monthly vs YNAB.
Mejor para: quien quiere un método exigente y está dispuesto a invertir tiempo y plata.
Revisar cómo YNAB reparte cada cobro →3. Monefy: anotar gastos al toque
A favor
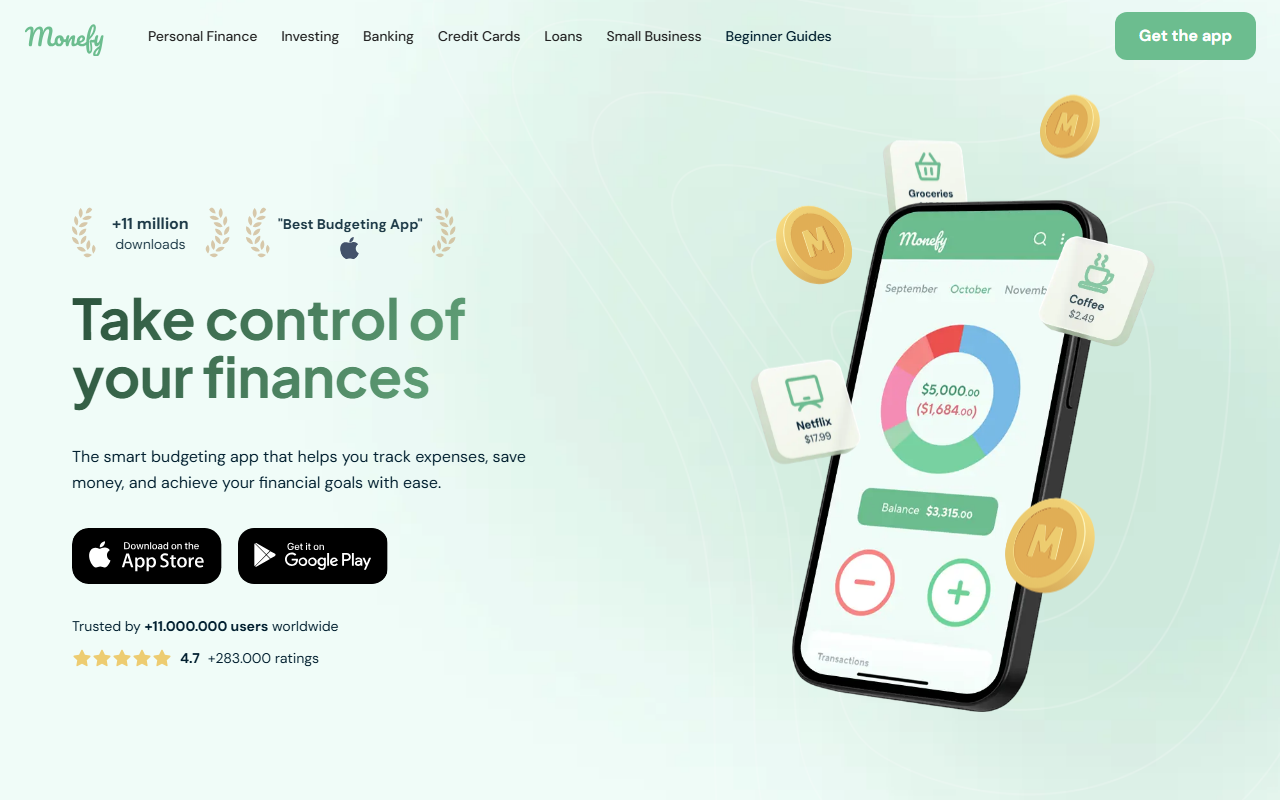
- Muy rápido para anotar gastos
- Sin conexión bancaria
- Ayuda a ver qué recortar cuando el mes viene flojo
En contra
- No planifica el mes ni muestra dinero libre
- No separa gastos fijos
- Algunas funciones en plan pago
Cuando el mes viene flojo, saber en qué gastaste puede ayudar a recortar. Pero Monefy mira hacia atrás, y el freelancer necesita sobre todo mirar hacia adelante: ¿cuánto puedo gastar sin que el mes que viene me falte?
Mejor para: diagnóstico, no planificación.
Usar Monefy para auditar un mes flojo →4. Wallet by BudgetBakers: cuando cobrás en más de un lugar
A favor
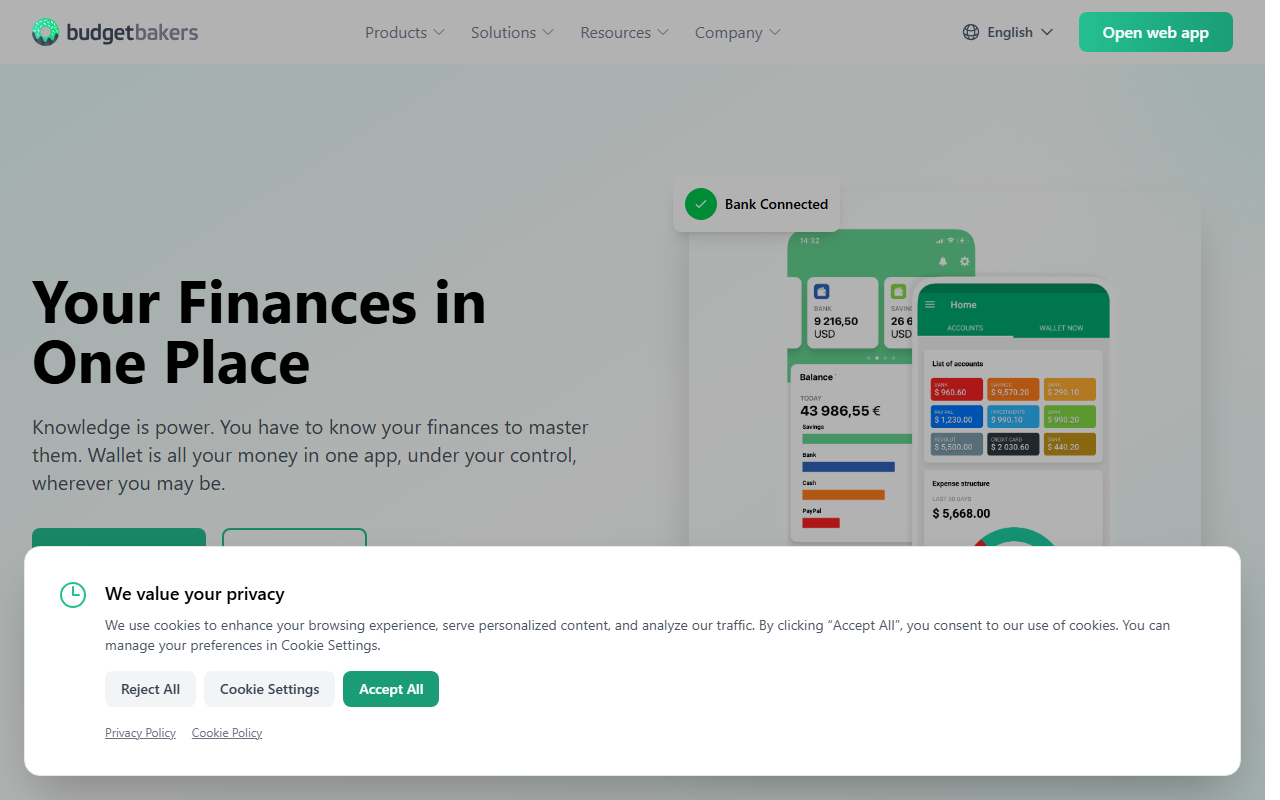
- Maneja varias cuentas y monedas
- Buena visualización
- Permite carga manual
En contra
- Funciones clave en plan pago
- No pensada para el contexto argentino
- Su foco es la sincronización bancaria
Si cobrás de clientes del exterior en otra moneda, la multidivisa puede ser un punto a favor. Para organizar el mes en pesos, tiene más funciones de las que hacen falta.
Mejor para: quienes cobran en más de una moneda y quieren verlo junto.
Mirar Wallet si cobrás en dos monedas →5. Mercado Pago: cobrar y pagar, no planificar
A favor
- Muy usada para cobrar a clientes en Argentina
- Historial de movimientos
- Pagos rápidos
En contra
- No hace presupuesto: solo muestra lo que entró y salió
- No separa la plata del trabajo de la personal
- Solo ve lo que pasa por su propia cuenta
Muchos freelancers cobran por acá, pero un saldo no es un plan. Ver ARS 700.000 en la billetera no te dice que ARS 500.000 ya tienen destino. Hay más en Monthly vs Mercado Pago.
Mejor para: cobrar; el plan lo hacés en otro lado.
Abrir Mercado Pago, donde ya cobrás →6. Google Sheets: a medida, si tenés paciencia
A favor
- Podés modelar promedios, colchones y proyecciones
- Gratis
- Sin conexión bancaria
En contra
- Hay que armarla y mantenerla
- Incómoda desde el celular
- Sin recordatorios
Quienes tienen formación técnica a veces prefieren su propia planilla, con proyección de varios meses. Es potencialmente la opción más flexible, pero también la que más rápido se abandona.
Mejor para: quien disfruta modelando sus números.
Modelar tus meses en Google Sheets →7. Notas del celular: apuntar un cobro y nada más
Mejor para: acordarte de qué cliente debe cuánto.
Alcanza para recordar qué cliente te debe, pero no suma ni descuenta, y no te dice cuánto queda disponible.
Tres ejemplos de meses distintos
Los montos son ilustrativos.
Ejemplo 1, mes bueno. Valentina cobra ARS 1.700.000 entre dos proyectos. Alquiler, Monotributo, internet y prepaga suman ARS 780.000 de fijos, y su reserva de fin de semana es de ARS 150.000, así que el dinero libre real queda en ARS 770.000. Aparta ARS 400.000 de colchón para meses flojos y los anota como inversión en Monthly.
Ejemplo 2, mes flojo. El mes siguiente solo entran ARS 650.000. Con los mismos gastos fijos, el dinero libre queda negativo (ARS 650.000 - 780.000 - 150.000 = -ARS 280.000). Al verlo desde el primer día, achica la reserva y usa parte del colchón del mes anterior en lugar de endeudarse con la tarjeta.
Ejemplo 3, cobro atrasado. Un cliente le debe ARS 500.000 de un trabajo ya entregado. En Monthly lo puede anotar como deuda a favor, con la persona, el monto y la fecha esperada, sin contarlo todavía como ingreso. Cuando cobra, lo suma al mes en que llegó la plata.
Tus primeros 10 minutos en Monthly, con los números de Valentina: cargá los ARS 1.700.000 de este mes, escribí los ARS 780.000 de fijos (con el Monotributo y la prepaga adentro) y la reserva de ARS 150.000. Si el resultado te asusta, mejor verlo hoy que cuando venza el alquiler. El mes que viene solo cambiás el cobro.
Anotá cuánto entró este mes y descubrí qué margen te queda hasta el próximo cobro →
El paso a paso para repartir los meses buenos entre los flojos lo desarrollamos en otra nota: gastos con sueldo variable.
Qué elegir según tu perfil
| Si sos… | Probá |
|---|---|
| Freelancer que recién ordena sus números | Monthly: un solo número, gratis |
| Alguien con ingresos muy variables | Monthly reescribiendo el cobro cada mes; YNAB si querés más método |
| Alguien que cobra en dólares o de clientes del exterior | Wallet para ver las monedas juntas, y Monthly para el plan en pesos |
| Alguien que persigue cobros atrasados | Monthly para anotar la deuda a favor, y Notas para el recordatorio |
Conclusión
Un ingreso irregular no se arregla con una app mágica sino con una que parta del monto real de cada mes. Monthly lo hace gratis y sin conectar nada; YNAB con un método más exigente y pago; las apps de registro y las planillas completan. Y si apartás una parte de los meses buenos, el mes flojo deja de ser una emergencia.
La próxima factura que cobres, anotala en Monthly antes de gastar nada.